La géopolitique paraît lente et lointaine jusqu’au moment où elle frappe les écrans. À l’arrivée, ce sont des gaps, des écarts de spread qui s’ouvrent, et l’impression fugace que les règles habituelles ont été suspendues. Notre propos est étroit, mais ses enjeux sont larges. Comment les facteurs actions standards réagissent‑ils lorsque le risque géopolitique monte? Peut‑on mesurer ce lien de façon utile pour de vrais portefeuilles?
Nous restons centrés sur les chiffres. Un indice de risque éprouvé, quelques outils propres, une théorie connue. Pas d’histoire sans signal.
Ce que nous entendons par « événements géopolitiques » et « performance factorielle »
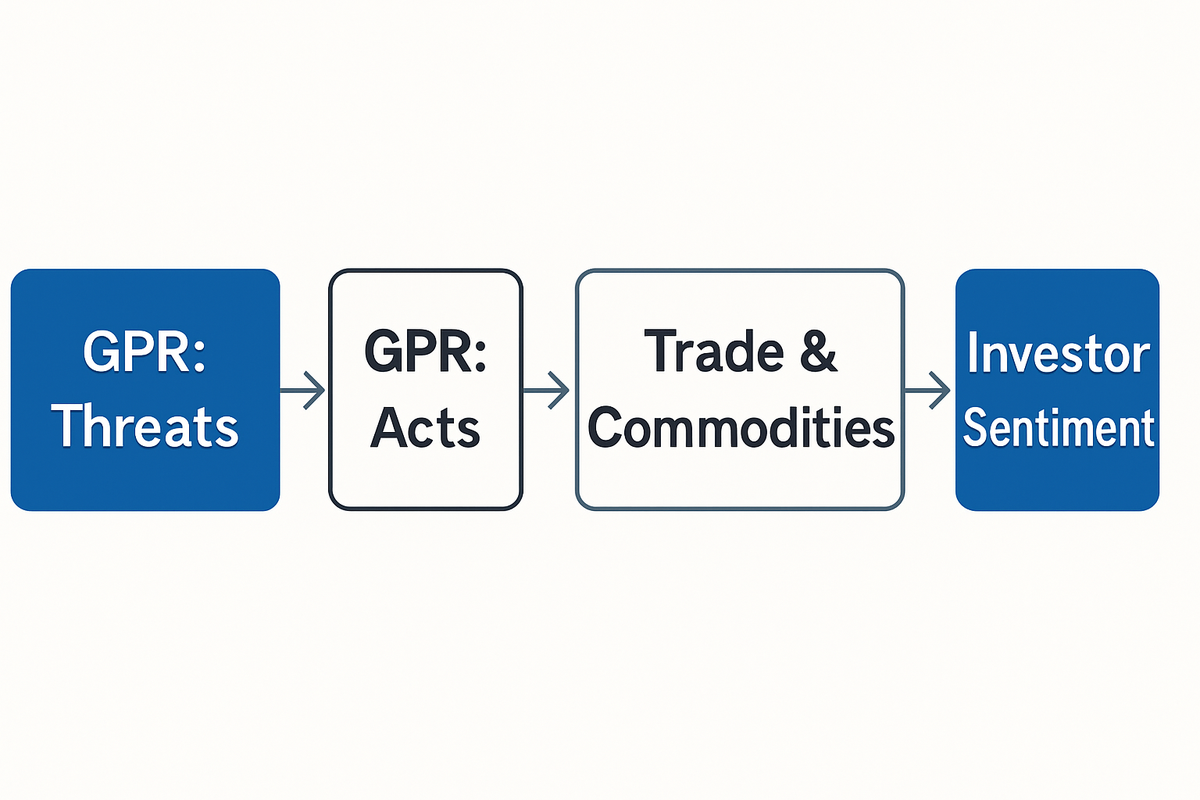
Le risque géopolitique n’est pas une intuition. C’est une série chronologique construite à partir de l’actualité qui signale guerres, terrorisme et tensions à portée transfrontalière. La référence est l’indice Geopolitical Risk (GPR) introduit par Caldara et Iacoviello.
Il existe en fréquence quotidienne et mensuelle, en versions globale et pays.
Les mêmes auteurs montrent ce que produit un « choc ». Les pics de GPR prédisent un recul de l’investissement et de l’emploi et des baisses boursières brèves, la composante « menaces » jouant une grande part. C’est ce choc que nous mobilisons dans des fenêtres d’événement et comme régresseur dans nos tests factoriels.
Les détails d’implémentation comptent, car l’indice est un construit, pas un donné. La version document de travail de la Réserve fédérale fournit une méthode, des audits, un échantillon prolongé et une décomposition « actes vs menaces » avec fichiers de réplication. C’est précieux pour les tests de robustesse et les décompositions document de travail IFDP.
Par « performance factorielle », nous entendons les rendements et la volatilité de styles actions standards et investissables. Le value cible le bon marché, le momentum suit les gagnants récents, et le quality filtre les bilans solides et les profits réguliers. Nous retenons ces trois facteurs parce qu’ils sont largement implémentés et bien suivis.
Pourquoi cette relation compte aujourd’hui
Les revues pour investisseurs pointent aujourd’hui un duo inconfortable: dispersion élevée et forte volatilité à l’intérieur des facteurs, avec un leadership qui pivote par à‑coups. Les Factor Views de J.P. Morgan décrivent des phases où le momentum mène, et où les écarts entre facteurs s’élargissent autour des événements macro et politiques.
C’est exactement le décor où un signal géopolitique propre peut aider.
Les équipes systématiques de BlackRock déconseillent des allocations statiques au fil des cycles. Elles privilégient une rotation factorielle dynamique fondée sur des indices macro, de valorisation et de sentiment. Elles notent aussi des comportements distincts de value, momentum et quality lorsque l’incertitude grimpe.
Les épisodes détectés par le GPR s’insèrent naturellement dans une telle cartographie de rotation.
Beaucoup d’alloueurs revoient déjà leurs signaux de régime, car l’inflation, les taux et la politique se déplacent désormais de concert. Pour un cadre plus large sur l’adaptation des modèles aux chocs macro, voir Améliorer les modèles factoriels pour des environnements inflationnistes : une approche quantitative.
Si la géopolitique vous semble davantage un risque de queue qu’une force de régime régulière, c’est légitime. Les événements extrêmes structurent tout de même les budgets de risque et les règles de couverture. C’est pourquoi nous relions aussi ces résultats à Risque extrême et impact des tensions géopolitiques sur les portefeuilles d’investissement.
Boîte à outils quantitative — études d’événement, régressions multifactorielle et métriques de spillover
Nous utilisons trois outils, chacun parlant à un horizon distinct. Les études d’événement offrent une lecture propre sur une fenêtre courte autour des pics de GPR. Les régressions intègrent le signal dans des primes factorielles conditionnelles. Les métriques de spillover mesurent comment le stress d’un facteur se propage aux autres.
Les études d’événement partent de la série quotidienne GPR et définissent des fenêtres autour des grands mouvements. L’article de l’AER documente des baisses boursières brèves après les chocs de GPR. Cela fixe des attentes préalables pour le comportement factoriel sur des fenêtres resserrées dans la lignée de l’article AER sur le GPR.
Dans les régressions, le niveau ou la variation du GPR s’ajoute aux facteurs de risque standards. Cela permet de tester si value, momentum ou quality portent une prime ou une pénalité additionnelle lorsque le risque géopolitique grimpe. Les fichiers IFDP rendent la construction et les vérifications directes.
Pour mesurer la contagion inter‑facteurs, nous utilisons le cadre de Diebold–Yilmaz pour la propagation des rendements et de la volatilité. Il repose sur des décompositions généralisées de variance d’erreur de prévision et montre des bouffées pendant les crises. Ce sont précisément ces bouffées de stress qui nous intéressent l’indice de spillover de Diebold–Yilmaz.
| Élément de la boîte à outils | Ce que cela mesure | Quand l’utiliser |
|---|---|---|
| Fenêtre d’événement GPR | Réaction factorielle de court terme autour d’un choc | Diagnostics rapides, interruptions de cotation, retours d’expérience |
| Régression multifactorielle avec GPR | Primes factorielles conditionnelles lors de déplacements du risque | Inclinaisons d’allocation, budgétisation du risque, tests de scénario |
| Spillovers de Diebold–Yilmaz | Transmission croisée des rendements/volatilité entre facteurs | Overlays de couverture, timing de rotation, exercices de stress |
Deux règles simples aident. Garder une fenêtre d’événement serrée pour éviter la dérive macro. Segmenter le GPR en menaces et actes pour voir quelle composante meut vos facteurs.
Canaux théoriques — comment les chocs géopolitiques re‑pricent les facteurs
Pourquoi les facteurs seraient‑ils sensibles à la géopolitique? Commencez par les primes de risque. Une lecture d’équilibre général montre que l’incertitude politique accroît les primes de risque et élève la volatilité. Elle tend aussi à renforcer les corrélations inter‑actifs. Les effets sont plus marqués lorsque l’économie est faible. C’est le cœur du cadre de Pástor et Veronesi.
Ces mécanismes percolent dans les styles parce que les facteurs agrègent des risques. Le momentum est souvent long les gagnants récents, avec un risque d’engorgement. Le value penche vers des flux de trésorerie cycliques, parfois liés aux matières premières. Le quality se concentre fréquemment sur des bilans stables et des marges plus sûres.
Les chocs géopolitiques se propagent via le commerce, les matières premières et les flux de capitaux. Les Global Economic Prospects de la Banque mondiale détaillent ces canaux et notent des effets différenciés pour les importateurs et les exportateurs de commodités. Ces asymétries macro se traduisent dans les spreads factoriels lorsque secteurs et pays bougent de concert.
L’indice GPR a lui‑même deux visages: les « actes » capturent les conflits réalisés, tandis que les « menaces » reflètent les tensions montantes dans les nouvelles. La décomposition IFDP montre l’intérêt de tester les deux. Les menaces peuvent bouger les prix avant les actes, et l’étude AER trouve que la composante menaces compte.
Régularités empiriques observées — chocs, baisses de court terme et bouffées de spillover
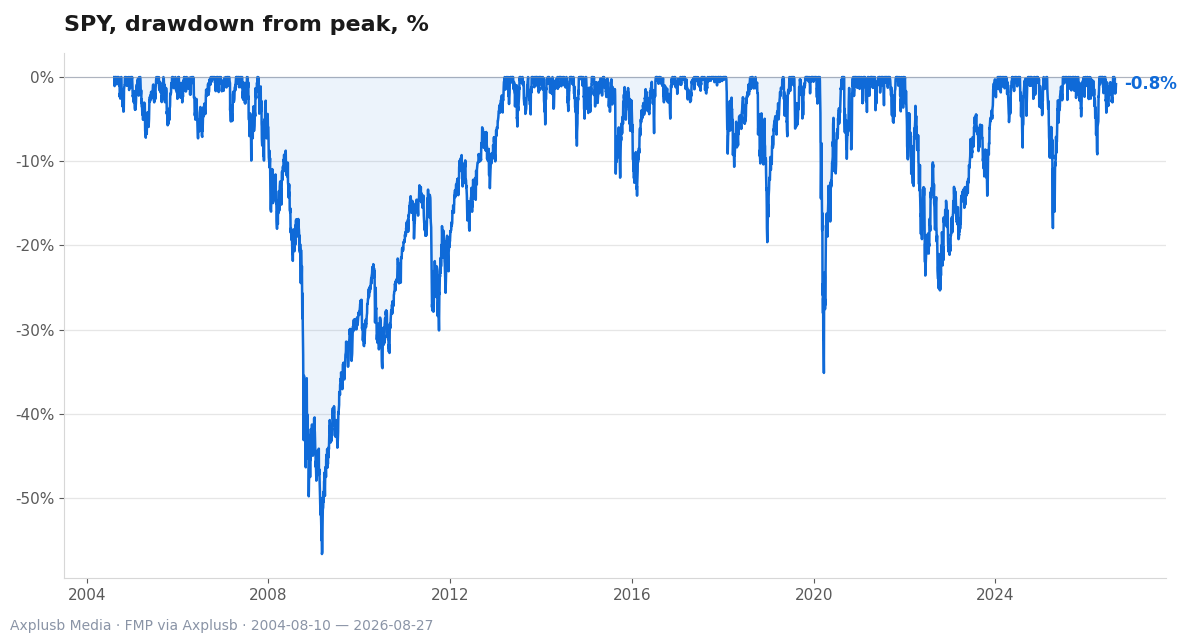
Trois régularités ancrent les attentes. Premièrement, les chocs de GPR entraînent des baisses boursières brèves et une activité réelle plus molle. Cela fixe un scénario de base de stress sur les jambes procycliques des facteurs et un possible attrait pour les titres de meilleure qualité Caldara et Iacoviello.
Deuxièmement, la volatilité et les spillovers de rendement culminent pendant les crises. L’indice de Diebold–Yilmaz capture la façon dont un choc sur un portefeuille accroît les erreurs de prévision des autres. C’est une manière nette de quantifier la contagion inter‑facteurs Diebold et Yilmaz.
Troisièmement, les revues institutionnelles des facteurs ont signalé une volatilité factorielle et une dispersion accrues autour des épisodes géopolitiques. Le commentaire de J.P. Morgan relie ces oscillations aux surprises macro et politiques qui s’agglomèrent en ces périodes. Cela cadre avec la théorie de primes plus élevées et de corrélations renforcées.
Rien de tout cela ne dit que les facteurs cessent de fonctionner. Cela dit que bêtas et covariances bougent d’une manière mesurable, et que certaines primes de style peuvent s’estomper ou s’inverser un temps. C’est l’avantage que cherche à capter une boîte à outils.
Comportement par facteur — value, momentum et quality sous stress géopolitique
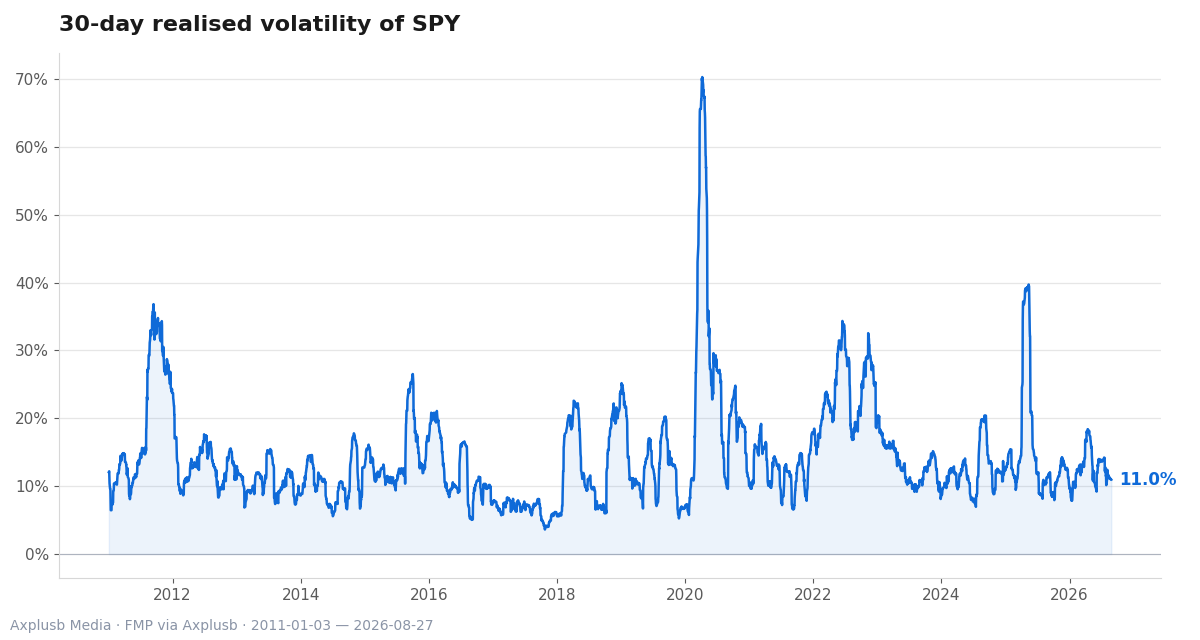
Commençons par le momentum. Les revues institutionnelles en 2026 notent des phases de leadership du momentum dans l’année, avec des oscillations plus fortes autour des nouvelles macro et politiques. Le momentum peut répondre vite aux signaux de régime. C’est un atout pour des rotations rapides, mais il implique un risque de faux départs lorsque les chocs s’estompent.
Le value est arrimé au cycle et parfois aux matières premières et aux échanges. Lorsque la géopolitique renchérit l’énergie et l’incertitude d’approvisionnement, le relatif du value peut bouger avec les termes de l’échange. La lecture de la Banque mondiale sur les canaux des commodités aide à décrypter les jambes cross‑country du value durant ces épisodes.
Le quality montre souvent de la résilience quand l’incertitude augmente. Des bilans robustes et des profits stables peuvent attirer une demande quand les primes de risque montent et que les corrélations se resserrent. Les gabarits de rotation de BlackRock positionnent le quality comme ballast central lors de pics d’incertitude. Cela colle aux canaux théoriques.
Le fil commun est l’hétérogénéité: les facteurs réagissent différemment et à des cadences distinctes. C’est pourquoi la rotation dynamique surpasse des poids statiques face au risque géopolitique. Et c’est aussi pourquoi nous associons rotation, spillovers et diagnostics d’études d’événement.
Robustesse, construction des données et mises en garde pratiques
Une construction propre réduit les faux signaux. Utilisez les fichiers de réplication IFDP pour le GPR. Travaillez à la fois avec les indices globaux et pays quand pertinent, et conservez la coupure « actes versus menaces » dans vos tests la méthodologie et les fichiers IFDP.
Attention à l’horizon. L’étude AER documente que les baisses actions consécutives aux pics de GPR sont brèves au niveau des indices. De longues fenêtres moyennes peuvent donc diluer l’effet les preuves AER de baisses de court terme.
La dépendance à l’état compte. Le modèle de Pástor et Veronesi montre que les effets de l’incertitude grossissent en mauvaises conditions économiques. Conditionner par l’état macro peut améliorer l’inférence. Une règle aveugle qui ignore le cycle explique peu et fait tourner le portefeuille à l’excès.
Enfin, mesurez l’interaction, pas seulement la direction. L’indice de Diebold–Yilmaz quantifie comment le stress d’un facteur se propage aux autres. Si les spillovers s’envolent, des couvertures indexées à un seul facteur peuvent ne pas livrer l’effet attendu le cadre des spillovers.
Contre‑arguments et lectures alternatives
Un point de vue estime que la géopolitique est du bruit pour l’investissement factoriel, nombre d’effets s’évanouissant. Les travaux AER montrent bien des baisses boursières de courte durée. Cela invite à la prudence avant de bâtir des inclinaisons de long terme sur des chocs de court terme. C’est un garde‑fou raisonnable contre la sur‑ingénierie.
Autre point: l’hétérogénéité selon les pays. La Banque mondiale souligne que les importateurs et exportateurs de commodités ressentent différemment les chocs. Cela peut inverser gagnants et perdants au sein de paniers value et quality aux pondérations sectorielles divergentes. De simples moyennes globales masquent cet éventail.
Troisième angle: la dépendance à l’état. Si l’incertitude frappe quand la croissance est solide, le canal de Pástor et Veronesi peut être atténué. En conditions faibles, il peut s’amplifier. Des filtres macro ex ante aident à expliquer pourquoi un même titre d’actualité tombe différemment selon les périodes.
Les revues institutionnelles mettent aussi en garde contre le sur‑ajustement de règles de rotation à un court échantillon d’événements. J.P. Morgan pointe une dispersion élevée et un leadership du momentum, mais ces traits peuvent se retourner si le macro se stabilise. La parcimonie l’emporte sur la tentation de micro‑gérer chaque gros titre.
Conclusions pratiques — recettes d’implémentation, indicateurs et ressources
Voici une mise en œuvre simple. Construisez un moniteur de chocs GPR à partir des fichiers IFDP et fixez des seuils en percentiles pour les fenêtres d’événement. Testez ensuite rendements et volatilités des facteurs sur des fenêtres serrées avant et après le pic. Vérifiez que les effets de court terme cadrent avec vos hypothèses.
Ajoutez ensuite une couche de régression avec le GPR comme régresseur des rendements factoriels, conditionnée par l’état macro. Vous saurez ainsi si un facteur porte une prime ou une pénalité liée au GPR, et si cela dépend des conditions de croissance. Conservez la coupure « actes vs menaces » pour identifier ce qui bouge réellement les prix.
Enfin, faites tourner un tableau de bord de spillovers à la Diebold–Yilmaz pour votre univers de facteurs. Surveillez les bouffées de propagation des rendements et de la volatilité lors des pics de GPR, et reliez à ces bouffées des déclencheurs de rotation ou de couverture. Cela améliore le timing et réduit le sur‑trading sur des signaux faibles.
Deux ressources aident à l’implémentation. Pour des overlays de couverture contre les chocs soudains, voir Se couvrir contre les événements géopolitiques : techniques efficaces pour réduire le risque de portefeuille.
Deux règles brèves pour boucler la boucle: combinez un signal GPR avec un indicateur de spillover avant de faire tourner vos facteurs, et étalonnez vos règles sur des gabarits institutionnels plutôt que de repartir de zéro. Gardez ensuite un code simple et des fenêtres de test honnêtes.
Vérifiez le degré réel de discipline de votre portefeuille. Réalisez ce trimestre un audit d’une page des chocs GPR sur votre livre factoriel.
À lire également
- Risque extrême et impact des tensions géopolitiques sur les portefeuilles d’investissement
- Se couvrir contre les événements géopolitiques : techniques efficaces pour réduire le risque de portefeuille
- Améliorer les modèles factoriels pour des environnements inflationnistes : une approche quantitative
- Panorama évolutif des modèles factoriels et de leur performance sur les marchés actuels