Les corrections font mal deux fois. D’abord par les pertes en mark‑to‑market. Ensuite par les décisions prises quand la peur et l’orgueil envahissent l’écran. Par « biais cognitifs en phase de correction », nous entendons les façons stables dont nos esprits lisent mal la baisse des prix, reframent le risque et ratent les sorties.
La thèse est simple. La psychologie individuelle explique une grande part des erreurs de timing les plus coûteuses. Ces erreurs sont prévisibles, donc gérables, si l’on respecte la façon dont les points de référence se déplacent et pourquoi les pertes pèsent plus que les gains, comme l’a formalisé Daniel Kahneman avec la théorie des perspectives (prospect theory). Un modèle formel montre comment cela se joue au moment critique — arrêter ou continuer de détenir — et combien de performance une règle biaisée peut laisser sur la table par rapport à une règle rationnelle, dans un article arXiv de 2021 de Kleinberg, Kleinberg et Oren.
Résumé exécutif
Les corrections compressent le temps. Les prix reculent, l’actualité s’accélère, et le cadre mental de l’investisseur se rétrécit. Dans ce tunnel, deux forces guident l’action — l’aversion à la perte et des points de référence qui bougent. Les pertes pèsent plus que des gains équivalents, donc nous exigeons trop pour accepter la douleur. Les repères se déplacent avec le marché ou nos anciens sommets, ce qui redéfinit en silence ce que « revenir à l’équilibre » signifie.
Résultat récurrent. Les investisseurs gardent trop longtemps les perdants, vendent trop tôt les gagnants et sortent du marché au pire moment. Le modèle Kleinberg‑Kleinberg‑Oren formalise ce problème d’arrêt sous biais et explique pourquoi des règles qui paraissent rationnelles en temps calme deviennent incohérentes en période de repli.
L’objectif n’est pas de « guérir » les biais. Il s’agit de construire une couche de décision qui les anticipe et réduit les dégâts quand les prix baissent. Un processus peut être conçu pour vous porter à travers la phase émotionnelle d’une correction.
Pourquoi c’est important maintenant
Le coût économique des ventes paniques est réel, pas théorique. Les données de long terme de J.P. Morgan Asset Management montrent que rester investi a historiquement battu le fait de rester en cash, et que rater les rebonds est la pénalité clé des sorties réactives, comme le résume leur analyse « Staying Invested ».
La couche systémique compte aussi. Quand beaucoup d’investisseurs appliquent le même manuel sensible au risque, les ventes se synchronisent. Des pratiques institutionnelles liant l’effet de levier ou les budgets de risque à la volatilité récente peuvent forcer des vagues de réduction de risque. C’est ainsi que le biais individuel et la discipline mécanisée interagissent pour approfondir une correction.
Les boucles de rétroaction sociales et médiatiques amplifient l’effet. La couverture glisse du contexte vers le récit, des probabilités vers les certitudes. Face à un écran rouge, l’investisseur trouve beaucoup de raisons d’agir maintenant, et peu d’attendre.
Les mécaniques comportementales qui alimentent les corrections
Le même petit ensemble de biais se répète dans la plupart des corrections. Ils suivent souvent une séquence qui paraît rationnelle mais qui est, en réalité, réactive. Une taxonomie rapide aide à repérer la dérive avant qu’elle ne se transforme en action.
On commence par le cadrage. Une perte comparée au plus haut du mois dernier n’a pas le même poids que la même perte comparée à votre plan de long terme. Changez de cadre, et le comportement change avec lui.
Aversion à la perte et points de référence mobiles
La prospect theory met en avant deux idées clés. Les résultats sont évalués relativement à un point de référence, et les pertes pèsent plus que les gains. Cette structure explique pourquoi une baisse de 10% peut déclencher l’exigence de très forts rebonds avant de se sentir « à nouveau entier ».
En marché baissier, le point de référence dérive souvent des objectifs vers des ancrages de break‑even. Le modèle Kleinberg‑Kleinberg‑Oren montre comment ces repères mouvants, combinés à l’aversion à la perte, conduisent à des règles d’arrêt sous‑optimales dans des environnements dynamiques, comme détaillé dans leur article arXiv sur l’arrêt biaisé par le comportement.
L’effet pratique est le retard. Les investisseurs conservent les perdants plus longtemps que ne le justifie leur plan, puis capitulent après de gros dégâts. Le schéma est prévisible, ce qui signifie qu’une règle peut être conçue pour le contrer.
Récence, confirmation et effet de disposition
Le biais de récence fait paraître le dernier mouvement de prix comme le nouveau régime. Le biais de confirmation filtre ensuite le flot de données pour coller à l’humeur. Ensemble, ils produisent des récits rapides et assurés.
Les praticiens voient une variante spécifique — l’effet de disposition. On réalise les gagnants pour « sécuriser » des gains, tandis qu’on garde les perdants pour « éviter d’admettre une erreur ». Les manuels pour conseillers de BlackRock recensent ces schémas et proposent des interventions simples pour ralentir les ventes réactives en semaines volatiles, comme présenté dans leur ressource sur la psychologie de l’investissement.
Les routines du matin changent en correction. Les investisseurs consultent plus souvent leurs comptes et réagissent aux mouvements intrajournaliers. Cette boucle de retour plus serrée augmente la probabilité d’un clic coûteux.
Excès de confiance, FOMO et ventes paniques
L’excès de confiance se manifeste par l’envie de reprendre le contrôle précisément au mauvais moment. Il peut coexister avec la peur. Quand les prix glissent, l’investisseur trop confiant pense pouvoir timer la sortie et le retour, ce qui augmente le risque de vendre trop tard.
La pédagogie aide, mais n’est pas un bouclier en soi. Des enquêtes ont relié un excès de confiance plus élevé à une probabilité accrue de vente panique, la littératie financière ne suffisant pas toujours à compenser cet effet. D’où la nécessité d’un processus à côté de la connaissance.
La FOMO compte même en marché baissier. Elle change de signe. On craint de rater la « dernière chance de sortir », ce qui compresse le temps de décision et accroît les erreurs.
Comment les biais individuels s’agrègent en crises de marché
Le biais est personnel, mais les marchés sont des systèmes sociaux. Le comportement grégaire peut naître d’individus qui s’observent, puis s’étendre via des institutions partageant modèles et mandats. On passe du micro au macro quand des moteurs de risque similaires rencontrent un choc marqué.
Des contraintes sensibles au risque traduisent la volatilité en changements de position. Si des limites de value‑at‑risk ou de drawdown se resserrent avec la baisse des prix, la vente appelle la vente. Des positions encombrées peuvent se dénouer à l’unisson, générant des boucles de rétroaction qui ressemblent à des nouvelles macro mais tiennent, pour partie, à la mécanique des positions.
Les récits accélèrent la boucle. La preuve sociale convainc les hésitants que « tout le monde sort ». Les contenus à forte charge émotionnelle circulent davantage, et le marché absorbe cette énergie. Une correction locale s’élargit en événement systémique.
Signaux empiriques et coûts
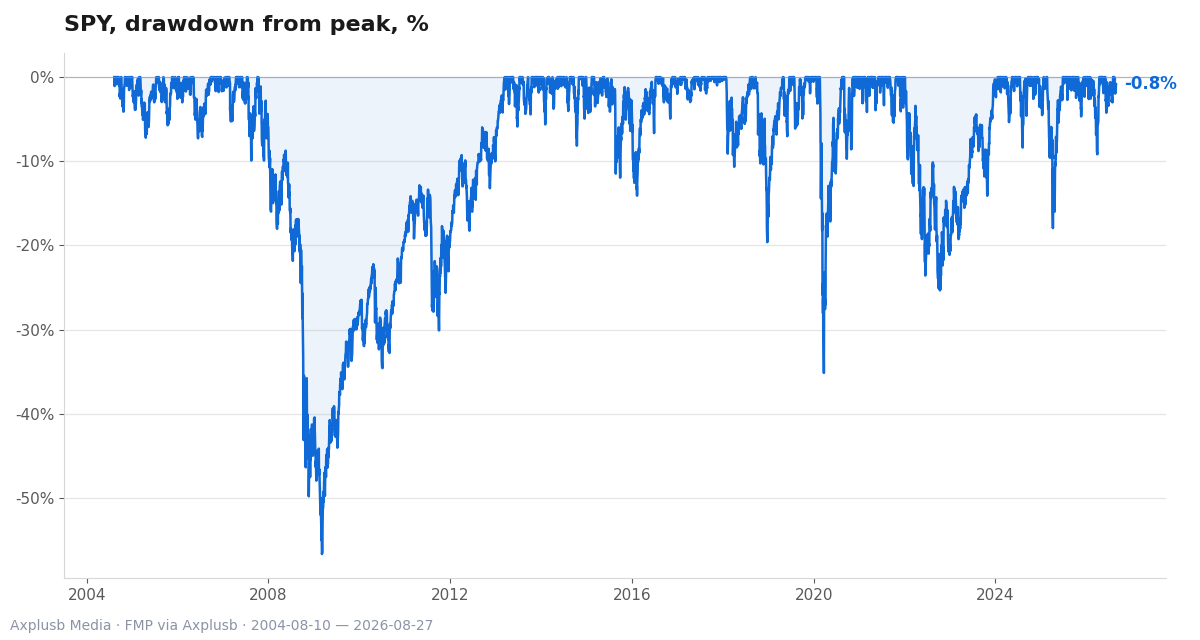
Les investisseurs restés investis à travers les replis passés capturent en général les rebonds. L’analyse de J.P. Morgan le documente et quantifie le coût d’opportunité d’être hors marché lors des meilleurs jours de reprise, comme présenté dans leur ressource Staying Invested.
La théorie est cohérente avec cette observation. Le modèle Kleinberg‑Kleinberg‑Oren mesure les écarts de performance issus d’arrêts dictés par l’aversion à la perte et des repères mobiles, ce qui recoupe la tendance observée à conserver trop longtemps les perdants et à rater les retournements, comme le montre leur étude arXiv sur des agents biaisés.
Les enquêtes ajoutent de la texture. L’excès de confiance est associé à une probabilité plus élevée de ventes paniques, et la simple littératie n’y remédie pas toujours. Pour la conception, cela compte — ajoutons des dispositifs d’engagement aux volets éducatifs dans notre playbook.
Idées reçues et objections
« L’histoire dit X, donc faites X. » Cette tentation revient en correction. Or beaucoup de schémas historiques échouent à des tests élémentaires de robustesse. Des praticiens ont signalé le danger de règles issues de data mining, superbes en backtest et décevantes en réel.
Une approche plus rigoureuse exige un récit économique, des validations hors échantillon et la parcimonie. Si une règle franchit ces étapes, elle peut mériter une place dans votre processus. Sinon, conservez‑la comme hypothèse, pas comme déclencheur.
« L’éducation suffit à corriger le comportement » est un autre mythe confortable. La formation réduit certains écarts, mais la confiance peut croître plus vite que la compétence. D’où l’importance des interventions de conseil, de la friction et du pré‑engagement, autant que du savoir, quand la vente s’emballe — un point souligné dans des manuels praticiens comme le guide de BlackRock sur la psychologie de l’investissement.
Un cadre décisionnel pratique en phase de correction
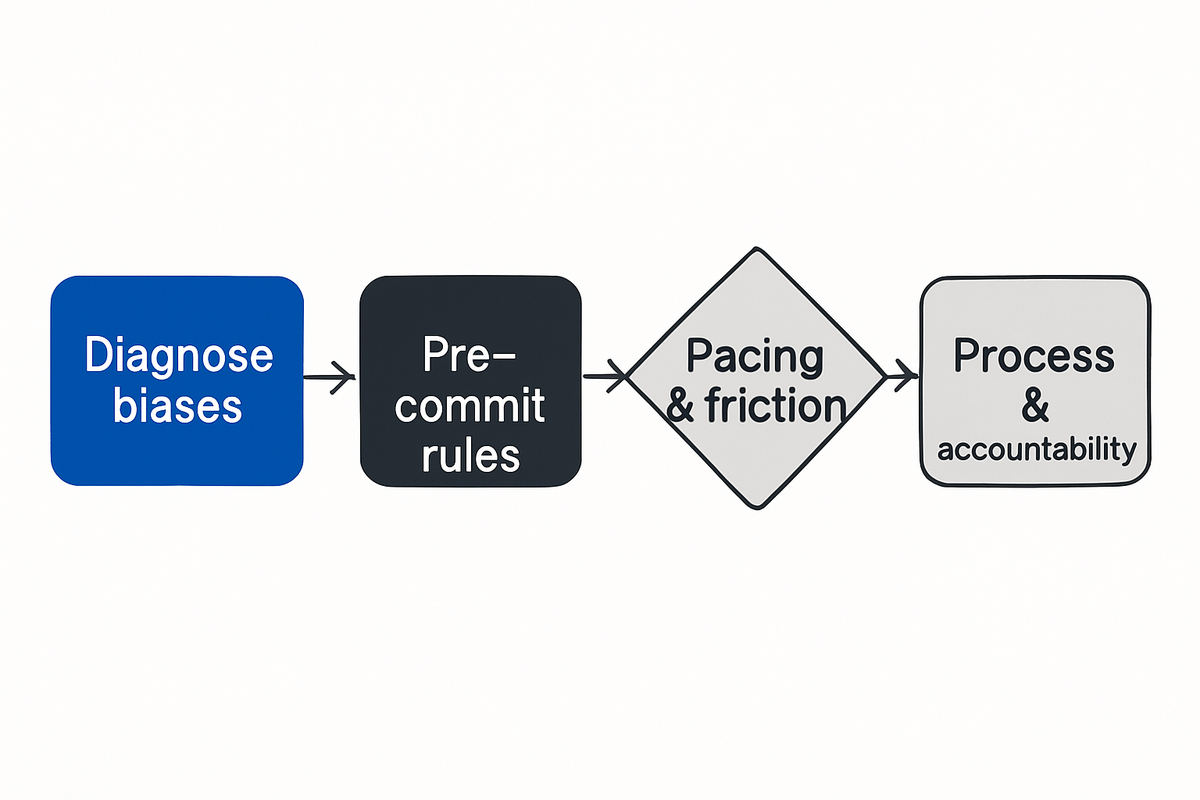
Le cadre ci‑dessous est « en couches ». Diagnostiquez les biais à l’avance, pré‑engagez des actions qui limitent les dégâts, et bâtissez un processus qui ralentit l’effet grégaire. Il respecte la façon dont on décide sous stress, plutôt que la façon dont les modèles voudraient qu’on décide.
Nous combinons théorie et pratique. Les enseignements sur les règles d’arrêt de Kleinberg‑Kleinberg‑Oren informent seuils et cadences. Les tactiques de conseillers de BlackRock et Morningstar alimentent le playbook du quotidien.
Diagnostiquer et documenter
Commencez par une courte checklist de biais. Repérez vos déclencheurs probables — récence, aversion à la perte, confirmation, excès de confiance — et les poches de portefeuille où chacun est le plus dangereux.
Faites un pré‑mortem. Imaginez la prochaine correction et écrivez l’histoire de trois erreurs évitables que vous pourriez commettre. Concevez ensuite une réponse d’une page pour chacune.
Partagez le document avec un partenaire ou un conseiller. Un regard externe renchérit l’incohérence et réduit l’envie d’improviser lors d’un repli. Pour un contexte plus large sur les décisions sous stress, voir notre guide des biais en période de stress de marché.
Se pré‑engager et automatiser
Traduisez les principes en règles petites et concrètes. Utilisez un rééquilibrage calendaire ou par bandes pour ramener le risque à la cible quand la volatilité grimpe. Échelonnez toute réduction de risque nécessaire sur plusieurs dates.
Calibrez les règles à l’évidence des coûts de long terme. Les travaux de J.P. Morgan sur le fait de rester investi montrent pourquoi rater les rebonds est coûteux, ce qui soutient des règles maintenant l’exposition cœur tout en ajustant à la marge, comme l’expose leur analyse Staying Invested.
Si une sortie est nécessaire, pré‑spécifiez. Inscrivez niveaux de prix, fenêtres de temps et tailles de position. Cela réduit l’influence des repères mouvants soulignée par le modèle d’arrêt de Kleinberg‑Kleinberg‑Oren.
Processus et redevabilité
Adoptez des scripts de conseiller qui ralentissent la décision de 24 à 72 heures en marché rapide. La friction augmente la probabilité de confronter vos ancrages à votre plan. Les ressources de BlackRock fournissent des amorces en langage simple pour cette pause.
Ajoutez de la gouvernance pour résister au grégarisme. Exigez un quorum pour les grands mouvements de réduction de risque sous stress, et documentez les justifications par rapport au plan. Cette formalité simple contrecarre la dérive narrative rapide observée lors de ventes synchronisées.
Communiquez de manière proactive. Expliquez votre jeu de règles aux parties prenantes avant une correction. Cette carte partagée réduit les remises en cause quand la volatilité monte. Pour des tactiques complémentaires, voir notre article sur la discipline émotionnelle en investissement.
| Biais/Motif | Déclencheur en correction | Réaction risquée | Meilleure règle |
|---|---|---|---|
| Aversion à la perte | Pertes latentes marquées | Garder les perdants, refuser de rééquilibrer | Bandes et dates de rééquilibrage prédéfinies |
| Point de référence mouvant | Nouveau plus bas vs repère du plan | « Attendre de revenir à l’équilibre » | Ancrages au niveau du plan, pas des sommets de prix |
| Récence | Série de séances en baisse | Déclarer un nouveau régime | Exiger des preuves multi‑horizons avant de changer de régime |
| Confirmation | Nouvelles baissières sélectives | Réduire les sources d’information | Imposer la version la plus solide du cas opposé |
| Effet de disposition | Gagnants et perdants mêlés | Vendre les gagnants, garder les perdants | Ajuster par paires pour ramener les deux côtés aux cibles |
| Excès de confiance | Envie de « reprendre la main » | Sortie all‑in, market timing au jour le jour | Phaser les ordres, tickets plus petits, périodes de refroidissement |
| Comportement grégaire | Pairs qui réduisent le risque | Copier des transactions sans thèse | Exiger une thèse indépendante et des déclencheurs prédéfinis |
Testez la discipline réelle de votre portefeuille.
Outils, modèles et tests de robustesse
Transformez le cadre en artefacts. Utilisez une checklist de crise d’une page, un modèle de pré‑mortem et un calculateur de rééquilibrage à bandes fixes. Rangez‑les là où vous passez vos ordres.
Constituez un « pack d’engagement ». Incluez vos déclencheurs de règles, un script pour les appels clients ou partenaires, et une checklist de signaux d’alerte narratifs. Gardez un langage court et concret.
Ajoutez des garde‑fous de robustesse à toute règle historique que vous comptez appliquer en correction. Exigez une logique économique, testez hors échantillon et préférez la simplicité. Si une règle ne marche qu’après de multiples réglages, elle est probablement sur‑ajustée et doit être dé‑pondérée.
Enfin, cadrez la redevabilité. Suivez chaque décision prise sous volatilité, avec la raison et la règle invoquée. Relisez le journal après l’événement. Cela ancre l’apprentissage et réduit l’improvisation future.
Conclusion et lectures suggérées
Les corrections n’imposent pas de mauvaises décisions. Nos esprits nous y poussent, et nos systèmes amplifient parfois l’impulsion. La voie de sortie, c’est le processus plutôt que la prophétie — le pré‑engagement plutôt que la prédiction.
Trois ancrages aident. Respectez l’aversion à la perte et la dépendance au point de référence, comme formalisées par le modèle de Kleinberg‑Kleinberg‑Oren sur l’arrêt biaisé. Souvenez‑vous du coût historique des rebonds manqués, documenté par l’analyse Staying Invested de J.P. Morgan. Utilisez des checklists praticiennes pour vous ralentir quand les écrans virent au rouge, comme le guide de BlackRock sur la psychologie de l’investissement.
Il ne s’agit pas de ne jamais vendre. Il s’agit de vendre pour des raisons qui résistent à une bonne nuit de sommeil et à la relecture d’un journal de bord. Pour un panorama plus large, voir notre aperçu des biais en période d’incertitude économique.
Entraînez‑vous maintenant, pas au creux du prochain repli.
À lire également
- Biais comportementaux en période de stress de marché : leçons des crises récentes
- Discipline émotionnelle : stratégies pour dépasser les biais cognitifs en investissement
- Comment les biais comportementaux affectent la décision en période d’incertitude économique