WAKIX génère la quasi-totalité du chiffre d’affaires d’Harmony Biosciences, et le marché valorise l’action bien en dessous des flux de trésorerie déjà produits par ce seul médicament.
Harmony Biosciences Holdings, Inc. est un laboratoire pharmaceutique en phase commerciale, spécialisé dans le développement et la commercialisation de traitements pour les maladies neurologiques rares aux États-Unis. Son produit phare, WAKIX, est un médicament sur ordonnance destiné à traiter la somnolence diurne excessive chez les adultes atteints de narcolepsie. Fondée en 2017 sous le nom de Harmony Biosciences II, Inc. avant de prendre son nom actuel en février 2020, la société est basée à Plymouth Meeting, en Pennsylvanie.
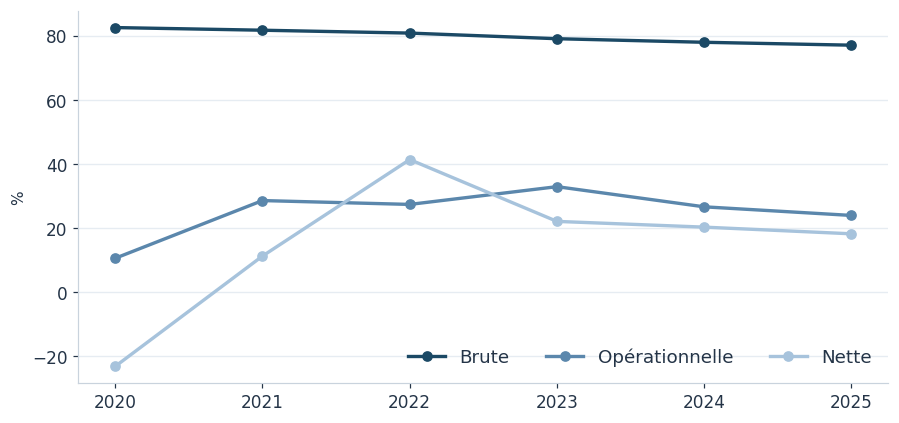
Avec une capitalisation boursière de 2,28 milliards de dollars, Harmony tire la quasi-totalité de son chiffre d’affaires de WAKIX (pitolisant) : chiffre d’affaires sur douze mois glissants (TTM) de 960 millions de dollars, marge brute de 75,4 % et marge opérationnelle de 24,0 %. Le chiffre d’affaires a progressé à un rythme annuel de 40,3 % sur cinq ans. Le bilan affiche une position de trésorerie nette de 396 millions de dollars, une couverture des intérêts de 17x et un ratio de liquidité générale de 3,48 ; le flux de trésorerie disponible TTM atteint 355 millions de dollars, soit un rendement de 15,6 %.
Thèse d’investissement
À 39,38 $, Harmony se traite bien en dessous de sa valeur intrinsèque estimée à 62,24 $, soit un potentiel de 58,1 % pour un risque de baisse attendu de 31,5 %. Cet écart est inhabituellement large pour une entreprise rentable et génératrice de trésorerie.
Les multiples prévisionnels sont inférieurs aux multiples courants — un P/E de 10,0x contre 12,6x en historique, un EV/EBITDA de 5,8x contre 6,8x — ce qui signifie que le marché anticipe une poursuite de la croissance des bénéfices plutôt qu’un ralentissement. Ce n’est pas le cas de plusieurs autres valeurs de ce groupe de comparables.
Les bénéfices opérationnels et nets sur douze mois glissants s’écartent de moins de 2 % de leur moyenne sur huit trimestres : la rentabilité actuelle n’est donc pas gonflée par des éléments exceptionnels, et la thèse de valorisation ne dépend pas d’une normalisation des bénéfices.
L’activité
WAKIX (pitolisant) traite la somnolence diurne excessive chez les adultes atteints de narcolepsie et constitue le seul produit commercial significatif d’Harmony. Cette concentration est la caractéristique centrale de l’entreprise : la croissance de 40,3 % du chiffre d’affaires sur cinq ans et la marge brute de 75,4 % proviennent toutes deux d’un seul médicament — tout comme, pour l’essentiel, le risque de baisse.
La croissance a surtout été portée par une utilisation plus large de WAKIX parmi les patients déjà diagnostiqués plutôt que par un élargissement du bassin de patients : la croissance trimestrielle du chiffre d’affaires de 30 % en glissement annuel s’accompagne d’un objectif annuel de 1,0 à 1,04 milliard de dollars. Deux programmes en développement — une formulation à libération prolongée, pitolisant GR, en attente d’une décision de la FDA au premier trimestre 2027, et un programme sur les récepteurs de l’orexine à un stade plus précoce — représentent la voie de diversification de l’entreprise au-delà de ce produit unique.
| Indicateur | Valeur |
|---|---|
| Secteur / industrie | Healthcare / Biotechnology |
| Pays, place de cotation | US, NASDAQ |
| Capitalisation boursière | $2.28 Md |
| Enterprise Value | $1.88 Md |
| Dette nette | −$395.8 M |
| Effectif | 293 |
| IPO | 2020-08-19 |
| Bêta (FMP) | 0.91 |
| Indicateur | Valeur | Indicateur | Valeur |
|---|---|---|---|
| Revenue TTM | $959.9 M | Gross margin | 75.4% |
| EBITDA TTM | $276.4 M | Operating margin | 24.0% |
| Net income TTM | $181.3 M | Net margin | 18.9% |
| Operating CF TTM | $355.1 M | FCF margin | 37.0% |
| Free cash flow TTM | $354.9 M | ROE | 18.1% |
| Capex TTM | −$178 000.00 | ROA | 13.2% |
| Dette totale | $154.0 M | ROIC | 28.7% |
| Trésorerie | $667.8 M | Net Debt / EBITDA | -1.43× |
| Capitaux propres | $999.2 M | Debt / Equity | 0.15× |
| Current ratio | 3.48× | Quick ratio | 3.45× |
| Couverture des intérêts | 17.1× | Capitaux propres / actifs | 72.8% |
| Croissance du CA 5 ans (TCAC) | 40.3% | Croissance du résultat 5 ans (TCAC) | — |
| Croissance du CA 1 an | 21.5% | Croissance du CA attendue | 3.3% |
| Croissance du BPA attendue | 11.7% | Payout ratio | — |
| Indicateur de risque | Valeur | Indicateur de risque | Valeur |
|---|---|---|---|
| Volatilité, 1 an | 44.3% | Volatilité attendue (EWMA) | 39.0% |
| Volatilité, 3 ans | 48.9% | Volatilité, historique complet | 52.1% |
| Downside deviation | 40.4% | Bêta vs SPY | 0.81 |
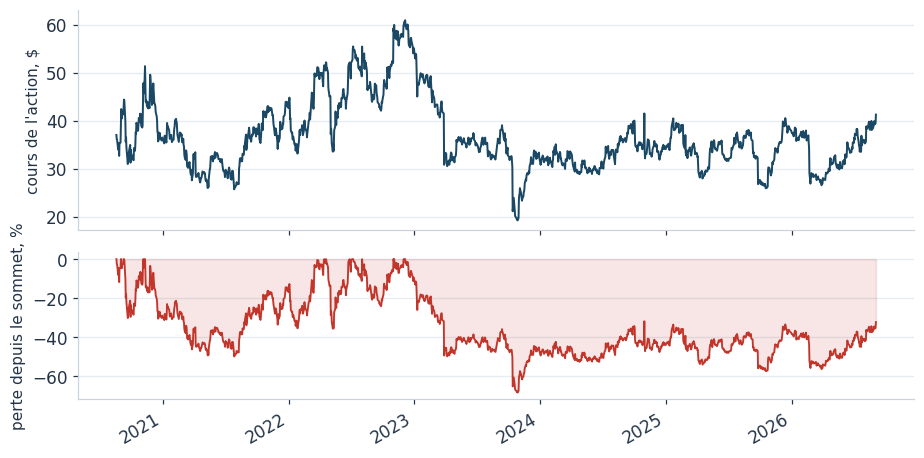
| Perte maximale historique | -68.5% | Date du plus bas | 2023-10-27 |
| Perte en cours | -35.3% | Perte récupérée | non |
| Perte annuelle médiane | -35.7% | Perte annuelle extrême (10 %) | -50.8% |
| Perte attendue (1 an) | -31.5% | Corrélation avec l’indice | 0.26 |
| VaR 95 % (1 jour, historique) | 4.3% | VaR 99 % (1 jour, historique) | 9.2% |
| CVaR 95% | 7.6% | CVaR 99% | 14.6% |
| Sharpe | -0.06 | Sortino | -0.08 |
| Calmar | 0.02 | TCAC du cours sur la période | 1.0% |
| Performance, 1 an | 3.7% | Performance, 3 ans | 23.5% |
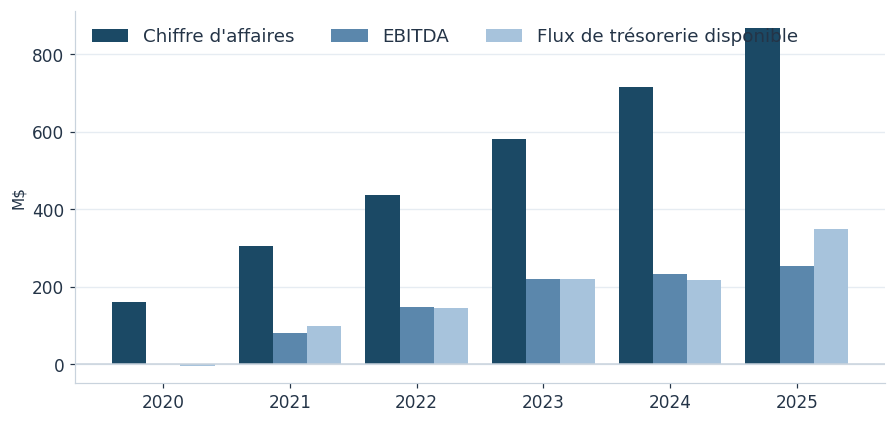
Performance financière
| Année | Revenue | Gross Profit | Operating Income | EBITDA | Net Income | Operating CF | FCF |
|---|---|---|---|---|---|---|---|
| 2020 | $159.7 M | $132.0 M | $17.0 M | $1.5 M | −$36.9 M | −$3.0 M | −$5.0 M |
| 2021 | $305.4 M | $249.9 M | $87.5 M | $80.5 M | $34.6 M | $98.6 M | $98.3 M |
| 2022 | $437.9 M | $354.4 M | $120.2 M | $146.9 M | $181.5 M | $144.5 M | $144.3 M |
| 2023 | $582.0 M | $460.8 M | $192.0 M | $221.5 M | $128.9 M | $219.4 M | $219.1 M |
| 2024 | $714.7 M | $557.9 M | $190.8 M | $233.4 M | $145.5 M | $219.8 M | $218.7 M |
| 2025 | $868.5 M | $670.1 M | $208.5 M | $255.0 M | $158.7 M | $348.2 M | $347.9 M |
Multiples de valorisation et comparables
| Multiple | Société | Médiane 5 ans | Médiane des pairs |
|---|---|---|---|
| P/E | 12.6× | 14.9× | 16.3× |
| Forward P/E | 10.0× | — | — |
| P/S | 2.4× | 3.3× | 2.4× |
| P/B | 2.3× | 4.1× | 2.6× |
| P/FCF | 6.4× | — | — |
| EV/EBITDA | 6.8× | 8.1× | 9.5× |
| Forward EV/EBITDA | 5.8× | — | — |
| EV/Sales | 2.0× | — | 2.5× |
| EV/EBIT | 8.2× | — | — |
| PEG | 1.08× | — | — |
| FCF Yield | 15.6% | — | 9.7% |
| Earnings Yield | 8.0% | — | — |
| Dividend Yield | — | — | 0.0% |
| Enterprise Value | $1.88 Md | — | — |
| Symbole | Société | Capitalisation | P/E | P/S | EV/EBITDA | Net margin | ROE | Beta |
|---|---|---|---|---|---|---|---|---|
| CORT | Corcept Therapeutics Incorpo | $12.25 Md | 218.0× | 14.7× | 422.1× | 6.6% | 8.4% | 0.46 |
| SUPN | Supernus Pharmaceuticals, In | $2.57 Md | -23.0× | 3.1× | -152.9× | -13.2% | -10.4% | 0.56 |
| AMPH | Amphastar Pharmaceuticals, I | $993.4 M | 12.9× | 1.4× | 8.3× | 10.8% | 10.1% | 0.90 |
| ANIP | ANI Pharmaceuticals, Inc. | $1.67 Md | 15.2× | 1.7× | 6.4× | 10.8% | 19.2% | 0.46 |
| COLL | Collegium Pharmaceutical, In | $798.2 M | 16.1× | 1.0× | 2.6× | 5.9% | 16.0% | 0.76 |
| PCRX | Pacira BioSciences, Inc. | $1.02 Md | 73.6× | 1.4× | 10.7× | 2.0% | 2.1% | 0.27 |
| ALKS | Alkermes plc | $7.88 Md | 116.6× | 4.7× | 41.0× | 4.0% | 3.7% | 0.27 |
| JAZZ | Jazz Pharmaceuticals plc | $15.75 Md | 16.5× | 3.4× | 12.6× | 20.4% | 21.4% | 0.32 |
| — médiane — | 16.3× | 2.4× | 9.5× | 6.3% | 9.2% | 0.46 |
Valeur intrinsèque
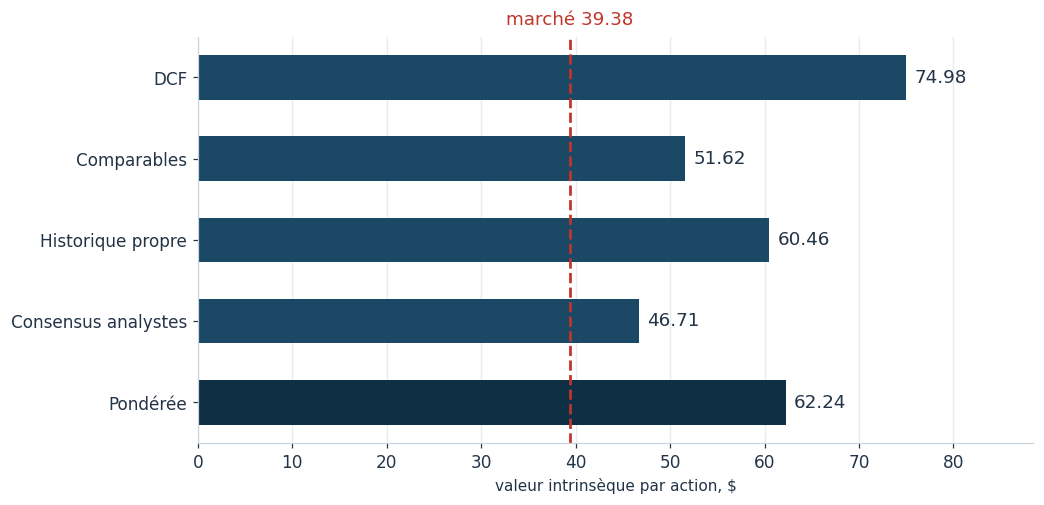
La fourchette de valeur intrinsèque s’étend de 46,71 $ à 74,98 $, un écart de 71,8 points entre les méthodes qui reflète des hypothèses de croissance différentes plutôt qu’un biais dans l’une d’elles. Le DCF applique un taux d’actualisation de 8,0 % et un taux de croissance initial de 3,3 % (consensus des analystes) qui converge vers un taux terminal de 2,5 % sur cinq ans, la valeur terminale représentant 77,0 % de la valeur d’entreprise ; ce calcul produit le haut de la fourchette à 74,98 $, contre 60,46 $ pour la méthode des multiples historiques et 46,71 $ pour le consensus des analystes.
| Méthode | Valeur intrinsèque | Pondération | Potentiel |
|---|---|---|---|
| DCF (deux phases, FCFF + Gordon) | 74.98 | 40% | 90.4% |
| Valorisation par les comparables (médianes des pairs); multiples de chiffre d’affaires exclus — la marge diffère de la médiane du groupe de 3.01 fois | 51.62 | 30% | 31.1% |
| Valorisation par l’historique propre (multiples médians de la société sur 10 ans appliqués au résultat TTM publié) | 60.46 | 20% | 53.5% |
| Consensus des analystes (objectif de cours FMP) | 46.71 | 10% | 18.6% |
| Valeur intrinsèque pondérée | 62.24 | 100% | 58.1% |
| Composante du WACC | Valeur |
|---|---|
| Taux sans risque | 4.2% |
| Prime de risque actions (ERP) | 4.5% |
| Bêta | 0.87 (régression sur l’indice, ajustement de Blume (brut 0.81)) |
| Coût des fonds propres (MEDAF) | 8.1% |
| Coût de la dette | 8.8% (charges d’intérêts / dette) |
| Taux d’imposition effectif | 24.8% |
| Pondérations : fonds propres / dette | 93.7% / 6.3% |
| WACC | 8.0% |
| Année | Taux de croissance | FCFF | Valeur actualisée |
|---|---|---|---|
| 1 | 3.3% | $215.7 M | $199.7 M |
| 2 | 3.1% | $222.5 M | $190.6 M |
| 3 | 2.9% | $228.9 M | $181.6 M |
| 4 | 2.7% | $235.1 M | $172.7 M |
| 5 | 2.5% | $241.0 M | $163.8 M |
| Valeur terminale | 2.5% | $4.47 Md | $3.04 Md |
| WACC \ croissance terminale | 1.5% | 2.0% | 2.5% | 3.0% | 3.5% |
|---|---|---|---|---|---|
| 6.5% | 82.79 | 90.61 | 100.37 | 112.90 | 129.55 |
| 7.3% | 72.92 | 78.70 | 85.68 | 94.30 | 105.20 |
| 8.0% | 65.31 | 69.75 | 74.98 | 81.26 | 88.92 |
| 8.8% | 59.27 | 62.77 | 66.83 | 71.60 | 77.26 |
| 9.5% | 54.36 | 57.19 | 60.43 | 64.15 | 68.50 |
| Scénario | Taux de croissance | Taux d’actualisation | Croissance terminale | Valeur intrinsèque | Potentiel |
|---|---|---|---|---|---|
| Scénario pessimiste | -0.3% | 9.5% | 2.0% | 53.13 | 34.9% |
| Scénario central | 3.3% | 8.0% | 2.5% | 74.98 | 90.4% |
| Scénario optimiste | 6.3% | 7.0% | 3.0% | 106.39 | 170.2% |
Profil de risque
Le risque principal est une dépendance totale à un seul médicament : tout développement concurrentiel, réglementaire ou lié aux brevets autour de WAKIX se répercute directement sur l’entreprise, sans ligne de produits alternative pour l’amortir.
La protection par brevet est structurée mais pas définitive. Un accord transactionnel sur une procédure ANDA repousse toute licence générique de Lupin à janvier 2030 au plus tôt, mais en avril 2026 la société a assigné AET Pharma et Sandoz en justice pour un brevet portant sur la forme amorphe du pitolisant ; l’issue de ce litige déterminera si 2030 reste la véritable échéance ou si une entrée générique plus précoce devient possible.
La diversification repose sur deux programmes cliniques : pitolisant GR attend une décision de la FDA au premier trimestre 2027, et le programme sur l’orexine, à un stade plus précoce, est en concurrence avec des acteurs mieux financés. Un refus pour pitolisant GR laisserait Harmony mono-produit jusqu’à l’échéance du brevet.
La population de patients adressable est étroite — la narcolepsie est une maladie rare — et la croissance récente provient surtout d’une pénétration plus profonde de cette population plutôt que de son élargissement, ce qui laisse présager un plafonnement dans la fourchette d’objectif de 1,0 à 1,04 milliard de dollars. Un changement de directeur financier en juillet 2026, survenu en parallèle de résultats préliminaires records, ajoute une certaine incertitude à court terme sur les prévisions, même si la transition en elle-même paraît anodine. Enfin, le flux de trésorerie disponible TTM de 355 millions de dollars représente environ 1,6 fois le niveau annuel plus habituel d’environ 219 millions de dollars : un rendement de FCF de 15,6 % doit donc être lu comme plus proche de 9-10 % sur une base durable.
| Comparaison avec l’indice (SPY) | Société | Indice de référence |
|---|---|---|
| CAGR | 1.0% | 13.4% |
| Volatilité | 52.1% | 17.8% |
| Perte maximale historique | -68.5% | -34.1% |
| Performance, 1 an | 3.7% | 18.2% |
| Rendement / risque | Valeur |
|---|---|
| Potentiel de hausse | 58.1% |
| Risque de baisse | -31.5% |
| — scénario pessimiste du DCF | 34.9% |
| — perte annuelle attendue | -31.5% |
| Risque / rendement (hausse vs baisse) | 1.85× |
| Potentiel par unité de volatilité | 1.49 |
Notation et verdict
La thèse d’achat sur Harmony repose sur trois piliers qui tiennent chacun indépendamment. D’abord la valorisation : une valeur intrinsèque estimée à 62,24 $ face à un cours de 39,38 $ implique un potentiel de 58,1 % contre un risque de baisse estimé à 31,5 %, un équilibre favorable même en tenant compte de l’écart entre les méthodes de valorisation. Ensuite la qualité des bénéfices : le résultat opérationnel et net sur douze mois glissants s’écarte de moins de 2 % de sa moyenne sur huit trimestres, les multiples ne sont donc pas flattés par des résultats exceptionnellement forts. Enfin les anticipations du marché : les multiples prévisionnels de P/E et d’EV/EBITDA sont inférieurs aux multiples courants, ce qui signifie que le marché intègre une poursuite de la croissance des bénéfices plutôt qu’un ralentissement — à l’inverse de plusieurs comparables du même groupe de pharmas spécialisées, dont INCY, ABUS, RIGL et MGTX. Le point sur le flux de trésorerie disponible mentionné plus haut reste la seule réserve à retenir, mais il concerne la lecture de la génération de trésorerie plutôt que la valorisation fondée sur les bénéfices.
| Bloc de notation | Pondération | Note (0–100) |
|---|---|---|
| valorisation | 35% | 98 |
| qualité | 20% | 86 |
| croissance | 15% | 68 |
| solidité financière | 15% | 96 |
| risque | 15% | 63 |
| Note globale | 100% | 86.0 |
| Critère d’achat, explicite | Valeur |
|---|---|
| Potentiel effectif | 58.1% |
| Potentiel requis pour un achat | 4.1% |
| Écart | -53.9 pts |
| Points manquants pour le seuil | 0.0 |
| Bloc contraignant | risque |
Catalyseurs
- Décision de la FDA sur la formulation à libération prolongée pitolisant GR, attendue au premier trimestre 2027 — le premier produit qui mettrait fin à la dépendance mono-produit et prolongerait la franchise au-delà de l’échéance de brevet de 2030.
- Issue du litige en matière de brevet contre Sandoz et AET Pharma concernant la forme amorphe du pitolisant — une victoire confirmerait janvier 2030 comme véritable échéance pour la concurrence générique.
- Données du programme sur l’orexine, à un stade plus précoce, où des résultats positifs revaloriseraient l’ensemble de l’entreprise plutôt qu’une seule ligne de produits.
- Réalisation, voire relèvement, de l’objectif de chiffre d’affaires de 1,0 à 1,04 milliard de dollars pour 2026, après un trimestre à 261 millions de dollars pour WAKIX et une croissance de 30 % en glissement annuel.
- Normalisation du besoin en fonds de roulement, qui clarifierait si le flux de trésorerie disponible durable est plus proche de 219 millions de dollars que des 355 millions de dollars TTM affichés.
Risques
- Dépendance totale du chiffre d’affaires à un seul médicament, WAKIX.
- Litige en cours avec Sandoz et AET Pharma sur la forme amorphe du pitolisant, susceptible d’avancer l’échéance de 2030 pour l’entrée de génériques.
- Résultats cliniques binaires pour pitolisant GR (décision de la FDA attendue au T1 2027) et pour le programme sur l’orexine, à un stade plus précoce.
- Une population de patients étroite, propre à une maladie rare, la croissance récente étant surtout portée par une pénétration plus profonde plutôt que par un élargissement du marché.
- Un changement de directeur financier en juillet 2026, source d’incertitude à court terme sur les prévisions.
- Un flux de trésorerie disponible nettement supérieur à son niveau annuel habituel, ce qui implique un rendement de FCF durable inférieur au chiffre courant.
Conclusion d’investissement
Harmony Biosciences est, par construction, un pari sur un seul médicament. WAKIX finance l’ensemble de la croissance, des marges et de la génération de trésorerie de l’entreprise, et la quasi-totalité du risque se concentre au même endroit : le calendrier des brevets, les résultats cliniques des programmes censés diversifier la franchise, et le plafond naturel d’une population de maladie rare.
Aux niveaux de prix actuels, le marché semble sous-pondérer la solidité des flux de trésorerie déjà inscrite au bilan par rapport à des risques qui restent, pour l’instant, bien définis plutôt qu’ouverts. Cette combinaison — un large écart de valorisation face à un profil de risque concentré mais quantifiable — fonde la recommandation d’achat.
Chaque chiffre, tableau et graphique provient de la recherche quantitative interne d’Axplusb, 09.2026. Les graphiques sont redessinés à partir des mêmes données.
Cet article est une synthèse éditoriale d’une recherche quantitative interne. Il constitue une information et non un conseil en investissement, ni une recommandation personnalisée : les cours, les valeurs intrinsèques et les indicateurs de risque sont ceux de la date de la recherche et évoluent avec le marché.