Les chocs politiques tenaient autrefois du bruit de fond. Aujourd’hui, ils traversent presque instantanément les prix, les marges et la liquidité. Les investisseurs européens n’ont pas besoin de drame supplémentaire — ils ont besoin de transformer les gros titres en décisions qu’ils peuvent défendre.
Ce que recouvre « incertitude politique » au quotidien
Le risque politique et géopolitique se mesure, il ne se « ressent » pas seulement. Deux courants de recherche ont changé la donne en convertissant l’actualité en indicateurs qui se relient aux rendements d’actifs.
Le premier est l’indice Economic Policy Uncertainty, proposé par Baker, Bloom et Davis. Il montre qu’une hausse de l’incertitude de politique économique s’associe à plus de volatilité actions et à un affaiblissement de l’investissement et de l’emploi. L’effet est plus marqué dans les secteurs sensibles aux politiques publiques, et l’indice fournit aux investisseurs un proxy de choc validé pour leurs tests l’indice Economic Policy Uncertainty.
Le second est l’indice Geopolitical Risk. Il analyse la couverture de presse sur les menaces, tensions et conflits. Caldara et Iacoviello montrent qu’une hausse du risque géopolitique tend à annoncer une baisse de l’investissement et des embauches. Ils constatent aussi une hausse des risques de queue baissiers pour les marchés et des expositions hétérogènes selon les secteurs et les entreprises, ce qui compte pour les biais sectoriels et les couvertures l’indice Geopolitical Risk.
Ces indices ne prédisent pas les événements. Ils donnent un moyen de transformer des « et si » en fourchettes et de suivre la propagation du stress au fil des nouvelles. Ils permettent aussi aux équipes risques de parler la même langue que les conseils et les régulateurs.
Pourquoi cela compte maintenant pour les portefeuilles européens
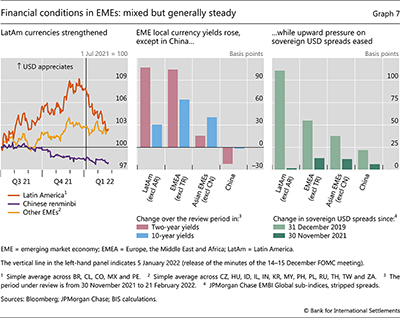
La nécessité de ce travail s’est renforcée. Les récentes escalades géopolitiques ont provoqué des bonds rapides de volatilité, des flux de protection crédit et des mouvements de devises. Les chocs ont été plus forts là où les expositions étaient locales.
La Banque des règlements internationaux (BIS) a documenté ces à-coups autour de l’épisode Russie–Ukraine. Elle relève des pics de volatilité actions et taux, des dislocations sur le FX, et des envolées de la demande de CDS. Les effets sont plus puissants près de l’épicentre et là où les expositions sont concentrées les preuves de la BIS Quarterly Review.
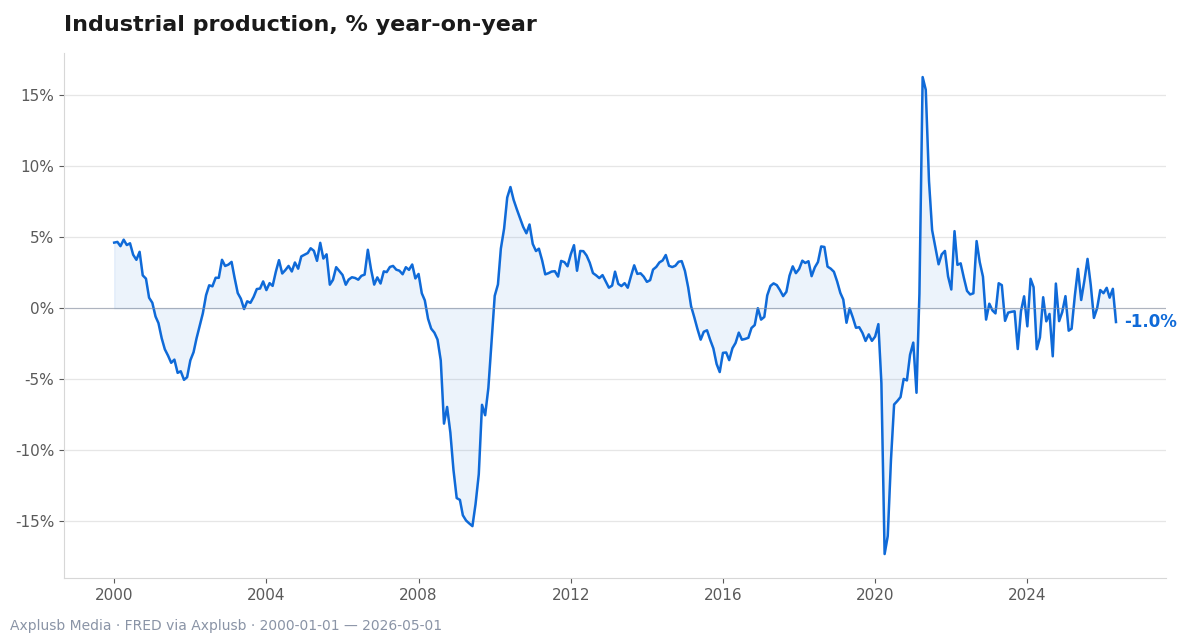
Les voix de la zone euro insistent aussi sur les canaux macro. Les travaux de stabilité 2024 de la Banque centrale européenne lient les chocs géopolitiques à des tensions inflationnistes plus fortes et à un affaiblissement de la production industrielle. Ils appellent à des stress tests reflétant ces canaux pour les banques et les marchés.
Les praticiens ajoutent une note lucide. Le point d’étape de mi‑année de J.P. Morgan soutient que le risque politique est omniprésent mais difficile à « couvrir » totalement. Il recommande une prise de risque sélective, la diversification et l’usage actif des actifs alternatifs pour gérer les expositions idiosyncratiques.
Comment les chocs passent des gros titres aux rendements et à l’emploi
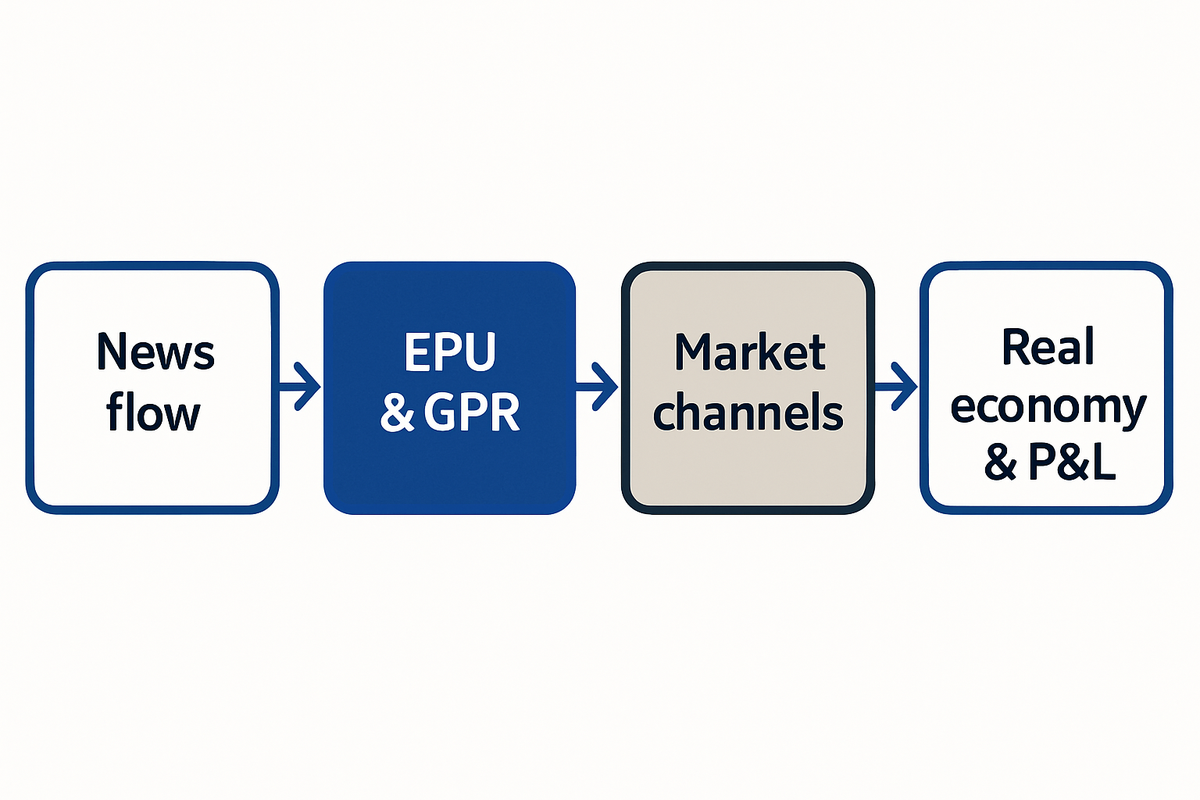
L’incertitude agit d’abord via la volatilité actions. Quand le risque de politique économique monte, les marchés actions s’écartent davantage. Les entreprises freinent l’investissement et l’embauche. Les travaux sur l’EPU montrent que ces effets sont plus forts dans les secteurs sensibles aux politiques publiques.
Le risque géopolitique ajoute une composante de queue à cette trajectoire. La recherche sur le GPR indique que les industries plus exposées aux routes commerciales, à l’énergie ou aux écrans de sanctions subissent un choc plus net sur l’investissement attendu et les plans d’emploi. Cela peut entamer les flux de trésorerie et les valorisations.
La microstructure peut amplifier le mouvement. La BIS a décrit des décalages de basis FX, un élargissement des spreads bid–ask et des flux CDS plus lourds lors de chocs centrés sur l’Europe. Ces bascules peuvent transformer un choc macro en stress de financement pour les émetteurs exposés.
La BCE relie la boucle à l’économie réelle et met en avant des canaux passant par le capital des banques, la liquidité de marché et l’inflation. Ces canaux peuvent à la fois relever les primes de risque et peser sur l’activité. C’est un mauvais mix pour les actifs risqués.
Une boîte à outils de mesure, praticable
Un bon dispositif de risque démarre avec des intrants défendables. Les investisseurs doivent combiner des indices simples et éprouvés avec des cadres formels qui relient les événements médiatiques aux prix de marché.
Utilisez les indices EPU et GPR comme déclencheurs de choc et variables d’état. Ils aident à définir le début du scénario, sa dynamique et les secteurs les plus sensibles.
Adoptez un cadre qui rattache les gros titres au « tape ». Les Geopolitical Risk Indicators de BlackRock et ses scenarios pilotés par le marché cartographient environ deux mille variables de marché vers des événements de risque. Ils soulignent que les impacts sont plus forts près de l’épicentre et quand l’environnement macro est faible.
Alignez les hypothèses macro sur la vue de la zone euro. Le composite géoéconomique de la BCE et ses canaux de stress test aident à relier les chocs politiques à l’inflation, à l’activité et au resserrement du crédit dans le marché unique. Cela ancre l’exercice dans une discipline de supervision.
Pour les équipes data science, on peut aller plus loin. Voyez comment nous appliquons le machine learning à des signaux de risque en temps réel dans The Rise of AI in Risk Assessment.
Voyez comment ces flux s’insèrent dans les boucles de décision dans Decision-Making Under Uncertainty.
| Entrée ou cadre | Ce que cela mesure | Comment l’utiliser | Pourquoi c’est important |
|---|---|---|---|
| EPU index | Incertitude de politique économique dans les médias | Déclencher des scénarios, calibrer des chocs de volatilité actions | Relie incertitude, volatilité, investissement et emploi |
| GPR index | Risque géopolitique dans les médias | Repérer les régimes de risque de queue, fixer les poids sectoriels | Capture les queues baissières et les écarts d’exposition |
| BlackRock BGRIs/MDS | Cartographie du risque dans les prix de marché | Relier les récits aux mouvements de P&L | Teste si le risque est déjà dans les prix |
| ECB geoeconomic composite | Canaux macro découlant des chocs | Aligner les trajectoires d’inflation et d’activité | Aligne avec les gabarits de stress de supervision |
| BIS event evidence | Stress de liquidité et de basis | Calibrer les sauts de CDS, FX et volatilité | Fixe des tailles de choc réalistes et localisées |
Des indices au P&L : scénarios et tests de résistance
Commencez par un récit. Par exemple, une escalade qui relève le GPR, touche les intrants énergétiques européens, rehausse la trajectoire d’inflation de la zone euro et affaiblit l’activité. Puis traduisez‑le en chiffres.
Utilisez les niveaux et variations d’EPU et de GPR pour le choc « gros titre ». Reflétez la sensibilité sectorielle et géographique à l’aide des preuves GPR sur les expositions au niveau des entreprises. Superposez des effets plus marqués près de l’épicentre.
Fixez les tailles de choc avec les éléments de marché. La revue de la BIS aide à calibrer les sauts de volatilité, de spreads CDS et de FX. Elle montre comment les conditions de financement peuvent basculer vite quand les expositions se concentrent.
Reliez au macro avec des gabarits. Les travaux de la BCE offrent des trajectoires plausibles d’inflation et de production industrielle sous stress géopolitique. Vous pouvez les injecter dans des modèles actions, crédit et taux ainsi qu’à travers les expositions bancaires.
Enfin, testez la question « est‑ce dans les prix ». Les scenarios pilotés par le marché de BlackRock aident à comparer les prix courants aux primes de risque implicites. Ils guident entre sur‑couverture et sous‑préparation.
Au niveau du portefeuille : diversification, liquidité et inclinaisons actives
On ne peut pas couvrir tout le risque politique. Les praticiens prônent la focalisation. Prenez les risques pour lesquels vous êtes rémunéré et écartez ceux qui ne le sont pas.
Diversifiez par expositions, pas par étiquettes. Mixez des actifs aux liens différents avec les politiques publiques et le commerce. Utilisez les alternatifs lorsqu’ils lissent des à‑coups politiques idiosyncratiques, conformément aux recommandations de J.P. Morgan.
Gardez des plans de liquidité simples et pré‑validés. Les preuves de la BIS sur les tensions FX et CDS montrent à quelle vitesse basis et financement bougent. Décidez à l’avance quoi vendre, où vous financer et comment rouler.
Employez des inclinaisons actives quand des écarts de prix s’ouvrent. Le cadre BlackRock suggère que lorsque le marché surestime ou sous‑estime le risque, des positions tactiques et des couvertures peuvent créer de la valeur. Faites‑le seulement si vous avez chiffré le portage et le slippage.
Testez la discipline réelle de votre portefeuille.
Des couvertures de queue adaptées aux chocs européens
Les couvertures de queue se rangent en deux grandes familles. Les approches « type put » recherchent une convexité prononcée lors de replis brusques. Les approches « type tendance » visent à capter des baisses persistantes à travers les actifs.
Les recherches d’AQR en évaluent les arbitrages. Les couvertures « type put » délivrent souvent une forte convexité mais pèsent sur le long terme lorsque les marchés sont calmes. Les couvertures « type tendance » coûtent moins en portage et protègent sur un éventail plus large de queues, mais peuvent être en retrait lors des gaps baissiers.
Un assemblage mixte fonctionne souvent mieux. Combiner une enveloppe budgétée de protection « type put » avec un noyau « type tendance » accroît la probabilité qu’au moins un moteur fonctionne selon les styles de choc géopolitique. Cela peut aussi lisser le coût total de la couverture.
Pour des techniques approfondies et des idées de maîtrise des coûts, voir Navigating Tail Risk in Uncertain Markets.
Éléments de cas : ce que les chocs récents nous ont appris
Les événements autour de la Russie–Ukraine ont servi de test en temps réel. Les marchés ont vu des pics rapides de volatilité, des dislocations de change et de lourds flux CDS. La douleur a été plus grande là où les expositions étaient locales et concentrées, comme l’a documenté la BIS.
Le risque de politique économique s’y est ajouté. La recherche EPU montre que, quand l’incertitude de politique augmente, les entreprises réduisent l’investissement et les embauches. Cela peut amplifier le stress actions et crédit dans les secteurs sensibles aux politiques lors d’une flambée géopolitique.
Les constats du GPR montrent que le choc est inégal selon les entreprises et secteurs. Les expositions aux goulets d’étranglement commerciaux, aux intrants énergétiques et aux risques de sanctions sont devenues du jour au lendemain des moteurs de valorisation. Ils ont déterminé quelles couvertures ont payé.
La lentille macro de la BCE éclaire la trajectoire : les pressions inflationnistes ont augmenté alors même que la production industrielle se contractait. C’est un mauvais arrière‑plan pour les obligations comme pour les actions, qui renforce l’importance des plans de liquidité et de couverture.
Idées reçues qui brident les portefeuilles
« Le risque politique est déjà dans les prix. » Parfois oui, souvent non. Les scenarios pilotés par le marché de BlackRock existent pour tester cette affirmation. Prix à l’appui, ne supposez rien.
« Couvrir, c’est du portage gâché. » Les travaux d’AQR montrent que la traînée de couverture est réelle, mais qu’on peut la budgéter et la réduire grâce à des dispositifs mixtes qui protègent plus de types de queues, gardant un ratio gain/coût sensé.
« Rien n’aide quand le choc frappe. » Les preuves de la BIS sur l’amplification locale et les canaux de la BCE montrent de nombreux leviers qui changent l’issue. Ces leviers incluent les poids sectoriels, l’exposition géographique, la liquidité et le financement, et le mix précis de couvertures.
« La seule réponse, c’est la patience passive. » J.P. Morgan plaide pour une prise de risque sélective et pour l’usage d’alternatifs et d’inclinaisons actives afin de gérer les expositions idiosyncratiques. La discipline bat le fatalisme.
Faites une répétition rapide de votre plan de liquidité.
Une checklist à déployer dès ce trimestre
Cela ne requiert pas six mois de chantier. Une petite équipe peut monter dès maintenant un cadre minimal et défendable, puis l’affiner au fil des données et des processus.
- Intégrer les flux EPU et GPR pour marquer les régimes, déclencher des scénarios et fixer la sensibilité sectorielle.
- Construire des scénarios pilotés par le marché qui relient les récits aux mouvements de prix, et aligner les trajectoires macro sur les canaux géoéconomiques de la BCE.
- Calibrer les chocs actions, crédit et FX avec les preuves d’événements de la BIS, et refléter l’amplification locale là où les expositions se concentrent.
- Définir des inclinaisons d’allocation et des déclencheurs de liquidité pré‑établis, puis concevoir une enveloppe mixte de couvertures de queue équilibrant convexité et portage.
- Revoir chaque mois ce qui était dans les prix ou non, et re‑chiffrer les couvertures — puis ajuster positions et coussins.
Si vous voulez une feuille de route plus large pour les données et les processus, voyez comment nous relions modèles et équipes dans The Future of Finance: Integrating AI into Risk Management Frameworks.
À lire également
- Assessing Portfolio Risk in an Era of Geopolitical Uncertainty
- Navigating Tail Risk in Uncertain Markets: Advanced Strategies for Portfolio Protection
- The Rise of AI in Risk Assessment: Transforming How Investors Approach Uncertainty
- The Future of Finance: Integrating AI into Risk Management Frameworks