Les banques centrales ne se contentent pas de « donner le ton ». Elles modifient les flux de trésorerie et les risques auxquels les portefeuilles sont exposés. La vraie question est de traduire les décisions de politique en effets de portefeuille clairs et testables.
Nous cartographions les instruments, retraçons les canaux de transmission et proposons une boîte à outils concrète et réplicable. L’objectif est simple, sans être aisé : relier bilans et taux au risque et au rendement que vous détenez.
Ce que recouvrent « politique monétaire » et impact sur portefeuille
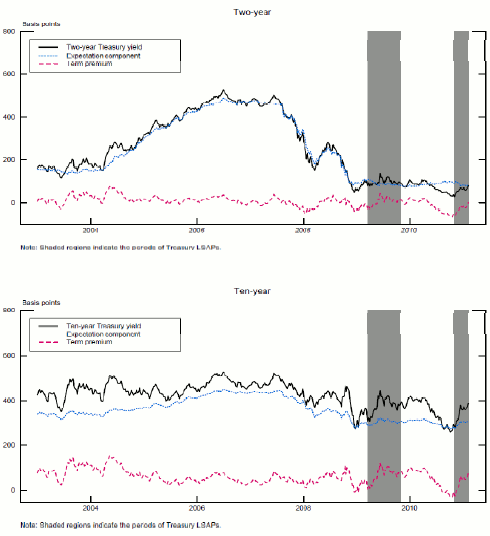
La politique ne se réduit pas au taux directeur. Elle inclut les achats d’actifs à grande échelle, la taille et la composition du bilan, ainsi que le rythme de « normalisation » ou de QT.
Les achats massifs abaissent les rendements longs en comprimant les primes de terme via les canaux de rareté et de duration, comme le montrent D’Amico et al. (FEDS 2012) avec des preuves au niveau CUSIP. C’est le canal d’équilibre de portefeuille à l’œuvre.
La composition du bilan compte aussi pour le système d’intermédiation du risque. Un modèle et une calibration dans le Document de travail BIS n° 1173 relient la taille et la duration du bilan au risque de duration et à la résilience des intermédiaires, avec des effets qui dépendent de la structure par maturité de la dette publique.
L’impact sur le portefeuille est la variation mesurable des rendements obligataires et des primes de terme, des performances et de la volatilité des actions, des spreads de crédit, et du comportement conjoint d’un 60/40. Ce sont ces résultats que nous visons via données et régressions simples.
Pourquoi c’est décisif aujourd’hui
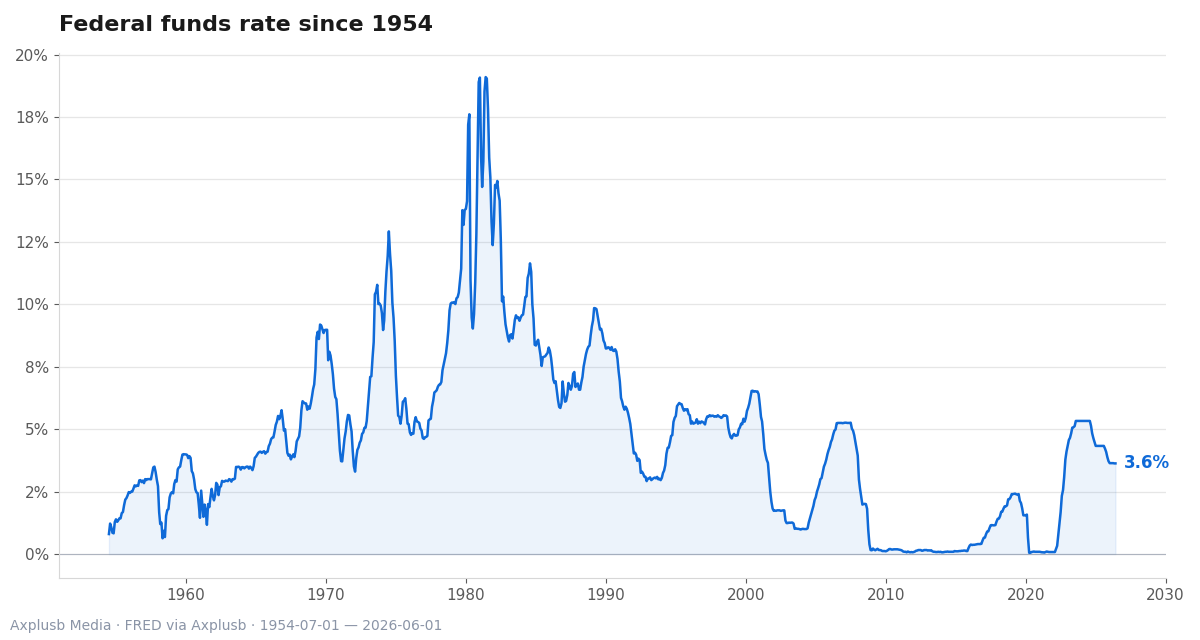
Le régime de taux a changé. Une analyse de BlackRock Investment Institute (2023) soutient que des taux plus élevés plus longtemps ont modifié l’arbitrage entre couverture et rendement, et affaibli le coussin du 60/40.
Les trajectoires de bilan redeviennent déterminantes. Le cadre du BIS souligne que l’efficacité des outils de bilan dépend de l’orientation du taux directeur et de la structure de la dette publique, pas seulement de la taille affichée.
Le mélange entre politique et maturité de la dette façonne désormais la prime de terme et le risque que doivent absorber teneurs de marché et fonds. Les réglages de politique deviennent un moteur de premier ordre des replis et des couvertures de portefeuille.
Les investisseurs ont besoin de relier les choix de politique aux impacts attendus sur rendement, risque et corrélations. Les ajustements tactiques ne sont pas optionnels lorsque la couverture principale est moins fiable qu’avant.
Canaux de transmission : des mécanismes, pas des métaphores
Raisonnez en canaux. Le premier est celui de l’équilibre de portefeuille et de la rareté de duration. Quand une banque centrale retire de la duration du marché, la prime de terme baisse et les rendements longs reculent — c’est ce que FEDS 2012 documente titre par titre.
Le deuxième est le canal du risque de duration des intermédiaires. La composition du bilan peut déplacer le risque de duration vers ou hors des dealers et des fonds. Le papier du BIS montre comment ce déplacement modifie la résilience et la transmission de la politique conventionnelle.
Troisième idée : refinancement et segmentation. L’impact des achats peut varier selon les segments, par exemple entre MBS et Treasuries. Les travaux micro ont proposé cette hétérogénéité comme point testable : l’analyse au niveau des actifs surclasse un unique scalaire de politique.
Comment ces canaux atteignent-ils actions et crédit ? Des primes de terme plus faibles rehaussent la valeur actuelle des flux et peuvent comprimer les spreads de crédit, tandis que les changements du risque de bilan des intermédiaires affectent liquidité et volatilité. Le sens et l’ampleur dépendent du régime.
| Canal | Outil de politique | Objet mesuré | Effet attendu sur le portefeuille |
|---|---|---|---|
| Équilibre de portefeuille / rareté de duration | LSAPs / QE | Prime de terme sur les obligations longues | Rendements plus bas, prix obligataires plus élevés, gains portés par la duration |
| Risque de duration des intermédiaires | Taille et composition du bilan | Capacité de risque des dealers/fonds | Variations de liquidité et de spreads, volatilité dépendante du régime |
| Trajectoire des taux directeurs | Taux directeur et indications prospectives | Taux court et pente de courbe | Variations du taux d’actualisation, pression ou détente sur les multiples actions |
Boîte à outils empirique : mesurer chocs et réponses
Commencez par des fenêtres d’événements autour des annonces de politique et des calendriers d’achats. Calibrez les mouvements de rendements en points de base en vous appuyant sur les résultats au niveau des obligations de FEDS 2012 comme ancre d’ordre de grandeur.
Construisez ensuite des règles de régime sur les taux et la courbe. Utilisez des graphiques publics et des historiques de performances pour classer périodes de taux élevés vs faibles, et fixer des rendements de référence pour des tests simples. L’objectif est de comparer des choses comparables entre régimes.
Côté inférence, restez robuste. Les études de politique monétaire mobilisent souvent GMM et erreurs de Newey‑West pour se prémunir contre instruments faibles et autocorrélation ; calquez ces pratiques dans vos tests au niveau des actifs.
Enfin, reliez les chocs de politique aux métriques de portefeuille. Traduisez les points de base en rendements obligataires selon la duration, reliez les changements de courbe aux mouvements des facteurs actions, et relevez le bêta aux spreads pour le crédit.
À propos des anticipations et des surprises
La politique est un flux, pas un point. Distinguez les changements anticipés de trajectoire des véritables surprises ; utilisez des fenêtres d’annonce pour isoler le choc.
Les anticipations façonnent lentement les valorisations. Les surprises génèrent les mouvements brusques de prix et de volatilité qui comptent pour maîtriser les replis.
Les deux importent, car une même mesure peut avoir des effets de marché différents selon qu’elle est déjà intégrée ou non. Traitez la tendance de fond et le choc comme deux entrées distinctes de vos tests.
Idées reçues et écueils fréquents
Première erreur : traiter le QE comme un scalaire unique pour tous les actifs. L’angle refinancement et segmentation suggère un impact différencié par instrument ; n’extrapolez pas les effets Treasuries aux MBS ou au crédit.
Deuxième erreur : supposer que le marché reflète toujours l’intention des banquiers centraux. Parfois, croyance de marché et guidage divergent, ce qui peut atténuer ou inverser la transmission de court terme aux prix.
Troisième erreur : ne raisonner qu’en équilibre de long terme en ignorant la résilience des intermédiaires. Le cadre du BIS fait de la résilience une variable d’ajustement qui modifie la façon dont la politique atteint les primes de risque.
Quatrième erreur : conserver une seule couverture en toutes saisons. La lecture de BlackRock est que des taux plus hauts et plus persistants émoussent le coussin classique du 60/40, ce qui appelle des expositions plus fines, plus courtes en duration et orientées revenu.
Études de cas et repères quantitatifs
D’abord, l’algèbre obligataire. Utilisez les impacts en points de base sur la courbe issus de FEDS 2012 comme cibles de calibration, puis traduisez-les en variations de rendement attendues selon la duration de votre poche obligataire.
Ensuite, définissez des régimes de taux. Séparez états de taux élevés et faibles, et relevez les performances moyennes des obligations, actions et crédits pour chaque état sur votre échantillon. La règle peut être simple, mais explicite et stable.
Côté portefeuilles, construisez un 60/40 « vanille » et une version à inclinaison dynamique. L’inclinaison suit les recommandations de BlackRock : duration plus courte et revenus plus granulaires quand les taux sont élevés et que les banques centrales réduisent leurs bilans.
Puis testez une sensibilité au bilan. Faites varier la taille et la duration d’un bilan notionnel de banque centrale et propagez le changement implicite de prime de terme dans votre poche obligataire et dans les taux d’actualisation de vos modèles actions.
| Cas d’usage | Entrée | Ancre de calibration | Sortie portefeuille |
|---|---|---|---|
| Étude d’événement sur QE | Mouvement en pb pendant la fenêtre d’annonce | Déplacements de rendements au niveau CUSIP dans FEDS 2012 | Rendement obligataire ajusté de la duration, bêta à la prime de terme |
| Backtest par régime | Niveau de taux et pente de courbe | Graphiques publics et historique de performances | 60/40 vs inclinaison, repli et Sharpe |
| Stress de QT | Taille et duration du bilan | Modèle BIS de risque des intermédiaires | Variation des spreads, proxy de liquidité, taux de réussite des couvertures |
Points de vue alternatifs, limites et rôle du sentiment
Les effets de bilan dépendent des modèles. Le papier du BIS montre qu’un même mouvement de bilan peut produire des résultats différents selon la maturité de la dette ou l’orientation du taux directeur.
La croyance de marché peut diverger des messages de politique. Dans ces épisodes, les prix peuvent suivre l’appétit pour le risque plutôt que le guidage ; attribuer les mouvements à la seule politique induirait en erreur.
L’identification est délicate dans les tests en forme réduite. Utilisez plusieurs fenêtres et instruments, et comparez les résultats par sous‑échantillons pour éviter de courir après du bruit qui ressemble à un effet de politique.
N’imposez pas un récit unique. Séparez canaux et régimes dans votre code, puis ne les combinez qu’au niveau portefeuille, là où les arbitrages sont explicites.
Mode d’emploi pour les équipes de portefeuille
Constituez un jeu de données parcimonieux. Incluez taux directeur, proxy de prime de terme, taille du bilan de banque centrale et estimation de sa duration, pente de courbe et un indice de maturité de la dette.
Calibrez le bloc obligataire avec des ancres en points de base tirées de FEDS 2012. Convertissez les variations de taux en mouvements de prix attendus en utilisant vos durations clés réelles.
Classez les régimes et lancez deux backtests : un 60/40 statique et une inclinaison pilotée par règles qui raccourcit la duration et ajoute du revenu en régime de taux élevés, conformément aux recommandations de BlackRock. Comparez replis, taux de réussite des couvertures et coûts de rééquilibrage.
Soumettez le système à des stress. Choquez taille et composition du bilan, comme dans BIS WP 1173, puis suivez la réaction du bêta aux spreads, des proxys de liquidité et de la volatilité dans vos lignes.
- Variables: taux directeur, pente de courbe, proxy de prime de terme, taille du bilan, duration du bilan, structure de maturité de la dette.
- Tests: fenêtres d’événements, backtests par régime, bêta aux spreads, sensibilité à la liquidité.
- Scénarios: LSAP activé, QT activé, taux plus hauts plus longtemps, changement du profil de maturité de la dette.
- Sorties: variation de rendement attendue, changement de volatilité, efficacité de couverture, trajectoires de repli.
Mesurez la discipline réelle de votre portefeuille. Appliquez les tests d’événements et de régime sur vos trois dernières années, et écrivez les règles que vous auriez suivies.
Annexe : un flux de travail reproductible
Étape un — données et graphiques. Récupérez taux directeurs, courbe et historiques de performances auprès des mêmes sources que celles de vos comités, afin d’aligner règles et graphiques.
Étape deux — fenêtres d’événements. Codez des fenêtres étroites autour des jours de décision et des annonces de calendriers d’achats. Mesurez les mouvements en points de base, puis traduisez‑les en rendements via durations clés et duration effective.
Étape trois — régressions. Régressiez rendements obligataires et actions sur vos variables de choc de politique et des muettes de régime. Utilisez des erreurs robustes pour stabiliser l’inférence quand le bruit est élevé.
Étape quatre — synthèse portefeuille. Combinez blocs obligataire et actions dans votre mix de base, puis ajoutez une inclinaison qui réagit aux régimes et aux chocs de bilan. Enregistrez le turnover et toute variation du risque de liquidité.
Deux graphiques de diagnostic rendent le processus tangible. D’abord, une échelle du rendement obligataire attendu par pas de 10 pb de mouvement de courbe pour vos lignes. Ensuite, une courbe montrant comment le taux de réussite de la couverture 60/40 varie selon les régimes de taux.
L’hétérogénéité des actifs est votre dernier kilomètre. Travaillez par secteur et qualité de crédit plutôt que de traiter la politique comme un unique nombre frappant tous les actifs de la même façon.
Si vous utilisez des modèles pour rendre ces règles répétables, veillez à ne pas sur‑ajuster aux fenêtres d’événements. Le machine learning pragmatique peut aider à sélectionner des variables stables — voyez comment cela s’articule avec l’IA dans l’optimisation de portefeuille.
Conclusion et points d’attention à venir
La politique est désormais un risque de portefeuille que vous pouvez et devez mesurer. Les trajectoires de bilan et des taux plus hauts plus longtemps modifient la couverture que beaucoup tenaient pour acquise.
Les canaux sont assez clairs pour être modélisés. Les primes de terme bougent quand la duration devient rare, et la résilience des intermédiaires façonne la transmission vers spreads et volatilité, comme l’expose BIS WP 1173.
La posture pratique est calme et déterminée. Surveillez la composition des bilans, recalibrez vos paris de duration, testez la couverture 60/40 par régime et gardez un œil sur la liquidité.
Le « marché des marchés » évolue aussi. Les rails digitaux et de nouveaux instruments pourraient modifier la transmission, comme discuté dans notre analyse sur les CBDC et dans notre article sur les actifs tokenisés.
Mettez votre mode d’emploi sous stress avant la prochaine réunion. Si vous pouvez expliquer comment 25 basis points ou un ajustement de bilan touchent vos lignes, vous êtes prêt.
À lire également
- L’impact des monnaies numériques de banque centrale sur les stratégies de portefeuille traditionnelles
- L’avenir des actifs tokenisés : impact sur les stratégies de diversification de portefeuille
- L’impact de l’IA sur l’optimisation de portefeuille : ce que les investisseurs doivent considérer