La finance décentralisée n’est plus un simple slogan « sans banque ». Elle réunit des protocoles qui déplacent des fonctions financières clés sur des rails programmables et révèlent à la fois de nouveaux outils et de nouvelles lignes de faille.
Ce qu’est la DeFi, en pratique
La DeFi est un empilement ouvert de code qui exécute une logique financière sur des blockchains. Ses briques essentielles sont les contrats intelligents, les teneurs de marché automatisés et les échanges décentralisés, les protocoles de prêt et les stablecoins. Elles s’appuient sur des oracles pour les prix et les événements, et sur le consensus pour l’ordre et la finalité des transactions ; ces maillons déterminent comment la valeur circule on‑chain et où une défaillance technique peut se muer en perte financière, un panorama décrit par la Réserve fédérale dans son document FEDS sur les briques DeFi et les canaux de stabilité.
Pourquoi la DeFi compte aujourd’hui : élan institutionnel et vraie industrialisation
Le centre de gravité s’est déplacé des expérimentations de hobbyistes vers des produits adaptés aux portefeuilles établis. Les perspectives 2026 d’un grand gérant soulignent que la tokenisation et les crypto‑actifs engendrent de nouveaux « wrappers » investissables. Ces enveloppes vont de fonds monétaires tokenisés à des instruments réglables 24/7, comme le décrit le livre blanc 2026 de BlackRock.
Les banques et les sociétés de gestion n’attendent pas sur la touche. En décembre 2025, J.P. Morgan Asset Management a annoncé son premier fonds monétaire tokenisé, MONY, émis sur une blockchain publique avec souscriptions et rachats on‑chain. Le communiqué a mis en avant des rails en stablecoins et en cash pour les flux, ainsi que la transparence opérationnelle qu’apporte un registre partagé.
L’infrastructure de marché suit les produits. Les outils pour portefeuilles et API se sont améliorés depuis les premières analyses qui imaginaient une bascule vers des rails « sans banque ». Cet accès pratique compte pour l’ergonomie et conditionne la manière dont les institutions déposent, comptabilisent et auditent des positions tokenisées dans leurs systèmes existants.
Pour les acteurs traditionnels, l’intégration est l’épreuve de vérité. Nous avons exploré le pont opérationnel et politique dans L’intégration de la blockchain dans la finance traditionnelle : opportunités et défis. Cette cartographie montre où les processus hérités rencontrent le règlement programmable.
La promesse : efficacité, nouveaux instruments et gains pour les portefeuilles
La DeFi met en avant la vitesse et la composabilité. Un règlement 24/7 réduit l’inertie des systèmes par lots, et des fonds tokenisés peuvent être fractionnés en unités plus petites pour faciliter l’accès et l’usage en collatéral. Des écritures on‑chain peuvent diminuer les frictions de rapprochement et améliorer l’auditabilité.
La tokenisation ouvre aussi de nouvelles enveloppes. Un fonds monétaire tokenisé peut servir de collatéral plus fluide dans des workflows permissionnés tout en restant une classe d’actifs familière. Le lancement de MONY par J.P. Morgan a été cadré précisément ainsi, avec la nuance que l’enveloppe change surtout les rails, pas le risque.
Les portefeuilles peuvent y gagner à la marge. Des recherches institutionnelles suggèrent que de petites allocations à des expositions tokenisées peuvent ajouter diversification ou liquidité dans certaines niches, même si le cas dépend du contexte. Les pilotes de produits et les rails 24/7 font partie de l’exploration, pas d’un verdict final.
Le rendement participe de l’attrait, et pas seulement en marché haussier. Les protocoles DeFi versent des frais aux apporteurs de liquidité et aux déposants, souvent en jetons natifs ou via des droits de gouvernance. Cette structure peut générer des taux nominaux élevés quand l’activité est soutenue, mais elle ajoute des pièces mobiles que l’allocataire doit correctement tarifer.
La taxonomie des risques : technique, opérationnelle, gouvernance et canaux systémiques
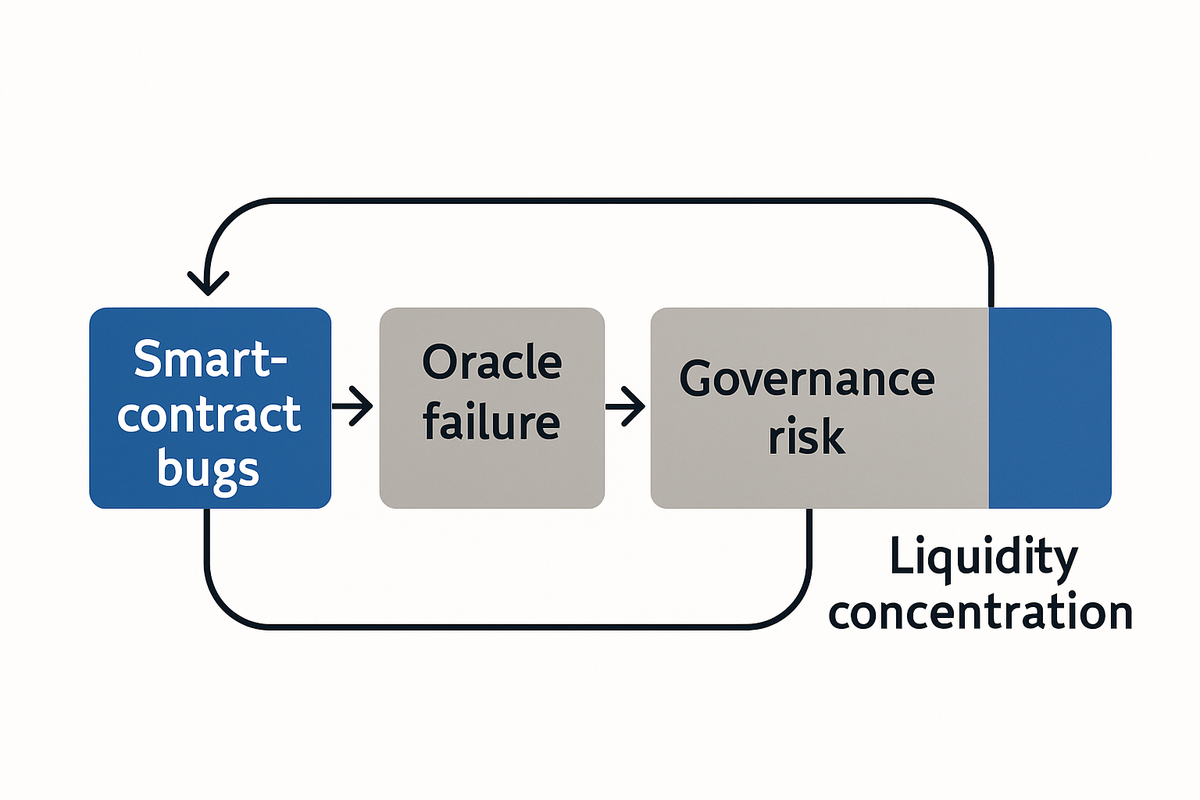
Les risques de la DeFi reflètent son architecture. Des contrats intelligents peuvent échouer à cause de bogues, de failles de conception économique ou de mises à jour mal testées.
Les oracles peuvent livrer des données erronées ou tardives et déclencher de mauvaises liquidations. La BRI documente des fragilités spécifiques, dont la concentration de liquidité et la valeur extractible issue de l’ordonnancement des transactions par mineurs ou validateurs, dans son Working Paper No. 1061.
Le risque opérationnel suit les chemins du code. La composabilité signifie qu’une défaillance dans un module peut se propager aux protocoles qui s’empilent au‑dessus. Une liquidité concentrée peut se tarir sous stress et transformer des écarts de prix en cascades.
La gouvernance est souvent plus centralisée que ne le laisse entendre le marketing. Des mises à jour peuvent dépendre d’un petit nombre de signataires, d’une fondation, ou de quelques baleines. Le traitement légal du code, des jetons et des responsabilités reste indéterminé dans de nombreux pays, et l’étude de la Fed souligne des lacunes de supervision et des canaux par lesquels des chocs DeFi pourraient toucher les banques, comme le précise l’analyse FEDS sur l’ambiguïté réglementaire.
Des canaux systémiques relient des ruées on‑chain aux bilans off‑chain. Les stablecoins peuvent faire face à des vagues de rachats si la confiance se fissure, et les protocoles de prêt liquident le collatéral selon les prix des oracles. Ces dynamiques compriment le temps et peuvent forcer des ventes corrélées sur des places qui paraissent diverses jusqu’à ce que le même déclencheur les frappe.
| Catégorie de risque | Ce qu’il faut examiner | Pourquoi c’est important |
|---|---|---|
| Bogues de contrats intelligents | Historique d’audit, méthodes formelles, mises à jour | Des erreurs de code peuvent geler ou vider des fonds |
| Conception des oracles | Sources de données, cadence de mise à jour, mécanismes de repli | De mauvaises données déclenchent de mauvaises liquidations |
| MEV/front‑running | Mesures d’atténuation, ordre des transactions | Le prélèvement de valeur extractible fausse les incitations |
| Concentration de liquidité | Profondeur sur les plates‑formes, concentration | Des marchés étroits amplifient les écarts de prix |
| Centralisation de la gouvernance | Clés d’admin, quorum, pouvoir de vote | Quelques acteurs peuvent changer les règles |
| Zones grises juridiques/réglementaires | Juridiction, traitement de l’actif | Recours incertain en période de stress |
Comportements des investisseurs et dynamiques de marché qui amplifient la fragilité
Le comportement humain s’inscrit dans ces structures. Des rendements affichés élevés attirent des flux vers des stratégies complexes. Ces flux suivent l’attention plus que la valeur ajustée du risque, ce qui peut amplifier le risque de queue quand les incitations changent.
La complexité est un risque en soi. Beaucoup d’investisseurs sous‑estiment la perte impermanente dans les pools de liquidité ou la nature autoréflexive des incitations via les jetons de gouvernance. Des cycles d’attention rapides raccourcissent les délais de décision et encombrent les mêmes positions.
Des mécanismes de ruée sont intégrés à certains designs. Les ratios de collatéral des protocoles de prêt imposent automatiquement des liquidations quand les prix baissent. Ces liquidations peuvent accentuer encore la baisse des prix.
Les superviseurs sont attentifs à ce schéma. L’aperçu de la Fed met en avant le risque de ruée dans les structures de stablecoins et la possibilité que banques ou courtiers soient exposés indirectement via la conservation, les paiements ou les lignes de crédit. Ce canal n’exige pas que les banques détiennent les jetons pour que la contagion compte.
Pour ceux qui lisent ces dynamiques à travers la psychologie, voir Finance comportementale et IA : comment la technologie peut aider à atténuer les biais des investisseurs . On y montre des outils qui peuvent ralentir les décisions quand l’attention explose.
Épisodes concrets et premiers cas institutionnels
Nous avons observé en pratique des cascades de liquidations on‑chain, documentées par la BRI avec d’autres fragilités opérationnelles. Ce furent des épisodes de prix et de liquidité qui ont forcé des contrats intelligents à liquider du collatéral et à déboucler des positions à travers des protocoles.
Le risque de vacillement des stablecoins en est l’illustration. La pression sur l’ancrage peut déclencher des rachats et des ventes de collatéral, avec des effets qui se diffusent entre des venues partageant les mêmes sources de liquidité. L’analyse de la Fed cartographie ces canaux vers des acteurs off‑chain quand des banques fournissent des services à ces émetteurs.
À l’actif du bilan, un premier cas institutionnel existe désormais. Le fonds monétaire tokenisé de J.P. Morgan a apporté des souscriptions et des rachats on‑chain à un instrument familier et souligné le règlement et l’usage en collatéral comme bénéfices opérationnels. Il illustre comment la TradFi peut tester des enveloppes tokenisées sans rebâtir toute la pile de confiance.
Enfin, la recherche sectorielle anticipe la poursuite des fonds tokenisés, pilotes et rails. La trajectoire d’innovation est pragmatique. Elle tient plus du design de produit et de la plomberie que de l’idéologie. C’est un terrain plus sain pour une due diligence.
Idées reçues et « illusion de décentralisation »
Le « trustless » n’est pas une propriété universelle. C’est un compromis assorti de dépendances. La BRI parle d’illusion de décentralisation quand des points de contrôle se concentrent chez des validateurs, des blocs de vote en jetons ou des clés d’admin capables de mettre un protocole en pause ou de le modifier, un thème analysé dans le Working Paper No. 1061 de la BRI.
Les données et l’ordonnancement sont des goulots d’étranglement. Les oracles ancrent de nombreuses positions, et le MEV montre que l’ordre des transactions peut être profitable pour ceux qui peuvent l’influencer. Ces caractéristiques peuvent être atténuées mais pas niées.
Le droit s’invite aussi dans la réalité. Les contrats intelligents opèrent dans un système juridique humain qui tranche la responsabilité, l’exécutabilité et les droits de propriété. L’étude de la Fed insiste sur l’ambiguïté et les angles morts de supervision quand des instruments chevauchent le code et la loi et engagent le recours des investisseurs.
Les manchettes annonçant la disparition immédiate des banques manquent la voie hybride. Les portefeuilles, les API et les écritures on‑chain ouvrent l’accès, mais la conservation, les paiements et le crédit reposent encore sur des institutions. La route la plus directe vers l’échelle est le partenariat, pas l’autodafé des intermédiaires.
Contre‑arguments et plaidoyer pro‑innovation — pourquoi la régulation ne doit pas étouffer l’utilité
L’argument en faveur d’une politique calibrée est simple. La tokenisation peut livrer des gains d’efficacité opérationnelle, élargir l’accès aux actifs et créer de nouveaux blocs de construction pour le design produit. Une main trop lourde coûterait ces bénéfices sans supprimer des risques qui existent déjà sous des formes moins transparentes.
La recherche institutionnelle plaide pour de petites allocations réfléchies à des expositions tokenisées quand elles résolvent un problème clair, comme le calage de liquidité ou la gestion du collatéral. Ces pilotes peuvent fonctionner dans des cadres de gouvernance et d’audit robustes et nourrir des règles plus larges.
Une régulation pragmatique doit préserver le bon et contraindre le mauvais. Standardiser la divulgation, cartographier les dépendances et aligner la conservation avec les meilleures pratiques existantes ne sont pas anti‑innovation. C’est le coût pour que l’argent réel emprunte ces rails.
Une lecture équilibrée des travaux de supervision conforte cette position. L’aperçu de la Fed pointe des risques et des angles morts sans conclure que la finance programmable est dénuée de mérite. Cela laisse de la place pour des bacs à sable, la collecte de données et une réglementation itérative qui suit la technologie.
Pour un regard plus fouillé sur le couple risques‑politiques publiques, voir L’avenir de la finance décentralisée : concilier innovation et protocoles de risque robustes. On y trouve davantage de détails.
Évaluer et atténuer le risque de protocole — un cadre pratique
Une checklist simple aide allocataires et superviseurs à se concentrer sur l’essentiel. Elle commence par le code, suit les entrées de données et se termine par la gouvernance et la cartographie juridique ; elle doit être appliquée avant tout engagement de capital.
- Qualité du code: audits indépendants, vérification formelle et trajectoire de mise à jour claire avec règles de retour arrière.
- Cartographie des oracles: sources de données, cadence de mise à jour, logique de basculement et résolution des conflits.
- Risque MEV et d’ordonnancement: atténuations telles que commit‑reveal, enchères par lots ou relais de confiance.
- Diagnostic de liquidité: profondeur par venue, concentration dans les pools et dépendance à un teneur de marché unique.
- Clarté de gouvernance: clés d’admin, seuils de quorum, concentration des détenteurs de jetons et pouvoirs d’urgence.
- Position juridique: juridiction, classification de l’actif, modalités de conservation et recours en cas de litige.
- Carte d’interconnexions: dépendances entre protocoles et exposition aux parités de stablecoins.
- Monitoring: analytique on‑chain, alertes sur désancrages et pics d’utilisation, et reporting tiers.
Les revues techniques plaident pour de meilleurs audits, une conception de protocole améliorée et des travaux sur l’évolutivité afin de réduire les modes de défaillance. Les autorités de supervision ajoutent la nécessité de surveiller les interconnexions et de clarifier où commence et s’arrête la protection des consommateurs. Ensemble, elles forment un socle de due diligence pour toute exposition on‑chain.
Pour les équipes risques, l’IA peut aider à faire remonter des anomalies en temps réel et à tester des flux sous stress avant qu’ils ne comptent. Nous avons examiné les bénéfices de contrôle de l’automatisation dans L’avenir de la finance : intégrer l’IA dans les cadres de gestion des risques.
À retenir pour investisseurs et régulateurs — des pas modestes et réalistes
Commencez par des enveloppes que vous connaissez. Un fonds monétaire tokenisé ou un jeton de crédit courte durée peut servir de test opérationnel sans réécrire la politique d’investissement. Fixez des limites de position, instrumentez l’exposition et rédigez des règles de sortie avant d’entrer.
Exigez l’auditabilité et la clarté de conservation. Cartographiez les droits juridiques sur le chemin du code et assurez‑vous que le reporting relie les écritures on‑chain aux livres et registres. Utilisez des analyses tierces pour un suivi indépendant.
Les superviseurs peuvent mener des bacs à sable avec des enjeux réels mais modestes et publier la télémétrie. Les études d’interopérabilité doivent inclure la conservation, les paiements et les chaînes de règlement, pas seulement la logique de protocole, afin d’apprendre comment les chocs circulent et où placer des coupe‑circuits.
N’externalisez pas votre jugement à l’euphorie ou à la peur. Lisez les rapports de code, les documents de gouvernance et les conditions juridiques. Décidez ensuite du problème que le produit résout et si le risque résiduel vaut l’enjeu.
Vérifiez la discipline réelle de votre portefeuille. Testez comment votre cadre de risque noterait un fonds tokenisé avant allocation.
À lire également
- L’intégration de la blockchain dans la finance traditionnelle : opportunités et défis
- L’avenir de la finance décentralisée : concilier innovation et protocoles de risque robustes
- Finance comportementale et IA : comment la technologie peut aider à atténuer les biais des investisseurs