L’inflation élevée et tenace change le métier. Couvrir n’est plus compter passivement sur la duration nominale pour compenser le risque actions. La mission devient la gestion du rendement réel. Elle exige aussi une lecture fine des signaux de marché. Et le choix d’outils adaptés aux différents horizons.
Ce que « couvrir l’inflation » veut dire aujourd’hui
L’inflation relève les rendements nominaux et fait bouger les rendements réels. Ce découplage bouscule le simple barbell actions–obligations. Les breakevens et rendements réels quotidiens issus du jeu de données TIPS de la Réserve fédérale donnent à voir cette charnière en temps réel. La série retrace les courbes réelles estimées et la compensation d’inflation implicite la série de rendements TIPS et de breakevens de la Réserve fédérale.
Le 60/40 classique comptait sur un rally obligataire quand la croissance fléchissait. En cas de choc d’inflation, les obligations nominales peuvent baisser en même temps que les actions. Les rendements réels peuvent monter alors même que le risque d’inflation reste intégré aux prix. D’où les recommandations des grands allocataires d’ajouter davantage de flexibilité en obligataire et des couvertures explicites contre l’inflation, dont obligations indexées et matières premières, pour piloter à la fois la duration et le risque de rendement réel l’analyse de BlackRock sur la trajectoire de l’inflation.
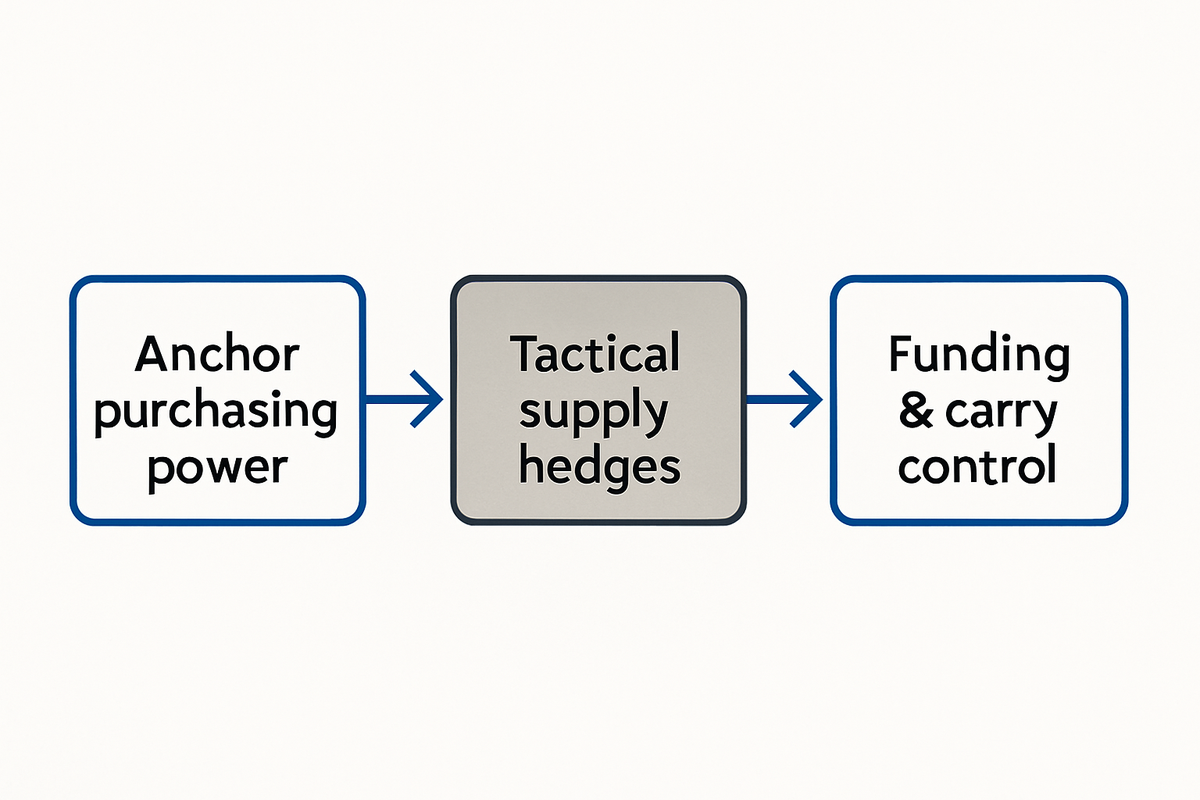
Ainsi, « couvrir l’inflation » signifie aujourd’hui trois tâches liées. Ancrer le pouvoir d’achat de long terme. Se défendre contre les chocs d’offre et financer la couverture avec un carry et une volatilité supportables.
Pourquoi c’est crucial maintenant : un cycle inégal, tiré par l’offre
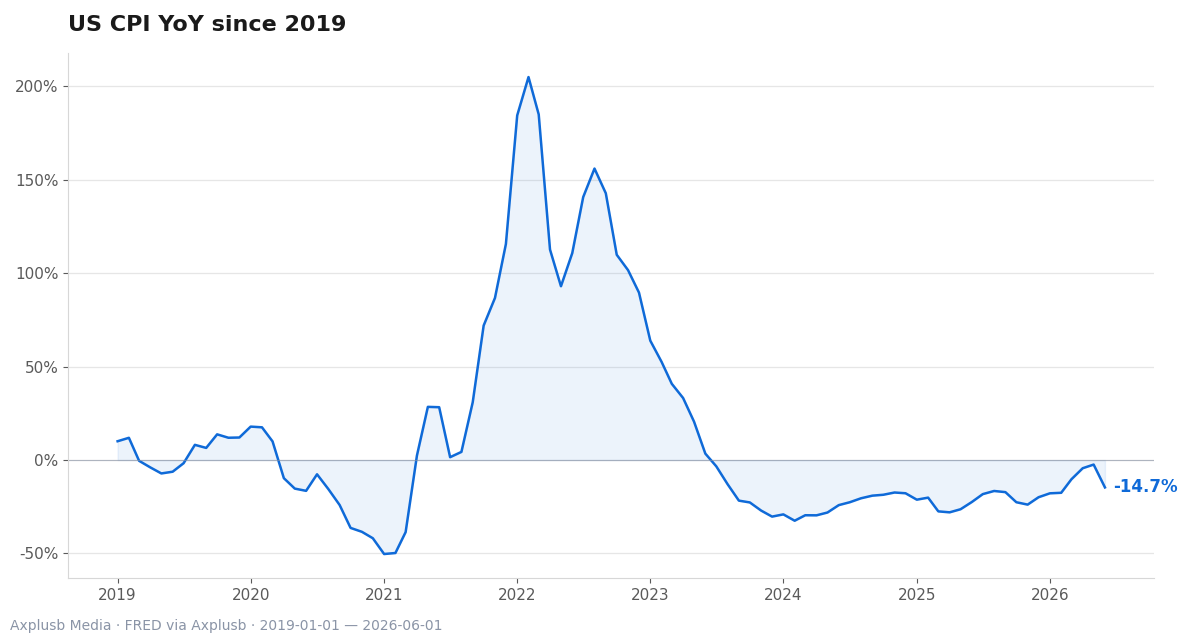
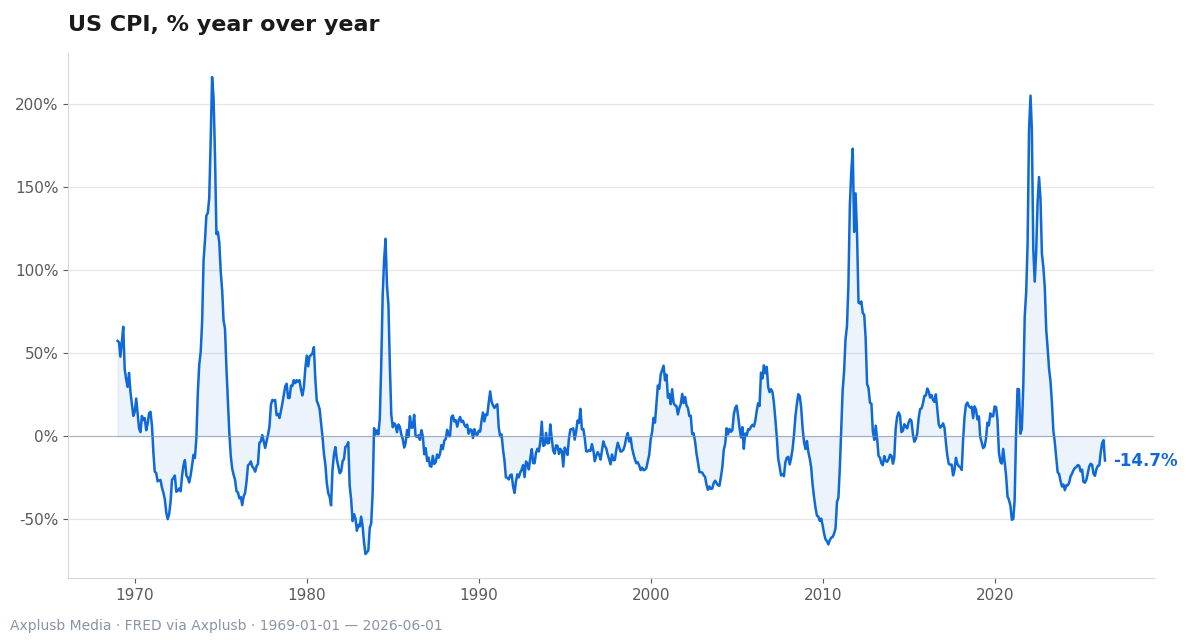
Le cycle actuel est marqué par de fortes contraintes d’offre. Énergie, fret et certains intrants industriels ont formé des goulets d’étranglement. Cela rend l’inflation collante et accroît l’incertitude sur les rendements réels, selon les travaux institutionnels de BlackRock sur la trajectoire de l’inflation.
Cette inclinaison « offre » change l’efficacité des couvertures. Les matières premières réagissent vite aux chocs d’offre, mais de manière inégale selon les segments. Les métaux peuvent diverger fortement de l’énergie lorsque les chaînes d’approvisionnement et le capex diffèrent.
Cette hétérogénéité touche aussi l’horizon. Une couverture matières premières aide autour d’un choc d’offre, mais son effet s’émousse sur longue période. D’où le besoin d’un ancrage central en rendement réel, complété par des couches tactiques qui montent en puissance lorsque la pression d’offre s’intensifie.
Les instruments et ce que leurs prix vous disent
La boîte à outils est connue. TIPS, breakevens, swaps d’inflation, contrats à terme et actions de matières premières, options en surcouche, et stratégies trend ou macro. Chaque outil apporte du signal et du bruit qu’il faut isoler avant d’agir.
Les breakevens offrent une première lecture de la vision du marché. Ce ne sont pas une prévision pure du futur CPI. Une étude des équipes de la Réserve fédérale décompose les breakevens en inflation attendue, prime de risque d’inflation et prime de liquidité, qui peut devenir importante en période de stress. Utile donc, mais imparfait comme signal de timing pour les couvertures.
Les matières premières transmettent vite les chocs d’offre. Elles supportent aussi des coûts de roulement, de longs replis et n’apportent pas de flux de trésorerie. Les poches actions liées aux producteurs de commodities ajoutent un effet de bilan et du bêta actions, ce qui peut diluer la qualité de la couverture quand un choc de croissance s’invite.
Les stratégies trend et macro méritent l’attention. Dans des tests hors échantillon et des travaux de praticiens, les signaux de tendance de prix et les expositions macro diversifiées ont aidé lorsque la diversification actions–obligations a échoué. Une étude de référence montre qu’un mix d’actifs réels et de stratégies trend peut améliorer les résultats en matière d’inflation quand actions et obligations nominales protègent peu contre le risque d’inflation à court terme le livre blanc d’AQR sur l’échec de la diversification.
Signaux vs primes : distinguer ce que le marché sait de ce qu’il paie
Suivez le rendement réel des TIPS, pas seulement le breakeven. Une hausse des rendements réels peut pénaliser simultanément actions et obligations et faire échouer une couverture purement en duration lors d’un choc d’inflation. Le jeu de données TIPS livre la composante réelle du mouvement dans une série propre, estimée quotidiennement par la Fed via ses courbes de rendement réel.
Traitez ensuite breakevens et taux de swaps d’inflation comme la somme d’anticipations et de primes. La liquidité et la structure par terme comptent. Vous pouvez avoir raison sur l’inflation et perdre de l’argent si la prime se compresse ou si l’échéance de la couverture est mal calibrée.
Idées reçues fréquentes et preuves correctives
Idée reçue 1 : « Les breakevens sont la prévision d’inflation impartiale du marché. » Les faits disent l’inverse. Les recherches de la Réserve fédérale montrent qu’une prime de liquidité et une prime de risque d’inflation, variables dans le temps et selon la maturité, entrent dans les breakevens. Un breakeven peut donc baisser parce que la liquidité s’améliore ou que la prime se réduit, même si les anticipations de long terme bougent peu.
Idée reçue 2 : « Les matières premières sont une couverture permanente de long cours. » Les études de long horizon constatent que les commodities couvrent bien les chocs d’inflation de court terme, mais l’effet s’estompe à mesure que l’horizon s’allonge. Les contraintes d’offre et de liquidité réduisent aussi leur fiabilité. D’où l’intérêt d’une poche commodities tactique et dimensionnée avec soin, plutôt qu’une couverture aveugle et permanente.
Idée reçue 3 : « Les obligations nominales diversifient toujours le risque d’inflation. » En période inflationniste, actions et obligations nominales peuvent souffrir de concert. Les travaux de praticiens montrent que leur pouvoir de couverture contre l’inflation à court terme est limité. Des actifs réels diversifiés et des expositions trend peuvent aider lorsque le couple actions–obligations échoue AQR’s evidence on limited bond diversification during inflation stress.
Conception de couverture par horizon : combiner noyau et tactique
Commencez par apparier l’outil à l’horizon. Utilisez les obligations indexées comme ancrage de long terme du pouvoir d’achat. Ajoutez ensuite des outils tactiques pour les chocs d’offre et les changements de régime.
Les obligations indexées répliquent proprement l’inflation de long terme. Elles bougent aussi avec les rendements réels. Les grands allocataires recommandent de les détenir comme base et de les coupler à un obligataire flexible, apte à gérer les variations de duration et de rendement réel BlackRock’s allocation guidance on inflation-linked bonds.
Les matières premières et les actions liées aux matières premières jouent le rôle d’amortisseurs tactiques. Elles aident quand le goulet est réel, non principalement tiré par la demande, mais exigent savoir-faire en taille et en timing. Une poche macro ou trend diversifiée peut capter les grands tournants et réduire la dépendance aux prévisions ponctuelles quand les régimes changent.
| Instrument | Horizon optimal | Rôle principal | Mise en garde clé |
|---|---|---|---|
| TIPS / linkers | Long terme | Ancre de rendement réel | Sensible aux chocs de taux réels et aux primes de liquidité |
| Swaps de breakeven | 1–3 ans | Exprimer une vue sur l’inflation | Difficile de séparer anticipations et primes en stress |
| Contrats à terme sur matières premières | Mois–trimestres | Couverture des chocs d’offre | Volatilité élevée, coûts de roulement, pas de revenu |
| Actions liées aux matières premières | Mois–années | Accès actions au bêta matières premières | Bêta actions, risque de bilan |
| Tendances/macro | Variable | Couverture de régime et de queues de distribution | Risque de modèle, faux signaux en marchés en range |
| Obligations flexibles (FI) | Permanent | Gérer duration et courbe | Nécessite une gestion active du risque |
Dimensionnement et décroissance : combien et combien de temps
Laissez l’horizon guider la taille et conservez TIPS ou linkers comme poids permanent. Échelonnez les matières premières autour des chocs d’offre et de l’élan macro, car leur pouvoir de couverture décroît avec le temps. Utilisez des signaux de tendance pour entrer et sortir, et appliquez un plan de stop-loss quand le momentum s’épuise.
Le mix doit aussi refléter le coût de financement et la volatilité. Les couvertures matières premières peuvent coûter cher à porter et sont souvent heurtées. Une surcouche à règles explicites aide à garder la discipline et à réduire les expositions quand le régime se refroidit.
Surcouches dérivées, primes de volatilité et signaux de timing
Les options peuvent changer le coût et la forme d’une couverture. Vous pouvez acheter de la convexité autour d’événements clés ou vendre de la volatilité jugée chère pour financer d’autres protections. Ces opérations exigent des contrôles stricts : la liquidité peut disparaître et l’erreur de modèle frapper d’abord.
Les primes de volatilité sur les matières premières et sur les devises liées aux matières premières ont montré un pouvoir prédictif des rendements futurs des commodities dans les données post-crise. Cela ouvre la voie à l’usage de mesures de VRP pour caler le timing ou la taille des couvertures commodities, ou à des surcouches structurées captant ces primes lorsque le contexte s’y prête. Les primes de volatilité liées à l’or ont aussi montré un pouvoir prédictif pour les rendements des métaux précieux, ce qui peut guider les poches métaux précieux.
Ces outils prolongent une leçon plus large des stratégies macro trend. Les tendances de prix et les signaux de volatilité complètent les actifs réels quand l’inflation est élevée et irrégulière. Ils peuvent aussi amortir le coût de portage de couvertures qui « saignent » en périodes calmes.
Mesure, décomposition et bonnes pratiques de backtesting
Construisez vos propres séries quotidiennes. Extrayez rendements réels et breakevens implicites à partir du jeu de données officiel sur la courbe TIPS. Celui-ci fournit des courbes lissées et une documentation claire sur les révisions et la méthode the Fed’s TIPS dataset and documentation.
Décomposez les breakevens avant d’agir. Séparez anticipations, prime de risque d’inflation et prime de liquidité selon le cadre de la Réserve fédérale. Ne traitez pas un mouvement du breakeven « gros titre » comme une information propre sans ce contrôle, surtout en liquidité stressée.
Backtestez par horizon et lancez des fenêtres roulantes en mois, trimestres et années. Scindez l’échantillon par régimes et utilisez des tests robustes pour éviter le sur‑apprentissage et éprouver les règles d’entrée et de sortie. Pour des méthodes pratiques, voir notre guide Techniques avancées de backtesting pour des stratégies quantitatives en temps incertains.
Enfin, jugez la couverture comme « citoyen de portefeuille ». Mesurez impact sur le repli maximal, coût de financement et corrélation de queue. Si vous ajoutez des surcouches trend, testez‑les avec un slippage réaliste et les coûts de faux signaux, et appliquez le même cadre d’examen que dans Techniques avancées pour gérer les replis de portefeuille en marchés volatils.
Frottements d’implémentation, liquidité et contraintes opérationnelles
Les marchés TIPS peuvent être étroits en période de stress. Les primes de liquidité s’élargissent et le mark‑to‑market devient bruyant. Échelonnez les maturités, évitez les ventes forcées et envisagez les swaps de breakeven lorsque la profondeur de marché est supérieure.
Les swaps d’inflation offrent une exposition propre à la compensation d’inflation, mais ne sont pas immunisés contre les variations de liquidité. Les prix bougent aussi selon le bilan et les primes de terme, pas uniquement sur les nouvelles d’inflation. Dimensionnez prudemment et alignez les maturités de couverture sur les dates de passif ou d’horizon de risque.
Les matières premières comportent coûts de roulement et effets de stockage. Elles n’ont pas de revenu et sont très volatiles, ce qui rend le positionnement critique. Si vous utilisez des actions cotées comme proxy, souvenez‑vous que vous ajoutez du bêta actions et du risque entreprise au facteur commodity, ce qui peut émousser la couverture lors d’un choc de croissance.
La recherche des grands gérants souligne une voie pragmatique. Mixer obligations indexées, matières premières et obligataire flexible. Superposer des stratégies trend ou macro pour réagir aux changements de régime BlackRock’s allocation perspective on flexible FI and real assets.
Arbitrages et objections à peser pour les investisseurs
Les couvertures ne sont pas gratuites et beaucoup ont un carry négatif ou une volatilité plus élevée. Une couverture commodities peut saigner pendant des mois et une surcouche trend peut subir des à‑coups en marché en range.
La corrélation bouge. Lors de chocs d’inflation, actions et obligations nominales peuvent souffrir ensemble, d’où l’insuffisance d’une diversification passive. Même les actifs réels peuvent décevoir si un choc de croissance s’ajoute à un choc d’offre.
La liquidité et les primes peuvent masquer le signal. Les breakevens peuvent rétrécir quand la liquidité s’améliore, même si les anticipations ne bougent pas. Les commodities peuvent baisser sur l’anticipation d’une meilleure offre avant que l’inflation n’apparaisse dans les données, et ce décalage coûte cher si la couverture est trop grosse.
Pourtant, la couverture active ne repose pas sur la certitude. Elle consiste à détenir des outils agissant de manières et sur des horizons différents, testés avec les bons jeux de données et de règles. Mené avec discipline, ce mix améliore les résultats quand le couple actions–obligations ne couvre plus.
Check-list et boîte à outils pour les équipes de portefeuille
– Surveillez quotidiennement rendements réels TIPS et breakevens du jeu de données officiel, et alertez sur les grands mouvements décomposés, pas seulement sur les variations en gros titres la série TIPS et inflation-compensation de la Fed. – Décomposez les breakevens en anticipations, prime de risque d’inflation et prime de liquidité avant d’ajuster les couvertures, en vous calant sur le cadre de la Réserve fédérale pour la qualité du signal. – Backtestez les couvertures par horizon et par régime, et utilisez des méthodes robustes pour éviter le sur‑apprentissage, comme décrit dans notre guide avancé de backtesting. – Dimensionnez les expositions matières premières avec des signaux de volatilité et de tendance, et envisagez un financement via des surcouches options quand les primes de volatilité sont élevées. – Tenez un mémo coûts de roulement et liquidité pour chaque commodity ou proxy, et pré‑approuvez des alternatifs comme swaps, ETF ou actions de producteurs. – Maintenez une poche obligataire flexible pour ajuster duration et exposition de courbe au fil des mouvements de rendement réel, conformément aux pratiques d’allocation institutionnelles BlackRock’s inflation management guidance. – Évaluez la performance des couvertures à deux cadences. Mensuelle pour le carry et l’erreur de suivi. Trimestrielle pour l’adéquation de régime et l’impact sur le repli, en appliquant les méthodes de Stratégies de couverture efficaces en environnement de forte volatilité.
Mesurez la discipline réelle de votre portefeuille. Réalisez un audit flash de votre couverture contre l’inflation.
À lire également
- Techniques avancées de backtesting pour des stratégies quantitatives en temps incertains
- Techniques avancées pour gérer les replis de portefeuille en marchés volatils
- Stratégies de couverture efficaces en environnement de forte volatilité