La corrélation est l’hypothèse silencieuse derrière la plupart des portefeuilles de marchés émergents. Elle dicte la propagation des chocs, où la diversification tient et quand elle cède. Avec un bémol décisif: la corrélation n’est pas une constante — elle varie selon les régimes, la liquidité, et parfois selon l’horizon de temps.
Définir les mutations de corrélation dans les portefeuilles émergents
Une mutation de corrélation désigne un changement dans la façon dont deux actifs évoluent ensemble au fil du temps. Ce changement peut être structurel, comme sous un nouveau régime de politique économique, ou transitoire, lors d’une fenêtre de crise. Il peut aussi n’être qu’un mirage, issu de la manière dont on découpe les données.
Deux problèmes sont centraux. D’abord, conditionner l’analyse à des périodes extrêmes biaise les règles simples de corrélation. L’avertissement classique est que corrélations conditionnelles et inconditionnelles diffèrent d’une façon que les tests standards ignorent, comme le montre le travail de la Réserve fédérale sur les tests de corrélation document IFDP de la Fed.
Ensuite, interdépendance n’est pas contagion. Les travaux de Rigobon montrent qu’une fois corrigés les changements de volatilité et les chocs globaux communs, une large part de ce qui ressemble à une contagion « nouvelle » renvoie à la vieille histoire d’expositions partagées. L’identification par les variations de volatilité est robuste, mais demande de la rigueur.
C’est pourquoi l’expression « time‑varying co‑movement » est le bon point de départ. Une mutation peut être réelle, refléter un mélange différent de chocs, ou n’être qu’un artefact statistique. La méthode retenue détermine ce que vous verrez.
Pourquoi les mutations de corrélation comptent pour les investisseurs EM aujourd’hui
L’enjeu pratique est clair. Quand les corrélations usuelles se défont, la diversification s’affaiblit et les pertes se regroupent. Les analyses de politique économique en 2025 ont souligné comment les périodes de stress accentuent les co‑mouvements, assèchent la liquidité et accélèrent la transmission via les flux de fonds — un cocktail qui rétrécit les portes de sortie précisément quand vous en avez besoin.
Le constat empirique va dans le même sens. Les matrices glissantes du Guide J.P. Morgan montrent que les corrélations actions et dette EM varient dans le temps et selon les régimes, ce qui est une façon polie de dire que les estimations en période calme peuvent s’évaporer en crise Guide J.P. Morgan.
Il ne s’agit pas seulement de grands mouvements inter‑actifs. Les mutations de corrélation modifient l’erreur de suivi, le coût des couvertures et la probabilité des événements de queue. Un léger changement de co‑mouvement peut transformer une couverture bénigne en frein, ou un overlay bon marché en fuite coûteuse.
Un écho comportemental existe aussi. Quand les investisseurs pensent que la diversification les protégera, ils chargent le risque avec une confiance tranquille. Ce sentiment de sécurité perdure jusqu’à ce que les liens se resserrent et que les pertes arrivent de concert.
Idées reçues et raccourcis dangereux
Première erreur: lire de simples découpages d’échantillon comme de la contagion. Si vous comparez des fenêtres « calmes » et « de crise » sans ajuster le fait même d’avoir conditionné par la volatilité, le basculement observé peut être arithmétique, non économique. Le point est explicite dans la note de la Fed sur les tests de corrélation — les corrélations conditionnelles diffèrent des inconditionnelles d’une manière que les t‑tests standards ne capturent pas, comme le rappelle le document IFDP de la Fed.
Deuxième erreur: assimiler co‑mouvement et contagion causale. Les travaux de Rigobon, y compris l’idée d’identification fondée sur l’hétéroscédasticité, montrent qu’une fois contrôlés les facteurs globaux communs et la volatilité, nombre de « nouveaux » liens se résorbent en interdépendance. La tentation d’inférer la cause à partir de la corrélation est maximale en phase de repli.
Troisième erreur: celle des fréquences élevées. Lorsque les corrélations s’effondrent à l’échelle de la milliseconde, cela n’implique pas un stress macro — cela peut refléter la conception de marché et les frictions de microstructure. Les travaux sur les frequent batch auctions ont montré comment l’arbitrage à temps fin et les règles d’appariement des ordres peuvent conduire à des corrélations proches de zéro sur très court horizon même si les liens à l’échelle journalière ou hebdomadaire restent stables.
Détecter les vraies ruptures de corrélation — outils économétriques et structurels
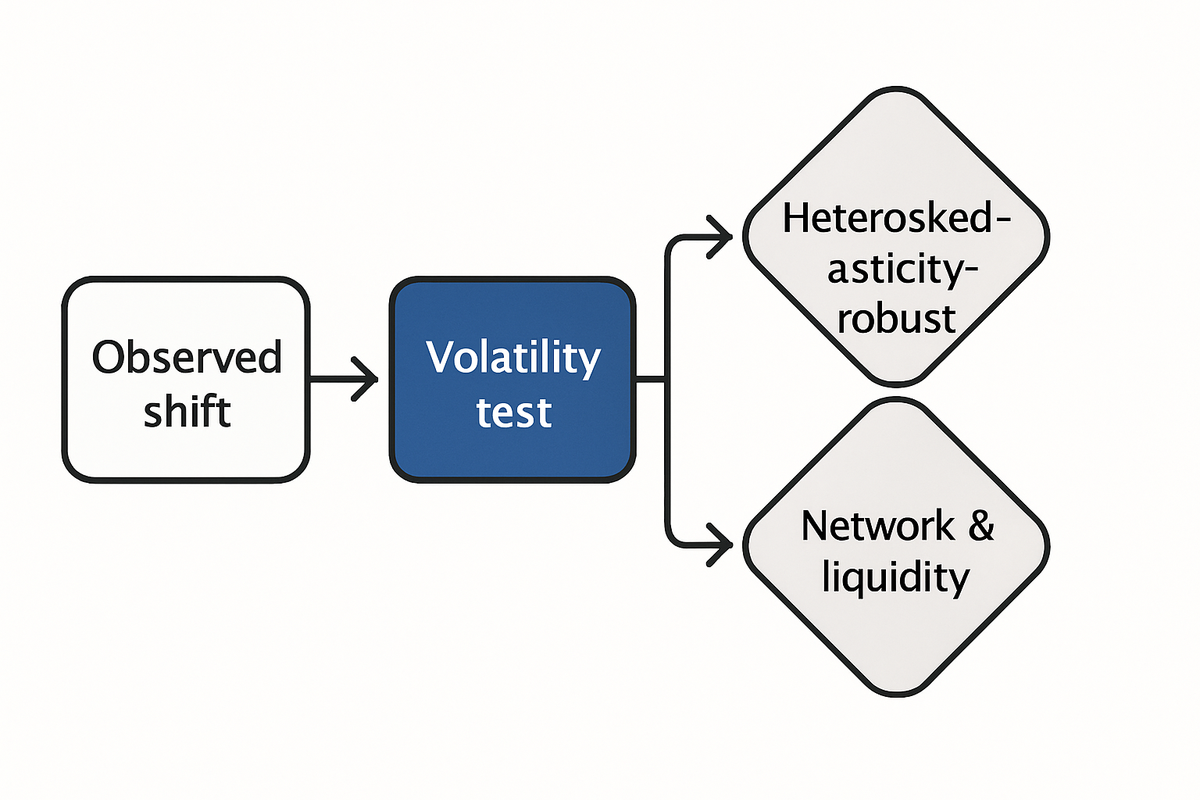
Commencez par l’identification. Si la volatilité bondit, les tests de corrélation simples surestiment les changements car la distribution n’est pas constante entre fenêtres. Des méthodes robustes à l’hétéroscédasticité et l’identification par variations de volatilité, comme chez Rigobon, aident à séparer l’interdépendance due aux chocs communs du co‑mouvement supplémentaire qui mérite l’étiquette contagion.
Ajustez le conditionnement. L’analyse de la Réserve fédérale fournit des liens explicites entre corrélations conditionnelles et inconditionnelles. Utilisez ces relations pour ré‑exprimer les estimations « crise seulement » dans un cadre inconditionnel avant de conclure à une rupture.
Ajoutez de la structure à la cartographie des liens. Une approche réseau multi‑couches combinant expositions bilatérales bancaires et spreads de CDS donne des canaux de contagion au‑delà des co‑mouvements de prix. C’est tout l’objet du Document de travail de la BRI 796 — les effets de réseau comptent surtout en crise et modifient la propagation des pertes Document de travail de la BRI 796.
Utilisez des gabarits roulants et des fenêtres d’événement pour calibrer. Les matrices à grands échantillons et corrélations glissantes, comme dans le Guide J.P. Morgan, ne sont pas une prévision, mais elles définissent des a priori raisonnables et des fenêtres de stress. Elles ancrent aussi les décisions sur la longueur de fenêtre pour capter les changements de régime sans courir après le bruit.
Enfin, suivez la liquidité et les flux en parallèle de la corrélation. Les analyses de politique en 2025 ont mis en avant les spirales de liquidité et les amplificateurs via les flux de fonds comme moteurs clés des co‑mouvements de queue. Si votre modèle de corrélation ne « voit » pas le carnet d’ordres, vous mesurez les nuages et manquez la pluie.
| Outil ou prisme | Ce qu'il teste ou ajoute | Entrées typiques | Quand s'y fier |
|---|---|---|---|
| Tests robustes à l’hétéroscédasticité | Contagion vs. interdépendance | Régimes de volatilité, facteurs globaux | Sauts/événements de vol |
| Cartographie conditionnel→inconditionnel | Biais des échantillons « crise seulement » | Indicateurs de crise, covariances | Audit post‑événement |
| Corrélations roulantes/fenêtres d’événement | Dépendance de régime, chronologie | Rendements de prix, règles de fenêtre | Monitoring |
| Modèles réseau multi‑couches | Canaux de contagion bilanciels | Expositions, CDS, liens de financement | Stress systémique |
| Overlays liquidité/flux | Amplificateurs de co‑mouvement | Profondeur, spreads, flux de fonds | Planification de stress |
| Contrôles microstructure sensibles à la fréquence | Risque d’exécution vs. signal macro | Données de transaction, règles de place | Haute fréquence |
Faits stylisés et cas pour ancrer la stratégie
Au fil des cycles, les corrélations EM évoluent avec le mélange de chocs. Mouvements de taux globaux, cycles de matières premières et décisions de politique tirent chacun sur des ficelles différentes. Les matrices J.P. Morgan montrent que ce qui paraissait « faible » une année peut sembler « moyen » la suivante — rappel qu’il faut ancrer ses expositions à une fourchette, pas à un point.
Les effets de réseau montent d’un cran quand le financement se tend. Le cadre de la BRI montre comment les liens bilatéraux et les canaux via CDS peuvent transformer un choc local en problème systémique si le réseau est dense. La corrélation grimpe à la suite d’un stress de financement parce que les besoins de bilan alignent les ventes entre desks.
La diversification au sein des EM n’est pas un déjeuner gratuit. La note de BlackRock sur les marchés frontières met en avant une faible corrélation historique avec les indices EM et DM larges, mais souligne aussi une liquidité mince et un risque politique élevé. Ces deux traits accélèrent et amplifient toute mutation lorsque les sorties se bousculent — le chemin typique vers un saut de corrélation.
Mis bout à bout, la leçon est simple. L’historique de corrélation est un point de départ, pas une garantie. La liquidité, les liens de bilan et l’arrière‑plan politique façonnent la prochaine étape.
Microstructure, liquidité et exécution — la dimension fréquentielle
À l’échelle de la milliseconde, la conception de marché compte. La proposition de frequent batch auctions, et les preuves à l’appui, ont montré comment les règles d’appariement des ordres et la vitesse d’arbitrage peuvent faire chuter les corrélations de très court horizon alors même que les liens journaliers ou hebdomadaires tiennent. Le slippage d’exécution dans ce monde devient un facteur de risque à part entière.
La liquidité est le pont entre micro et macro. Les travaux de politique en 2025 ont souligné que quand la profondeur s’amincit et que les flux de fonds s’inversent, les co‑mouvements bondissent entre actifs et frontières. Le résultat est un déficit de diversification qui grignote les coussins au moment où les gérants s’y appuient.
Conséquence pratique: le monitoring doit être sensible à la fréquence. Une caisse de retraite n’a pas besoin de tick data à la microseconde, mais elle doit savoir quand la microstructure locale va défaire sa couverture. Une fenêtre de stress de cinq minutes peut faire la différence entre un débouclage propre et une exécution dégradée.
Contre‑arguments et limites — ce que diront les critiques
Le sceptique a de solides arguments. Une fois corrigés les changements de volatilité et les chocs globaux communs, beaucoup d’épisodes allégués de contagion se dissipent en interdépendance standard. L’identification fondée sur l’hétéroscédasticité n’est pas une note de bas de page — c’est un filtre.
Il y a aussi le problème du conditionnement. Si vous testez uniquement « à l’intérieur » des journées de crise, vous biaisez les dés. Le point de la Fed sur corrélation conditionnelle vs. inconditionnelle n’a rien de subtil, et il est souvent ignoré.
Mais même si la contagion statistique est modeste, le co‑mouvement économique peut quand même augmenter de façon significative. La liquidité, les flux de fonds et les contraintes de bilan peuvent pousser des détenteurs différents à agir de concert. Pour les risk managers, ce synchronisme suffit.
Checklist pratique pour les risk managers EM — suivi, modèles et gouvernance
Un bon cadre marie statistique et structure. Il impose aussi des cadences claires — ce que l’on observe au quotidien, ce que l’on re‑calibre chaque mois, et quand basculer en mode stress. Voici un plan resserré que vous pouvez lancer demain.
- Exécutez des tests de contagion robustes à l’hétéroscédasticité et corrigez le conditionnement avant d’étiqueter une mutation comme « réelle ».
- Maintenez des corrélations roulantes et des règles de fenêtres d’événement, en utilisant de grands gabarits d’échantillons comme a priori plutôt que comme cibles.
- Superposez une carte réseau multi‑couches des expositions et liens CDS pour vos contreparties et marchés clés.
- Suivez les indicateurs de liquidité et de flux de fonds en regard de la corrélation — faible profondeur et sorties sont des signaux précoces.
- Fixez des limites d’exécution sensibles à la fréquence et testez les places où la microstructure peut fausser les couvertures de court horizon.
- Pré‑engagez des déclencheurs de gouvernance pour réduire le risque quand corrélation ou liquidité franchissent des bandes définies.
- Répétez à blanc le chemin de débouclage — qui appeler, quoi vendre, et comment rythmer selon les fuseaux.
Deux points de processus pour conclure. D’abord, séparez dès la conception détection et action — l’équipe qui signale une mutation ne doit pas dimensionner la position. Ensuite, écrivez à l’avance la fenêtre d’événement que vous utiliserez, et tenez‑vous‑y sauf décision contraire de la gouvernance.
Si vous cherchez un point de départ, adaptez les fenêtres roulantes et dates de stress du Guide J.P. Morgan, et ajoutez l’analytique réseau du cadre BRI. Puis superposez des éléments qualitatifs sur le risque de politique et la liquidité des frontières. Ce mélange reflète la façon dont la corrélation évolue réellement dans les EM.
Testez la discipline réelle de votre portefeuille. Un audit de 30 minutes à l’aune de cette liste révélera les écarts qui comptent.
Pour concevoir des protections de queue plus poussées, consultez notre guide sur gérer le risque de queue et reliez‑le à vos poches EM. Si vous bâtissez des pipelines de données pour un suivi en continu, notre note sur intégrer l'IA dans la gestion du risque couvre l’alerte et la gouvernance des modèles. Les chocs politiques restent un moteur central en EM — alignez votre playbook de risque avec notre analyse des stratégies face à l'incertitude politique.
À lire également
- Gérer le risque de queue en périodes d'incertitude
- Intégrer l'IA dans les cadres de gestion du risque
- Gestion du risque et incertitude politique