Fintech et allocation ne désignent pas un produit unique, mais une pile complète. À une extrémité, l’IA et l’apprentissage automatique produisent des signaux ; au centre, des optimiseurs apprennent de bout en bout ; côté client, des robo‑conseillers surveillent les dérives et rééquilibrent ; en arrière‑plan, des plateformes d’entreprise agrègent données publiques et privées dans une vue unifiée. C’est cet ensemble qui détermine désormais comment les portefeuilles sont construits, contrôlés et ajustés.
L’objectif est clair : rendre l’allocation plus informée, plus automatique et plus intégrée. Le chemin l’est moins, avec des frictions qu’il faut anticiper et gérer.
Pourquoi c’est important maintenant
L’argument de performance est passé de la promesse à la preuve. Une approche de portefeuille de bout en bout, qui apprend simultanément prévisions et pondérations, peut battre la chaîne classique en deux étapes sur base du rendement ajusté du risque, comme le montre le document de travail NBER w34861.
L’argument « entreprise » tient à l’échelle et à la visibilité. De grandes plateformes standardisent les données et utilisent l’analytique sur les marchés publics et privés, ce qui aide à fixer les pondérations au niveau du portefeuille global plutôt que par silos. C’est l’ambition affichée des systèmes qui placent les actifs privés sous le même regard que les actions et les obligations d’État.
L’argument « épargnant » porte sur l’accès et la discipline. Les robo‑conseillers cartographient le risque via des questionnaires, surveillent au quotidien et rééquilibrent selon des bandes de dérive prédéfinies, par exemple 5 percent. Les frais sont bas et le choix restreint, ce qui offre un cap clair et moins d’occasions d’auto‑sabotage.
Une revue 2024 d’une grande institution de politique publique anticipe une adoption plus large des processus pilotés par modèles en gestion d’actifs. Elle avertit aussi que l’opacité et les boucles de rétroaction peuvent croître avec cette adoption. Cette tension définira la prochaine phase.
Les mécanismes : comment la fintech reconfigure les décisions
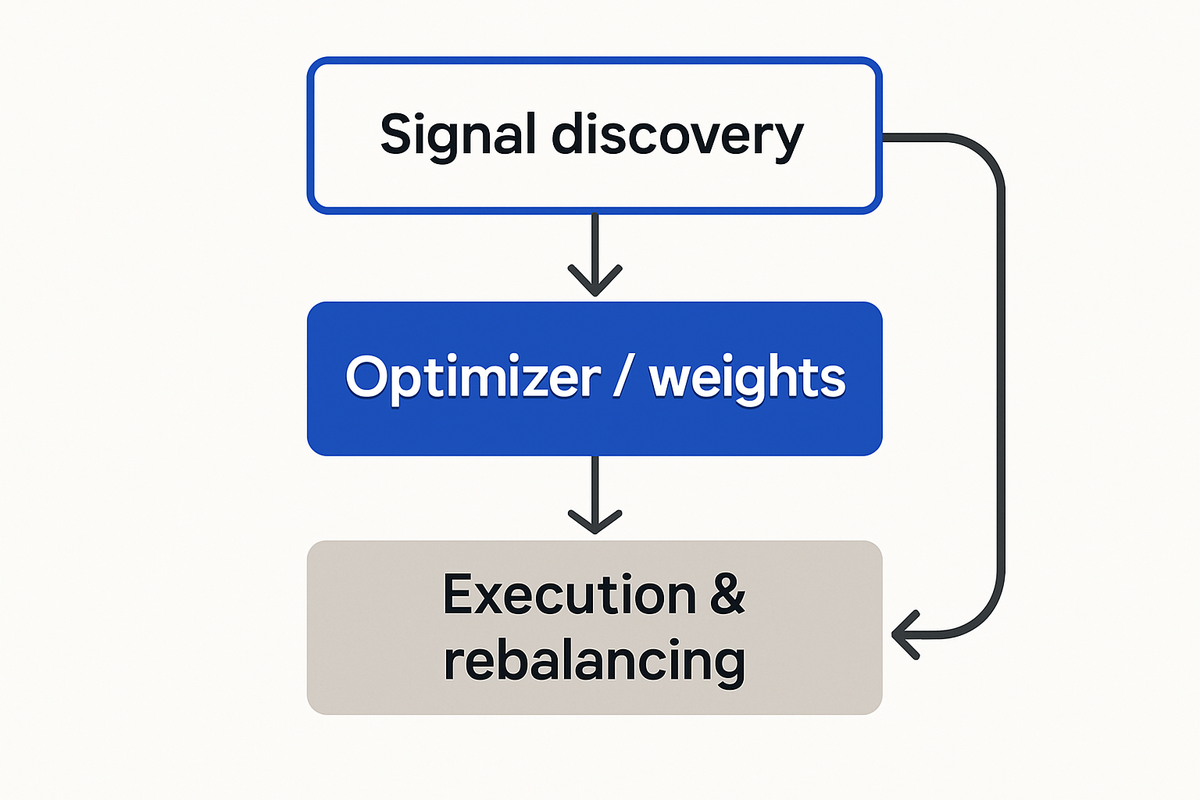
La fintech modifie l’allocation à trois niveaux. Elle améliore les signaux qui nourrissent la décision. Elle transforme l’optimiseur qui convertit des vues en pondérations. Elle automatise l’exécution et le rééquilibrage une fois le plan établi. Chaque maillon compte.
Génération de signaux
L’apprentissage automatique élargit la palette de variables et apprend des relations non linéaires. Il en résulte des estimations de rendement plus propres et des entrées de risque plus stables. Des revues évaluées par les pairs constatent des gains en découverte de signaux, en formation de portefeuilles et en exécution, tout en soulignant la nécessité de contrôles de modèles clairs et d’une logique explicable.
Il ne s’agit pas uniquement de réseaux exotiques. Un bon travail d’ingénierie de variables et une validation soignée peuvent améliorer même des apprenants simples. Le but n’est pas la prévision miracle, mais la réduction du bruit dans les intrants qui alimentent l’étape suivante.
Conception de l’optimiseur
Les chaînes traditionnelles prévoient rendements ou risques, puis les injectent dans la moyenne‑variance. Cette séparation peut amplifier les erreurs. Des travaux récents montrent l’intérêt de l’entraînement de bout en bout, où l’optimiseur fait partie de la boucle d’apprentissage et où la fonction de perte s’aligne sur les objectifs de portefeuille. Les preuves d’une meilleure performance ajustée du risque viennent de conceptions intégrées qui apprennent prévisions et pondérations ensemble, comme dans l’étude citée plus haut.
D’autres approches évitent les points de fragilité du schéma classique. Une méthode d’apprentissage automatique bottom‑up contourne l’inversion d’une matrice de covariance bruitée et rapporte des gains robustes sur actions américaines et chinoises, comme le montre un article arXiv 2020 sur l’allocation par ML.
Le fil conducteur est le même. Un meilleur alignement entre apprentissage et objectif final aide, et bâtir autour de l’erreur d’estimation plutôt que la nier aussi.
Exécution et rééquilibrage
Un plan ne vaut que par son entretien. Les plateformes grand public surveillent chaque jour et déclenchent le rééquilibrage dès que les dérives franchissent des bandes comme 5 percent. La discipline s’intègre ainsi au quotidien, sans action constante de l’utilisateur.
À l’échelle institutionnelle, des plateformes intégrées rassemblent positions et expositions sur actifs publics et privés. Elles permettent le rééquilibrage inter‑classes et les stress tests, rendant possible une politique de portefeuille global en temps réel. Des standards de données sous‑tendent cette promesse.
Vérifiez à quel point votre portefeuille est vraiment discipliné.
| Étape de l’allocation | Ce que la fintech change | Outil type | Source probante |
|---|---|---|---|
| Génération de signaux | Caractéristiques riches, apprentissage non linéaire, meilleurs intrants | modèles de ML | revue Frontiers (2024) |
| Conception de l’optimiseur | Apprentissage de bout en bout aligné sur la perte du portefeuille | ML intégré | NBER w34861 (2026) |
| Risque/estimation | Robustesse aux covariances bruitées | ML bottom‑up | arXiv 2011.00572 (2020) |
| Exécution | Suivi automatisé et bandes de dérive | robo‑conseiller | détails produits Vanguard (2024–25) |
| Gouvernance | Vue portefeuille global et stress tests | plateforme d’entreprise | Aladdin insights (2025) |
Pour les investisseurs qui testent des modèles, les écueils sont connus. Les backtests exigent des garde‑fous contre les fuites de données, la segmentation par régimes et les coûts. Voir le rôle de la validation dans l’apprentissage automatique au service de meilleurs backtests et la gestion des chocs dans des techniques avancées de backtest en période d’incertitude.
Qui y gagne, qui y perd
La baisse des coûts et la simplification de l’accès sont réelles. Mais les gains ne sont pas uniformes. Les données montrent que les investisseurs les plus aguerris ou à l’aise avec le numérique profitent davantage des mêmes outils, selon un document de travail 2023 de la BRI sur la fintech et les choix de portefeuille.
Le design d’interface et la littératie financière influencent les résultats. Si un questionnaire pousse vers une forte exposition aux actions en période d’euphorie, ce choix peut perdurer jusqu’au repli. Le Behavioral Economics Guide rappelle l’aversion à la perte, le cadrage étroit et le biais du statu quo, autant de forces qui pèsent sur les décisions de long terme.
Les produits robo ne se valent pas derrière des écrans soignés. Une revue sectorielle de 2022 relève l’usage large des ETF, des cartographies du risque différentes et des lacunes dans l’explication des règles d’appariement et d’allocation. Résultat : deux utilisateurs peuvent obtenir des portefeuilles différents pour le même risque déclaré.
Cette hétérogénéité n’est pas un défaut en soi. Elle rappelle que des frais bas ne garantissent pas l’adéquation, et que la clarté du processus compte toujours.
Idées reçues et promesses exagérées
Mythe n°1 : l’apprentissage automatique guérit l’erreur d’estimation. En réalité, la conception peut réduire la sensibilité aux erreurs, mais les modèles affrontent toujours données bruitées et changements de régime. Une approche bottom‑up peut aider lorsque les covariances sont instables, sans effacer le risque.
Mythe n°2 : le conseil robo remplace le jugement humain. Les flux robo excellent en suivi et rééquilibrage. Ils ne remplacent pas une planification nuancée sur la fiscalité, les actifs illiquides ou les événements de vie.
Mythe n°3 : les modèles sont transparents par défaut. Une revue de politique publique 2024 prévient que la logique des modèles est difficile à expliquer à grande échelle, beaucoup de systèmes restant des boîtes noires pour l’utilisateur final. L’IA explicable aide, mais c’est un objectif à atteindre, pas un acquis.
Un petit mythe circule vite : l’automatisation intégrerait forcément les bons objectifs. En fait, elle fige ceux que vous choisissez, et certains vieillissent mal.
Données et études de cas
La construction de portefeuilles par ML de bout en bout montre son potentiel. Les preuves pointent une amélioration du rendement ajusté du risque face à une chaîne prévision puis optimisation. La même étude attribue ce gain à l’alignement des données, de la perte et des pondérations dans une boucle d’entraînement unique.
La robustesse compte sur le terrain. Une méthode ML bottom‑up qui évite d’inverser une matrice de covariance bruitée rapporte des rendements excédentaires sur actions américaines et chinoises, offrant une voie autour d’un écueil classique, comme l’indique l’article arXiv 2020 sur l’allocation.
Les institutions avancent par la donnée et les vues. Des plateformes d’entreprise exploitent le machine learning et des standards pour offrir une lentille unifiée sur actifs publics et privés. Cela permet, en un même lieu, l’analytique de risque inter‑classes et le rééquilibrage.
Les robo‑conseillers ancrent des habitudes régulières. Un questionnaire de risque clair trace la carte, et des contrôles quotidiens avec des bandes de dérive autour de 5 percent maintiennent le cap. L’analyse 2022 de Morningstar note des frais souvent bas, mais une transparence inégale sur l’appariement et l’adéquation de long terme selon les acteurs.
Les investisseurs qui intègrent des actifs numériques ajoutent du risque. Pour un tour d’horizon de cet écosystème, voir notre guide pour naviguer les risques des actifs numériques.
Risques, effets systémiques et défis réglementaires
Une allocation pilotée par modèles peut regrouper les décisions. Si de nombreux systèmes apprennent des mêmes données et variables, ils peuvent acheter et vendre à l’unisson. Une revue de politique publique 2024 signale ce risque d’imitation et les boucles de rétroaction qu’il induit en marchés stressés.
L’opacité est un second point d’alerte. Quand les modèles et les pipelines de données sont complexes, même les initiés peinent à expliquer pourquoi une allocation a bougé. La supervision et le reporting client s’en trouvent compliqués, tout comme la responsabilisation.
La revue insiste aussi sur la gouvernance. Explicabilité, tests de modèles et frontières d’usage claires ne sont pas optionnels. Ce sont des piliers de tout processus capable de déplacer des milliards à la faveur d’une ligne de code.
Le but n’est pas de freiner les outils, mais d’accorder la vitesse avec le contrôle, pour que l’échelle ne devienne pas une fragilité.
Contre‑arguments et limites des gains
Certains estiment les gains surestimés. Ils rappellent que les résultats dépendent de la qualité des données, d’évaluations rigoureuses et d’un accès équitable. La littérature confirme et pointe des bénéfices inégaux lorsque la littératie numérique est faible.
D’autres soulignent les changements de régime. Un modèle entraîné sur une décennie peut faiblir quand les moteurs macro se renversent. Plutôt qu’un rejet des modèles, c’est un appel aux stress tests, aux pertes robustes et aux contrôles périodiques.
Les choix de conception priment sur les slogans. Une même méthode peut aider ou nuire selon cibles, contraintes et règles de rééquilibrage. Plus simple peut être plus solide quand l’incertitude est élevée.
Le comportement compte aussi. L’aversion à la perte et le cadrage étroit poussent à déroger au plan au pire moment. Pour que les outils portent leurs fruits, il faut de bons défauts et des signaux clairs, comme nous l’explorons dans notre analyse de la psychologie des investisseurs en marchés volatils.
Boîte à outils courte pour les parties prenantes
Pour les investisseurs : exigez de la clarté sur la cartographie de votre risque et l’explication des transactions. Un résumé de la logique du modèle et de ses intrants est une demande légitime. À défaut, privilégiez un plan plus simple que vous pouvez tenir.
Pour les conseillers et plateformes : combinez signaux ML et design comportemental pour réduire les frictions usuelles. Affichez des repères de progression, des défauts raisonnables et une friction à la sortie pour freiner les ventes paniques. Les questionnaires doivent tester la stabilité, pas seulement la peur ou l’espoir de court terme.
Pour les institutions : investissez dans des standards de données et un livre de risque unique couvrant actifs publics et privés. Une analytique de portefeuille global soutient un meilleur rééquilibrage et les contrôles de mandat. Elle accélère aussi les stress tests quand ils comptent le plus.
Pour les régulateurs : concentrez‑vous sur la gouvernance des modèles, l’explicabilité et les stress tests. Des standards de reporting clairs sur l’appariement des investisseurs, les règles de dérive et les sources de données relèvent le socle sans figer le progrès.
Demandez cette semaine à votre prestataire la documentation du modèle et la logique de rééquilibrage.
Synthèse finale : promesse et prudence
La littérature converge vers un diagnostic équilibré. La fintech peut affiner la précision de l’allocation, renforcer la discipline de risque et étendre la vue portefeuille global. Elle peut aussi creuser des écarts entre investisseurs et ajouter de l’opacité à l’échelle.
Le ML de bout en bout améliore le rendement ajusté du risque, et des méthodes bottom‑up émoussent l’erreur d’estimation. Les outils grand public rendent la discipline par défaut, tandis que les piles d’entreprise font dialoguer privés et publics. Ces gains sont tangibles.
Mais ils sont conditionnels. Ils dépendent des données, de la conception des modèles, de l’explicabilité et de l’accès. Quand ces appuis faiblissent, les outils peuvent tromper ou exclure.
La tâche est claire : préserver l’amont en durcissant le processus et en élargissant l’accès. Ainsi, l’allocation gagne à la fois en intelligence et en équité.
À lire également
- Exploiter le machine learning pour améliorer les backtests en stratégies quantitatives
- Techniques avancées de backtesting pour stratégies quantitatives en temps incertains
- Rôle de la psychologie des investisseurs en marchés volatils : stratégies de résilience
- Gérer les risques des investissements en actifs numériques : stratégies pour l’investisseur moderne