La résilience n’est pas du stoïcisme en marché baissier. C’est la capacité à encaisser une douleur de court terme sans sacrifier les rendements de long terme. Le marché pose les épreuves, mais nos habitudes font la note.
Pourquoi la résilience des investisseurs compte aujourd’hui
La résilience est une compétence pratique, pas un héroïsme. Elle consiste à voir les valorisations reculer sans enclencher des ordres qui figent les pertes ou manquent les rebonds. La finance comportementale classique explique pourquoi tant d’investisseurs échouent à ce test.
Shefrin et Statman ont posé il y a quatre décennies l’« effet de disposition ». Les investisseurs vendent trop vite leurs gagnants et conservent trop longtemps leurs perdants, un biais qui transforme souvent de bonnes intentions en faibles résultats. Les notes de cours d’Aswath Damodaran ajoutent une règle simple qui fait toujours mal aujourd’hui. Le risque paraît plus grand en perte, et nous cherchons à reprendre la main au pire moment.
Les à-coups de marché sont devenus une caractéristique de ce cycle, pas un bug. La résilience devient donc un véritable avantage. Pour une cartographie plus large de ces dynamiques, voir le rôle de la psychologie des investisseurs dans les marchés volatils.
La science des émotions — l’aversion à la perte quantifiée
L’aversion à la perte n’est pas une légende. Une vaste méta‑analyse du Journal of Economic Literature a agrégé 607 estimations et trouve un coefficient moyen d’aversion à la perte proche de 1.95, avec un intervalle à 95% autour de 1.82 to 2.10, montrant des effets robustes dans de nombreux contextes, comme détaillé dans une méta‑analyse JEL 2024.
Que signifie 1.95 en pratique. Une perte de $1 fait aussi mal qu’un gain de $1.95 fait plaisir. Cet écart suffit à infléchir les choix d’exécution en phase de repli. Même de modestes jours dans le rouge peuvent sembler menacer le plan.
Relions‑le à des décisions courantes. Réduire le risque après une baisse procure un soulagement immédiat, mais convertit souvent une perte latente temporaire en manque à gagner durable. L’émotion est réelle, la facture aussi.
L’aversion à la perte s’accompagne souvent d’un cadrage étroit, qui regarde chaque ligne comme un gain ou une perte séparée. Ce prisme mental pousse à chercher des « trades soulagement » locaux. Le long terme du portefeuille disparaît de l’écran.
Moteurs complémentaires : disposition, excès de confiance et cadrage
L’aversion à la perte agit rarement seule. L’effet de disposition incite à conserver les perdants dans l’espoir d’un retour au prix d’achat. Il encourage aussi à prendre trop vite ses gains, privant le portefeuille du pouvoir de la capitalisation.
L’excès de confiance ajoute son étincelle. Des données d’enquête au Japon montrent que les investisseurs surconfiants étaient plus enclins à vendre dans la panique en période de stress, tandis qu’une meilleure littératie financière réduisait, sans l’éliminer, ce risque, selon une étude PLOS ONE 2025.
Le cadrage est le troisième levier. La manière dont l’information et les mises à jour de portefeuille présentent les pertes ou replis peut amplifier ou atténuer la panique. Des recherches menées pendant la crise du COVID‑19 ont montré que ces effets de cadrage ont alimenté les ruées vers le cash, et qu’un recadrage du risque peut adoucir cet élan.
Ces moteurs interagissent. Une perte vive active l’aversion, une fierté sur son « timing » accélère le geste, et un titre anxiogène scelle la décision. Un mélange familier à quiconque a vendu au point bas.
Pour un guide opérationnel de ces pièges en temps réel, voir notre cadre de décision durant les corrections.
Pourquoi c’est crucial aujourd’hui — le coût d’un timing émotionnel
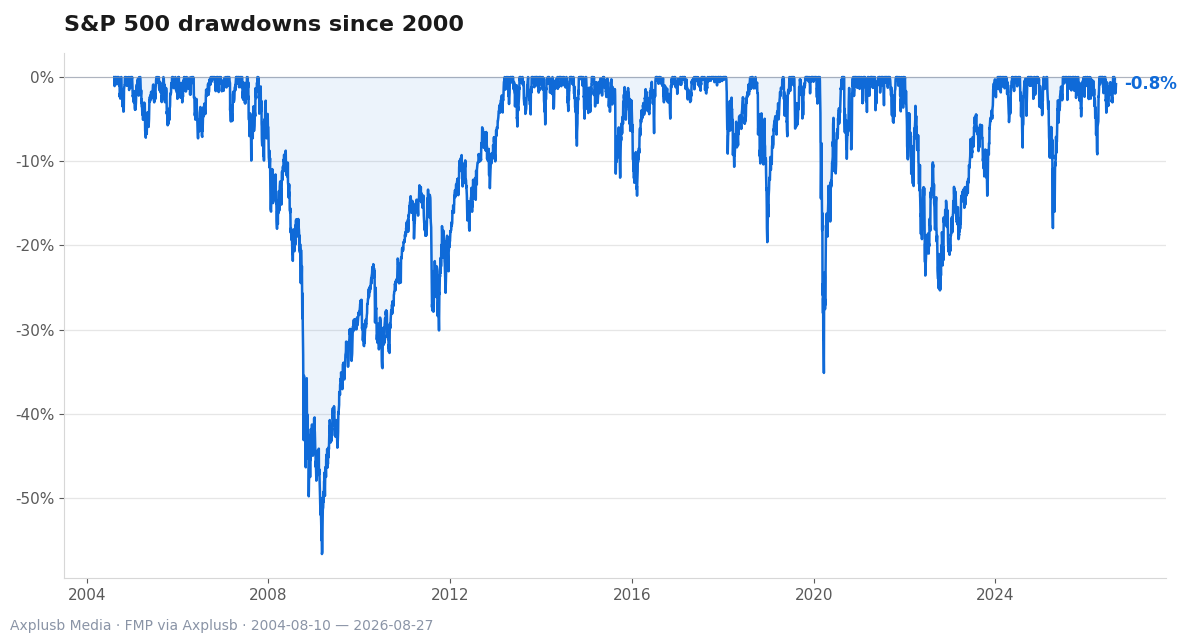
Les institutions rappellent que manquer seulement quelques journées de rebond puissantes peut rogner une large part des rendements de long terme. Cette évidence soutient le message simple de la recommandation de BlackRock de rester investi face à la volatilité.
Les conseillers s’appuient sur la même logique. Ils réexaminent l’allocation, automatisent le rééquilibrage et accompagnent les clients dans les moments de tension. L’objectif n’est pas d’ignorer le risque, mais d’éviter un « market timing » paniqué que l’histoire punit sans cesse.
La volatilité fournit régulièrement des cas d’école. Un rebond peut suivre une glissade sans prévenir, surtout après des ventes massives. Vendre tard dans la chute puis racheter plus haut rend l’arithmétique cruelle.
Regardez la trajectoire de la capitalisation. Un portefeuille qui reste investi, se rééquilibre, et suit une discipline simple tend à rester aligné sur son objectif malgré le bruit. Un portefeuille qui cherche des trades de soulagement dérive, puis paie encore pour revenir au plan.
Pour un angle connexe sur les cycles d’humeur, voir notre article sur le sentiment des investisseurs et les cycles de marché.
Idées reçues courantes et leurs conséquences
Idée reçue n°1 : « La littératie financière supprime la panique ». L’éducation aide, mais n’éteint pas les ventes paniques. L’enquête japonaise relie une meilleure littératie à un risque plus faible de vente panique, mais l’excès de confiance en augmente toujours la probabilité, comme le montre la preuve PLOS ONE de 2025.
Idée reçue n°2 : « Rester investi est une règle absolue ». Le message est un guide, pas un script. Il repose sur des raisons claires, comme le coût de manquer les jours de rebond que les institutions soulignent, mais suppose un plan adapté et un coussin de liquidités.
Idée reçue n°3 : « Le discours musclé accroît la tolérance ». Gronder la peur marche rarement. Un cadrage réfléchi et un contexte calme donnent de meilleurs résultats. Changer la manière de présenter les jours en rouge peut réduire le stress sans masquer le risque.
Dernier mythe : « On peut timer pour éviter la douleur ». Les archives regorgent de sorties ratées et de réentrées tardives. Même des pros peinent à bien timer les oscillations. D’où l’intérêt de règles qui réduisent le besoin de deviner.
Repères empiriques — les points d’ancrage à retenir
Les chiffres et les mécanismes aident quand l’écran vire au rouge. Voici les piliers qui comptent le plus.
| Pilier | Source | Résultat clé | Note pratique |
|---|---|---|---|
| Taille de l’aversion à la perte | méta-analyse JEL 2024 | Mean coefficient ≈ 1.95; 95% interval ~1.82–2.10 | Attendez-vous à ressentir les pertes environ deux fois plus fort que les gains. |
| Excès de confiance et ventes paniques | PLOS ONE 2025 | Overconfidence raises panic-selling risk; literacy helps but does not remove it | Encadrez la confiance par des garde-fous de processus. |
| Effets de cadrage en crise | Risks (MDPI) 2024 | How information is framed can drive or soften panic selling | Recontextualisez les replis avec des horizons et des repères clairs. |
| Coût de manquer les jours de rebond | BlackRock Insights 2026 | Missing a few strong days reduces long-run returns | Utilisez des règles « rester investi » et des réentrées systématiques. |
| Playbook actuel des conseillers | Morningstar 2026 | Rebalance, educate, and use process to avoid emotional timing | Bâtissez des check‑lists avec temps de refroidissement et points de revue. |
Ces éléments ne s’opposent pas. Ils s’emboîtent. Les maths expliquent le ressenti, les enquêtes les déclencheurs, le cadrage le levier, et les notes de praticiens les remèdes.
Servez‑vous‑en comme d’un kit. Quand un repli frappe, parcourez la liste et choisissez le bon levier. Puis agissez une fois, pas dix.
Évaluez la discipline réelle de votre portefeuille.
Guide de communication pour conseillers et investisseurs autonomes
Commencez par le cadrage. Ouvrez par l’horizon de temps, puis situez le repli face à l’histoire, et seulement après affichez les pertes en points. Des travaux sur le cadrage en crise montrent que de meilleurs cadres calment la panique sans travestir les faits.
Jumelez ce cadrage avec une ou deux règles de processus. Les institutions insistent sur le fait de rester investi, la large diversification et le rééquilibrage programmé pour une raison. Ce trio réduit le besoin de timer et garde le cash à sa place.
Reliez chaque message aux objectifs. Une retraite ou un fonds d’études a des dates et des fourchettes, pas une cible trimestrielle. Un rappel explicite de ce lien peut refroidir une impulsion mieux qu’un graphique seul.
Accompagnez l’excès de confiance avec tact. Les données d’enquête relient la fierté de « timer » aux sorties paniques. Proposez une pause, puis faites un simple contrôle de base‑rate. Un script en deux lignes suffit souvent dans un appel tendu.
La pratique — interventions qui renforcent la résilience
Les règles de refroidissement aident. Ajoutez un délai de 24 à 72 heures avant toute vente après une baisse. Cette pause crée l’espace pour une seconde vérification et un recadrage.
Pratiquez les préengagements. Décidez à froid comment vous rééquilibrerez, quand ajouter, et quand ne rien faire. Écrivez la règle, signez‑la, et rangez‑la là où vous passez vos ordres.
Automatisez ce qui peut l’être. Paramétrez des alertes sur les poids de portefeuille et des bandes de risque, pas sur des gros titres de prix. L’automatisation réduit les choix « à chaud » que l’émotion peut détourner.
Misez sur une éducation simple qui reconnaît ses limites. La littératie de base aide, mais ne rend pas imperméable à la panique. Mariez mini‑leçons, processus et cadrage, comme le font déjà nombre de conseillers.
Une checklist concise pour le prochain repli
La liste qui suit est faite pour servir, pas pour décorer. Imprimez‑la, partagez‑la, testez‑la.
- Définissez votre règle jour rouge: une action, puis attendez 48 heures avant tout suivi.
- Rééquilibrez au calendrier ou par bande ; utilisez des alertes sur la dérive des poids, pas sur les cours.
- Préécrivez un plan d’achats sur faiblesse à la taille de votre budget de risque, et plafonnez les apports quotidiens.
- Ancrez chaque mise à jour à votre horizon et à l’objectif de financement avant d’afficher les pertes.
- Utilisez une page pour redire votre scénario central et une deuxième page pour les risques plausibles.
- Faites un contrôle de base‑rate: À quelle fréquence vos sorties vous ont‑elles aidé lors des replis passés.
- Notez trois fausses alertes récentes pour contrebalancer une peur fraîche.
- Fixez deux petits gains sous votre contrôle cette semaine: contribution, baisse de frais ou rééquilibrage pertinent.
- Si vous vous sentez « certain » de votre timing, attendez un jour, puis demandez‑vous ce qui vous ferait changer d’avis.
- Bouclez la boucle: après le repli, relisez votre règle et affinez une ligne.
Conservez cette checklist pour votre prochain repli.
Cas pratiques : mettre la boîte à outils en action
Un client appelle après une glissade de 7% en une semaine. Vous commencez par l’horizon, puis montrez que ces mouvements se répètent. Vous rappelez la règle de rééquilibrage et programmez un ajout, puis fixez un suivi à deux jours.
Une épargnante autonome voit trois gros titres anxiogènes. Elle ouvre sa page de plan, note que l’objectif est à 20 ans, et exécute un petit achat depuis le cash comme prévu. Le contrôle de base‑rate stoppe un deuxième ordre.
Un trader trop confiant veut larguer un fonds à la traîne. Vous demandez un gel de 24 heures et rappelez son rôle dans la diversification. Le lendemain, l’envie a baissé, et le rééquilibrage reste conforme au plan.
Une équipe de conseillers met à jour ses lettres. Elle commence par les horizons, cadre les replis, et renvoie vers les règles « rester investi ». Moins d’appels arrivent, plus de clients respectent le calendrier.
Limites, contre‑arguments et feuille de route
Aucun outil ne suffit seul. Le fossé d’aversion à la perte est robuste, et les enquêtes et études de crise ajoutent d’autres leviers. Mais la littératie seule laisse des zones de risque, et un processus sans cadrage fuit encore.
Le coût de manquer les rebonds appuie le biais « rester investi ». Cela ne veut pas dire ne jamais vendre. Cela signifie que les ventes doivent s’arrimer au plan et au risque, pas à la peur. Un désengagement par rééquilibrage n’est pas une sortie panique.
Soyons lucides sur la précision. L’estimation moyenne issue de JEL donne un point d’ancrage solide pour l’aversion à la perte. Elle ne dit pas comment vous vous sentirez vendredi à 16 h. C’est pour cela qu’on écrit des règles.
La feuille de route est simple. Tester des cadres qui apaisent sans édulcorer. Combiner éducation, automatisation et préengagement. Et mesurer ce qui fonctionne selon les clients et les cycles, pas seulement dans une tempête.
Mettre le tout en cohérence
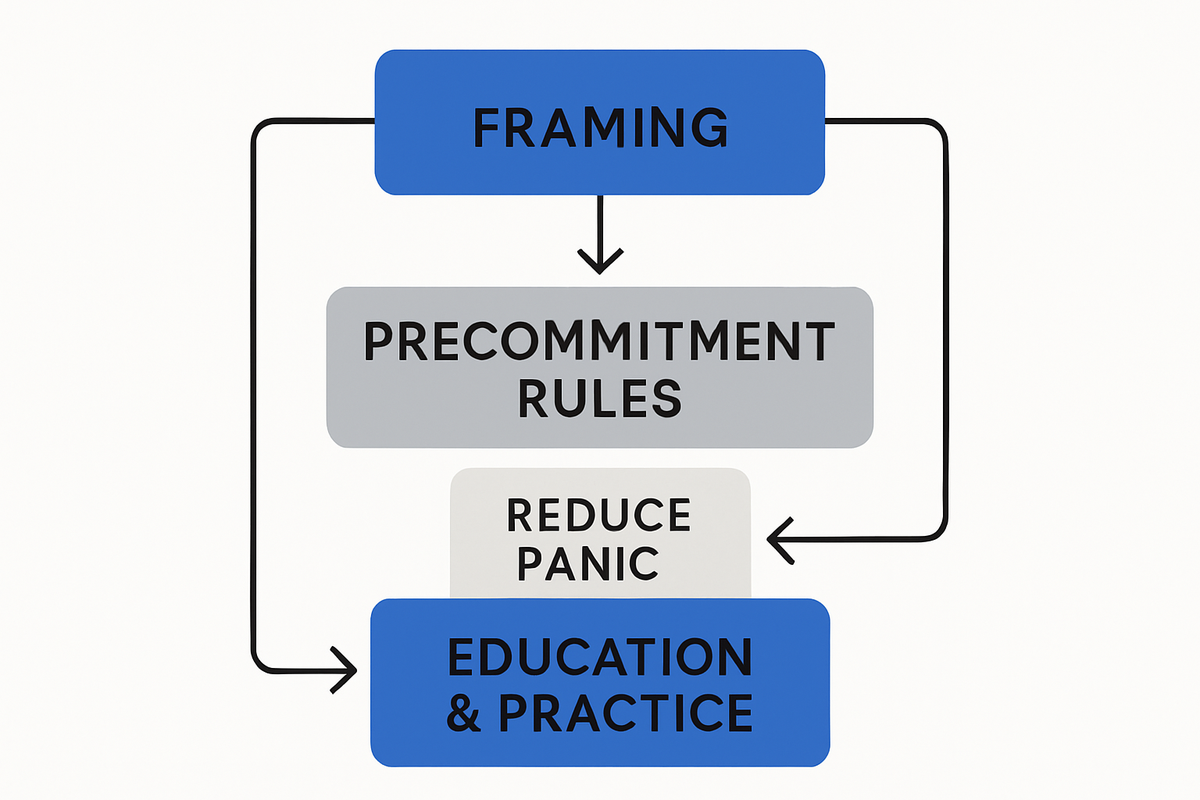
La résilience se travaille. Vous ressentirez toujours plus les pertes que les gains, et de beaucoup, comme le montrent en chiffres les résultats JEL. Mais le ressenti n’a pas à dicter l’ordre.
Combinez trois leviers. Utilisez le cadrage pour refroidir l’impulsion initiale. Utilisez des règles pour limiter les décisions à chaud. Puis utilisez l’éducation pour expliquer pourquoi ces habitudes fonctionnent, même quand l’écran rougit.
Rien de mystique ici. Ce sont des gestes que vous pouvez écrire et répéter. Commencez petit, tenez le score, affinez. L’avantage se construit ainsi.
En repli, la question n’est pas « Comment éviter la douleur ». C’est « Comment éviter de transformer la douleur en dommage ». C’est tout l’enjeu de la résilience.
À lire également
- The Role of Investor Psychology in Volatile Markets: Strategies for Resilience
- Understanding Cognitive Biases during Market Corrections: A Framework for Decision‑Making
- Investor Sentiment: How Emotions Drive Market Cycles