Les monnaies numériques ne sont plus un sujet annexe. Pour les investisseurs institutionnels, elles se situent désormais au croisement de l’architecture monétaire, des infrastructures de marché et de la construction de portefeuille. Cet article cartographie les canaux qui se transforment et les décisions à prendre. Il s’appuie sur les plans des banques centrales, des preuves empiriques et des cadres d’allocation institutionnelle.
Résumé exécutif : ce que les « monnaies numériques » impliquent pour les investisseurs institutionnels
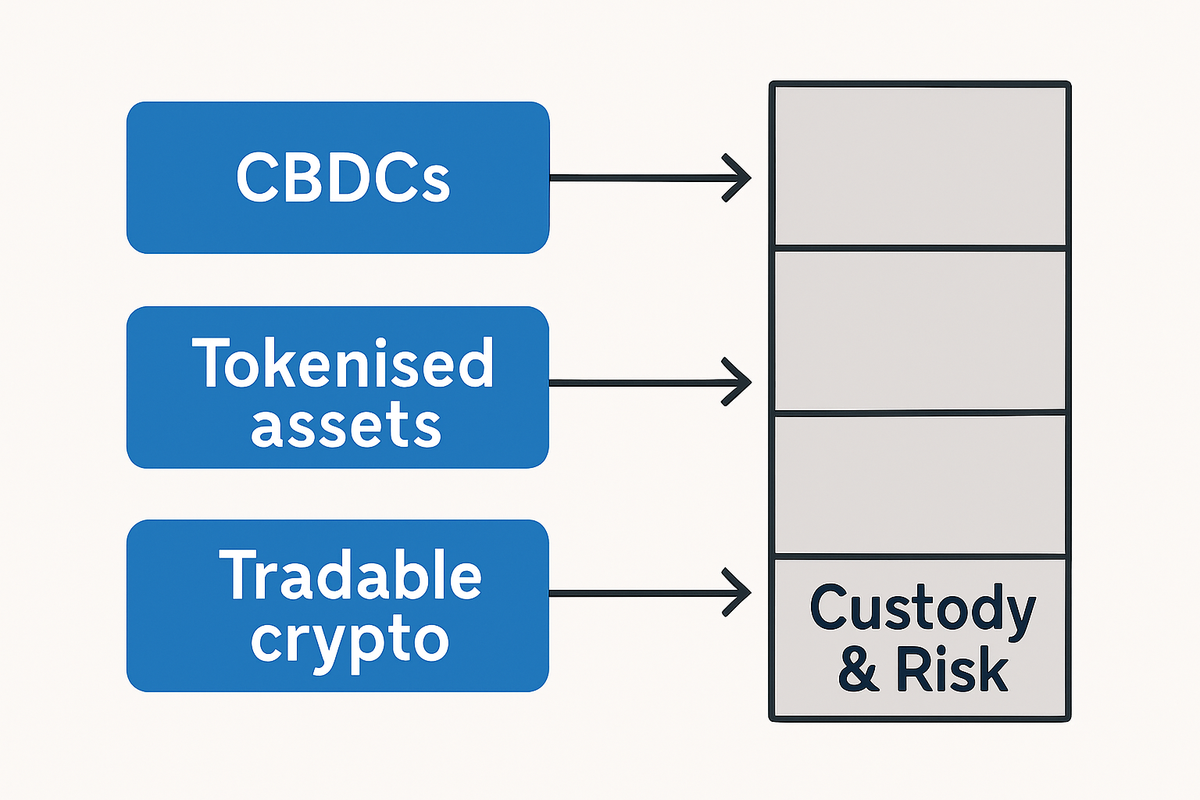
Les monnaies numériques se déclinent en trois voies qui se chevauchent : les monnaies numériques de banque centrale (CBDC), les versions tokenisées d’actifs et de fonds traditionnels, et les crypto‑actifs négociables comme le bitcoin. Chaque voie touche une brique différente de la chaîne opérationnelle. Toutes appuient sur la conservation, le règlement et le budget de risque.
Les banques centrales décrivent un futur « registre unifié » où la monnaie et les créances tokenisées interopèrent avec une quasi‑finalité immédiate, dans un cadre de gouvernance robuste. Cette vision est au cœur du plan de la Banque des règlements internationaux (BIS). Le plan place les CBDC et la tokenisation comme briques d’un nouvel aiguillage de marché et signale les risques d’interopérabilité et de stabilité, tels que les expose le plan de la BIS pour le futur système monétaire.
Les travaux de la Réserve fédérale ancrent une trajectoire plausible pour un dollar en CBDC si la politique avance. Ils mettent l’accent sur la confidentialité, la vérification d’identité et une architecture intermédiée. Cette conception complète l’intermédiation bancaire, elle ne la remplace pas. Ce cadrage éclaire la manière dont les institutions doivent penser l’accès, la gouvernance des données et la conformité.
Le constat est net. La plomberie de marché évoluera et l’étagère des produits changera, ouvrant de nouveaux canaux pour la trésorerie, le collatéral et les actifs risqués. Voir notre introduction aux choix de conception des CBDC dans Comprendre les monnaies numériques de banque centrale : implications pour les investisseurs.
Définir le périmètre : CBDC, actifs tokenisés et crypto négociables
Commençons par les CBDC. Les CBDC de gros sont de la monnaie de banque centrale numérique réservée aux institutions financières et visent une meilleure finalité de règlement, une livraison contre paiement atomique (DvP) et des fonctions synchronisées avec des actifs tokenisés. Les CBDC de détail sont des versions pour le public, avec une conception de politique axée sur la confidentialité, les contrôles d’identité et le maintien des banques dans la boucle.
La tokenisation encapsule des actifs ou fonds traditionnels dans des jetons programmables. Elle ne modifie pas le risque de l’instrument sous‑jacent. Elle re‑plateforme la façon dont l’actif circule et se règle. De grands gérants ont déjà testé des fonds monétaires tokenisés et des poches de liquidité visant un règlement plus rapide et des options de liquidité intrajournalière pour les institutions.
La crypto négociable regroupe les actifs numériques natifs comme le bitcoin, qui existent sur des chaînes publiques. Les institutions peuvent y accéder via des produits sur des rails traditionnels ou par une conservation directe qui engage des mécanismes on‑chain. La voie d’accès détermine la charge opérationnelle et les types de risques à souscrire.
Ces distinctions ne sont pas académiques. Elles conditionnent qui détient l’argent des clients, ce que signifie la « finalité », qui tient le registre de vérité et quels contrôles satisfont les régulateurs. Elles définissent aussi où les expositions de portefeuille s’inscrivent dans le budget de risque et qui porte la responsabilité des risques fournisseurs et cyber.
| Catégorie | Portée | Qui l'utilise | Implication principale pour les institutions |
|---|---|---|---|
| Wholesale CBDC | Monnaie de banque centrale pour institutions | Banques, infrastructures de marché, grands teneurs de marché | Finalité de règlement plus rapide, nouveaux rails DvP |
| Retail CBDC | Monnaie de banque centrale pour le public | Ménages, entreprises via des intermédiaires | Confidentialité, KYC/AML, rôle des banques préservé |
| Actifs/fonds tokenisés | Enveloppes on‑chain d’instruments traditionnels | Sociétés de gestion, trésoriers | Règlement accéléré, numéraire et collatéral programmables |
| Crypto négociable | Actifs numériques natifs (ex. bitcoin) | Propriétaires d’actifs, hedge funds | Exposition risquée et volatile, accès via ETF ou garde directe |
Pourquoi c’est important maintenant : politique, industrialisation et accès marché
Le travail de politique est passé du livre blanc à l’architecture. La BIS décrit comment un registre unifié pourrait réunir monnaie et créances tokenisées sur des rails partagés, avec des standards de gouvernance et d’interopérabilité comme choix de conception de premier ordre. Ce plan réduit l’écart d’imagination pour les trésoreries de banques, dépositaires et bourses qui planifient leurs flux cibles.
Le développement produit n’est plus hypothétique. Des gérants mondiaux ont lancé des fonds monétaires tokenisés conçus pour la liquidité institutionnelle, avec des opérations visant un règlement plus rapide et une meilleure flexibilité intrajournalière. L’ensemble de fonctionnalités parle aux besoins de trésorerie en période de stress, pas au théâtre de l’innovation.
L’accès aux expositions crypto s’est aussi élargi via des produits sur des rails traditionnels. Cette expansion réduit la friction pour les investisseurs contraints par la politique et transfère la garde, l’audit et le reporting à des intermédiaires connus. Elle pose aussi une question vive sur le compromis entre facilité d’accès et contrôle de l’actif sous‑jacent.
La politique de portefeuille est le troisième accélérateur et la recherche institutionnelle a cadré le budget de risque des actifs volatils de manière standard, en dimensionnant par contribution au risque plutôt que par poids absolu. Cette grille ancre la conversation dans les mathématiques du portefeuille plutôt que dans les gros titres et aide les comités d’investissement à aligner conviction et risque.
Si vous cartographiez la convergence entre innovation de paiement et rails d’actifs, nous vous suggérons de lire L’avenir des systèmes de paiement : comment les monnaies numériques transforment les transactions. Voir le lien.
Idées reçues fréquentes des institutions (et les preuves qui les contredisent)
Tous les flux crypto ne sont pas du bruit spéculatif. Une étude académique a utilisé des données off‑chain à haute fréquence et a constaté qu’une part non négligeable des transactions bitcoin sert à des paiements transactionnels et transfrontaliers, estimée à plus de sept pour cent de l’activité. Ce résultat pointe un noyau transactionnel susceptible d’influer sur la liquidité, comme le rapporte un document de travail du NBER sur les flux internationaux de capitaux.
Les CBDC n’impliquent pas une désintermédiation bancaire automatique. Le document de discussion de la Réserve fédérale met l’accent sur un modèle de CBDC intermédié, avec vérification d’identité et contrôles de confidentialité, et une conception qui complète l’intermédiation existante. Pour les banques et leurs clients, cela signifie que la distribution et la conformité restent centrales même si le format de la monnaie change.
Un déploiement technique ne neutralise pas le risque opérationnel. Un rapport de risques de la BIS catalogue les risques de sécurité de l’information, de tiers et de résilience que les banques centrales doivent gérer sur tout le cycle de vie d’une CBDC. Les recommandations appellent à une supervision des fournisseurs et à une planification de contingence. Ces mesures se traduisent directement en spécifications de contrôle pour les gérants d’actifs et propriétaires d’actifs dans leurs propres programmes numériques.
La leçon est simple. De nouveaux rails n’effacent pas les vieux risques. Ils déplacent l’endroit où ils se logent et qui en est responsable.
Structure de marché et plomberie : finalité de règlement, interopérabilité et mécanique de tokenisation
La finalité de règlement est le point nodal ; les CBDC de gros permettent un règlement quasi instantané et compriment les risques de contrepartie et de liquidité au clearing et au règlement. Combinées à des actifs tokenisés sur un registre partagé, la livraison contre paiement peut être atomique. Cela réduit le besoin de lignes de crédit intrajournalières.
L’interopérabilité décidera de l’échelle. Le plan de la BIS souligne que la gouvernance et les standards sont structurels, pas cosmétiques. Si les actifs et la monnaie vivent sur des registres distincts, avec des jeux de règles différents, le pont devient le nouveau nœud systémique. Son mode de défaillance devient le problème du marché.
La mécanique de la tokenisation compte pour la garde et le collatéral. Une part de fonds monétaire tokenisée peut se régler plus vite et être programmée pour certains usages. Elle hérite toujours du risque et du prospectus du fonds. Les dépositaires devront supporter la preuve de propriété on‑chain, la gouvernance des portefeuilles et la gestion des clés, ou s’allier à des prestataires capables de le faire dans des salles de contrôle existantes.
Attendez‑vous à des changements de rôles pour des acteurs familiers. Agents de transfert, administrateurs de fonds et trustees rencontreront des smart contracts et des registres on‑chain. Les gagnants seront ceux capables de traduire les droits juridiques en logique de jetons et inversement, avec des pistes d’audit testables par les régulateurs.
Conception de portefeuille et implications produit pour les institutions
Pour les expositions crypto, commencez par le dimensionnement. Le point de vue institutionnel de BlackRock suggère que, pour les investisseurs capables d’en supporter la volatilité, une allocation de un à deux pour cent au bitcoin peut être raisonnable. Cela suppose un dimensionnement par contribution au risque compte tenu de corrélations instables dans le temps. Ces lignes directrices sont exposées dans le dimensionnement du bitcoin dans les portefeuilles de BlackRock.
Choisissez délibérément votre rail d’accès. Les produits cotés sur des rails traditionnels facilitent les opérations, offrent une liquidité quotidienne et transfèrent la garde et le reporting à des intermédiaires familiers. La garde directe offre un contrôle granulaire, un potentiel d’avantages on‑chain, et des exigences opérationnelles idiosyncratiques comme la gouvernance des clés et la ségrégation des portefeuilles.
La trésorerie tokenisée et les produits de liquidité ajoutent un troisième pilier. Les fonds monétaires tokenisés promettent un règlement plus rapide et de nouvelles options pour la gestion de la liquidité intrajournalière. Les trésoriers peuvent en principe déplacer les espèces plus vite entre lieux et contreparties. Cela peut améliorer l’agilité du collatéral dans des marchés tendus.
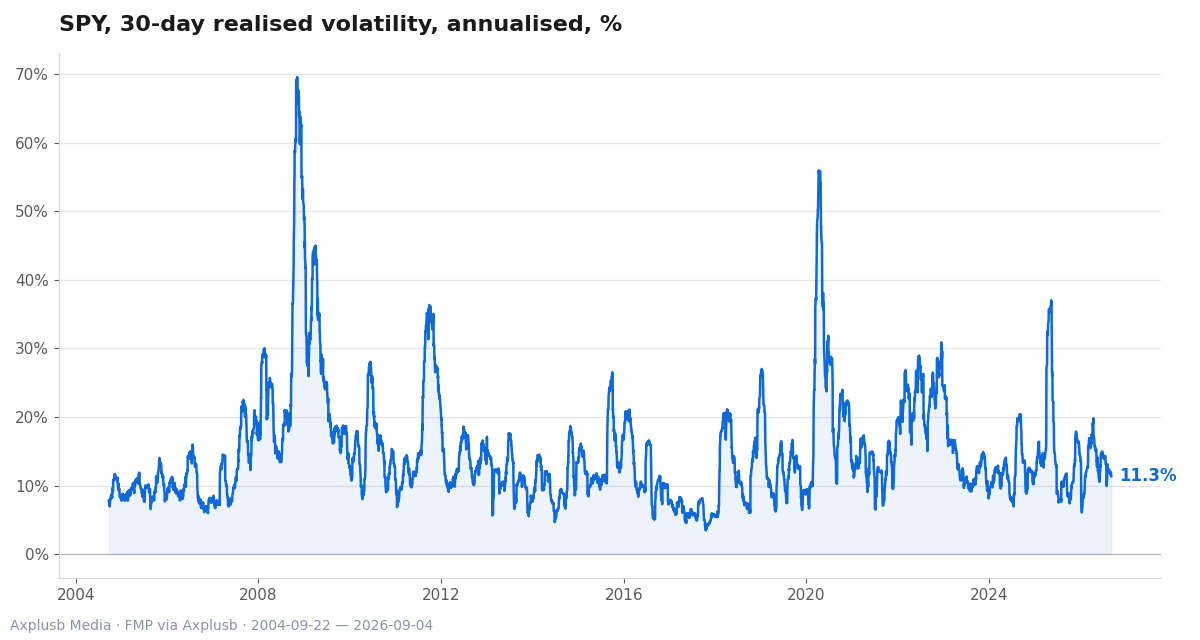
Les promesses de diversification doivent être testées avec sobriété. Les corrélations du bitcoin peuvent varier selon les régimes. Les bénéfices de diversification sont donc épisodiques. Une approche par budget de risque aide. Elle lie la taille de position à la volatilité et oriente l’attention vers la maîtrise du drawdown, pas seulement vers le rendement attendu.
Vérifiez la discipline réelle de votre portefeuille. Une page de budget de risque suffit souvent pour révéler dérives et concentrations cachées.
Checklist des risques opérationnels, de sécurité et de conformité
Les banques centrales ont été explicites sur le risque. Un rapport consultatif de la BIS liste les cadres de risque sur le cycle de vie, la cyber‑résilience et la supervision des fournisseurs tiers comme disciplines requises pour l’exploitation d’une CBDC. Les mêmes catégories s’appliquent aux institutions qui interfaceront avec des rails CBDC ou des instruments tokenisés.
La confidentialité et l’identité sont des caractéristiques de conception, pas des interrupteurs. L’analyse de la CBDC par la Fed met en avant la protection de la vie privée et la vérification d’identité aux côtés d’un modèle intermédié. Les institutions doivent prévoir des contrôles KYC et de minimisation des données alignés sur le futur standard de CBDC. Elles doivent le faire même si le calendrier d’émission reste incertain.
Traduisez ces principes en une checklist maison. Cartographiez les fournisseurs et les responsables de contrôle, définissez la réponse aux incidents pour les événements on‑chain et prévoyez des solutions de repli pour les échecs de règlement entre registres. N’oubliez pas l’auditabilité et la conservation des enregistrements, car les régulateurs ne l’oublieront pas.
Voici une liste compacte à adapter dès maintenant. Utilisez‑la comme point de départ.
- Gouvernance: nommez un responsable senior pour les actifs numériques et les interfaces CBDC.
- Risque sur le cycle de vie: définissez des contrôles de l’onboarding jusqu’au retrait des portefeuilles et smart contracts.
- Supervision des fournisseurs: exigez des preuves de type SOC et testez régulièrement les procédures de gestion des clés.
- Cyber‑résilience: simulez des scénarios de compromission de clés et de défaillance de ponts, avec sauvegardes.
- Conformité: alignez le traitement des données KYC/AML sur un modèle de CBDC intermédié et respectueux de la vie privée.
Auditez vos fournisseurs avant d’ajouter de nouveaux rails. Mieux vaut cela que débuguer la gouvernance après coup.
Études de cas et preuves empiriques à surveiller
L’étude du NBER sert d’ancrage utile. Elle estime que plus de sept pour cent des transactions bitcoin servent à des paiements transactionnels et transfrontaliers sur la base de données off‑chain à haute fréquence. Cette fraction n’est pas toute l’histoire. Elle contredit le trope du « purement spéculatif » et pointe des cas d’usage en évolution.
Les produits de liquidité tokenisés sont déjà entre les mains des clients. Des gérants d’actifs ont construit des fonds monétaires tokenisés et des poches de liquidité pour offrir aux trésoriers un règlement plus rapide et des outils de numéraire programmable. Ce ne sont pas des paris sur l’appréciation des prix ; ce sont des paris sur des workflows qui vivent ou meurent par leur fiabilité opérationnelle.
Les cadres d’allocation gagnent en clarté. La recherche institutionnelle a proposé des méthodes de budget de risque qui ajustent l’exposition à la volatilité de l’actif et à des corrélations changeantes. Ce langage est désormais courant en comité. L’agrément du comité reste souvent l’obstacle le plus lent pour toute nouvelle exposition.
Contre‑arguments et arbitrages non résolus
Les registres unifiés s’accompagnent de questions systémiques, et la BIS avertit que gouvernance, interopérabilité et stabilité ne sont pas des notes de bas de page mais des défis de conception centraux. S’ils échouent, le marché hérite de nouveaux points de fragilité tout en gagnant en vitesse et en efficacité.
La volatilité ne disparaît pas dans un emballage. Les bénéfices de diversification des expositions crypto peuvent être limités dans certains régimes, car les corrélations sont instables. Un dimensionnement par budget de risque peut atténuer cela, mais il ne change pas le risque de trajectoire ni la réalité de replis marqués.
L’interopérabilité a une courbe de coûts. Des standards entre registres, cadres d’identité et protocoles de messagerie exigent consensus et investissement. Les institutions devront faire coexister des systèmes parallèles pendant des années. Cela rogne d’autant les gains d’efficacité promis par les nouveaux rails.
Feuille de route pratique : un plan d’action d’une page pour investisseurs institutionnels
Commencez par la gouvernance. Nommez un sponsor des actifs numériques et constituez un conseil transverse incluant trésorerie, risque, conformité et technologie. Donnez‑lui une charte couvrant interfaces CBDC, produits tokenisés et garde on‑chain.
Pilotez, puis montez en charge. Exécutez une poche de cash tokenisé à périmètre limité avec des métriques strictes sur la vitesse de règlement, le taux d’échecs et les frictions de réconciliation. Testez à la fois une exposition crypto cotée et un portefeuille simulé en garde directe sous vos propres contrôles, y compris procédures de clés et de reprise.
Recalibrez le budget de risque. Adoptez un cadre de dimensionnement qui borne la contribution à la volatilité du portefeuille et aligne le poids crypto sur la tolérance au drawdown. Cela fait écho à l’intervalle de un à deux pour cent pour les investisseurs capables de l’assumer. Documentez règles d’entrée et de sortie et cadences de revue.
Surveillez la pile de politiques. Suivez les choix de conception des CBDC en matière d’intermédiation, de confidentialité et d’identité. Mettez à jour les standards de gouvernance des données et les SLA pour qu’ils s’insèrent dans un modèle de CBDC intermédié et respectueux de la vie privée lorsqu’il arrivera.
Servez‑vous de nos analyses détaillées pour donner du contexte à vos équipes. Commencez par Le rôle des monnaies numériques de banque centrale dans les stratégies d’investissement de demain et associez‑la à Gérer les risques des investissements en actifs numériques : stratégies pour l’investisseur moderne.
Démarrez petit, mesurez tout et écrivez les règles avant d’en avoir besoin. Suivez le plan ci‑dessus.
À lire également
- Comprendre les monnaies numériques de banque centrale : implications pour les investisseurs
- L’avenir des systèmes de paiement : comment les monnaies numériques transforment les transactions
- Le rôle des monnaies numériques de banque centrale dans les stratégies d’investissement de demain
- Gérer les risques des investissements en actifs numériques : stratégies pour l’investisseur moderne