La peur et l’avidité sont des ressorts anciens. Les marchés les rendent visibles dans les prix, les volumes et les gros titres. Quand la volatilité monte, ces impulsions croisent des révisions de croyances, des règles et des processus institutionnels. Ce n’est pas du bruit : c’est une structure.
Cadre de la peur et de l’avidité : de quoi parle‑t‑on et pourquoi les préférences psychologiques comptent
Sur les marchés, la peur est la préférence à éviter les pertes même quand l’espérance mathématique incite au risque. L’avidité est la préférence à poursuivre des gains même lorsque le couple rendement/risque n’est plus favorable. Les deux dépendent de points de repère, ces ancrages mentaux qui définissent ce qu’un investisseur perçoit comme « perte » ou « gain ». En phase de repli, l’ancre est souvent le plus haut de la veille.
La théorie des perspectives formalise ces préférences. Les pertes font plus mal que des gains de même taille ne font de bien, et chaque résultat est jugé par rapport à un repère mouvant. La recherche en valorisation d’actifs montre que cette aversion à la perte et cette dépendance au repère peuvent relever les rendements moyens, accroître la volatilité et générer des régularités prévisibles dans les prix, comme l’argumente Prospect Theory and Asset Prices.
Ce n’est pas une curiosité de laboratoire. Cela se traduit dans l’exécution. Les investisseurs s’ancrent sur les pics récents et ressentent la brûlure des pertes latentes. Ils vendent pour soulager la douleur ou doublent la mise pour l’effacer, même quand l’espérance de gain recommande la pause.
La peur et l’avidité voyagent aussi en meute. D’où les envolées de rotation de portefeuille et les séries de mouvements unilatéraux. Nous avons disséqué ces flux dans notre analyse des enseignements tirés des événements de marché récents.
Les mécanismes comportementaux : aversion à la perte, excès de confiance, extrapolation et mimétisme
L’aversion à la perte est le levier qui transforme un petit repli en grande décision. La baisse d’utilité liée à une perte de 5% dépasse souvent la satisfaction d’un gain de 5%. Quand la volatilité augmente, cette douleur devient fréquente et saillante. Vendre procure alors un soulagement.
La dépendance au repère explique pourquoi un même prix paraît sûr à certains et dangereux à d’autres. Si votre ancre est un plus haut historique, un rebond modeste ressemble encore à un trou. Si votre ancre est le point bas, ce même prix paraît cher. Les préférences deviennent dépendantes du chemin.
L’excès de confiance est le moteur de convictions rapides. Les investisseurs surestiment leurs signaux et sous‑estiment l’erreur. Cela accélère les achats quand les prix montent et les ventes quand ils baissent. L’extrapolation suit, beaucoup s’attendant à ce que les rendements récents durent plus qu’ils ne le devraient.
Le mimétisme réduit le regret anticipé. Quand l’incertitude est élevée, on regarde davantage les autres, et la volatilité renforce ce réflexe. Des grappes de décisions similaires apparaissent, ce qui amplifie le mouvement et valide la foule. Les volumes explosent, puis ne retombent qu’une fois l’ancre déplacée.
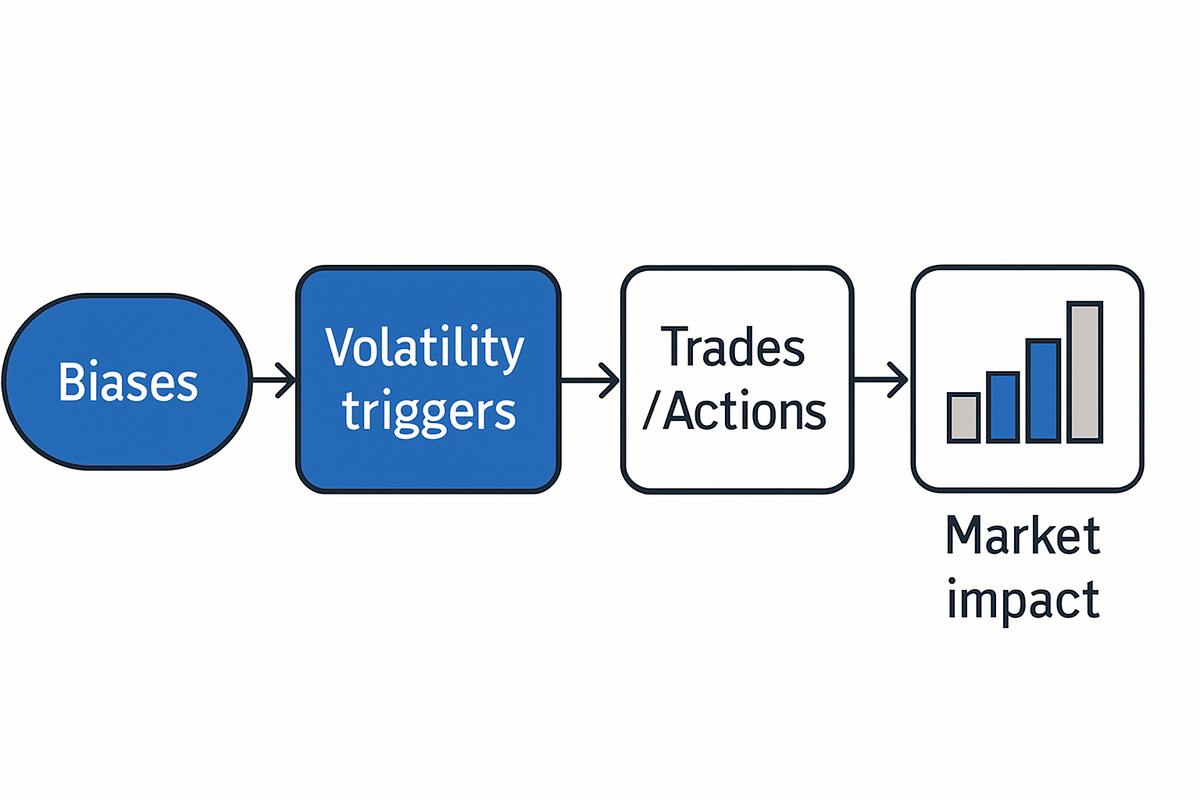
Du biais à la transaction : une carte rapide
Les biais rencontrent des déclencheurs et se transforment en ordres. Le chemin est simple, mais le mélange compte. En pratique, plusieurs biais agissent en même temps.
| Bias | Volatility trigger | Typical trade or inaction | Likely price impact |
|---|---|---|---|
| Aversion à la perte | Repli depuis le pic récent | Vendre les gagnants trop tard, couper les perdants | Baisse brutale, rebonds atones |
| Dépendance au repère | Nouveau plus haut ou plus bas | S’ancrer sur le prix récent | Plages collantes, risque de gap |
| Excès de confiance | Hausse ou chute fulgurante | Tailles plus grandes, allers‑retours rapides | Sur‑réaction, faux signaux |
| Extrapolation | Tendance sur plusieurs semaines | Poursuivre le momentum | Persistance de tendance, sorties encombrées |
| Mimétisme | Unanimité des gros titres | Copier le flux dominant | Carnets d’ordres déséquilibrés |
Nul besoin d’un « coupable ». Ces dynamiques naissent de notre rapport aux gains et aux pertes. Elles pèsent davantage quand l’information est bruyante et le temps compté.
Volatilité, croyances et réactions différées : pourquoi la peur persiste puis se corrige trop
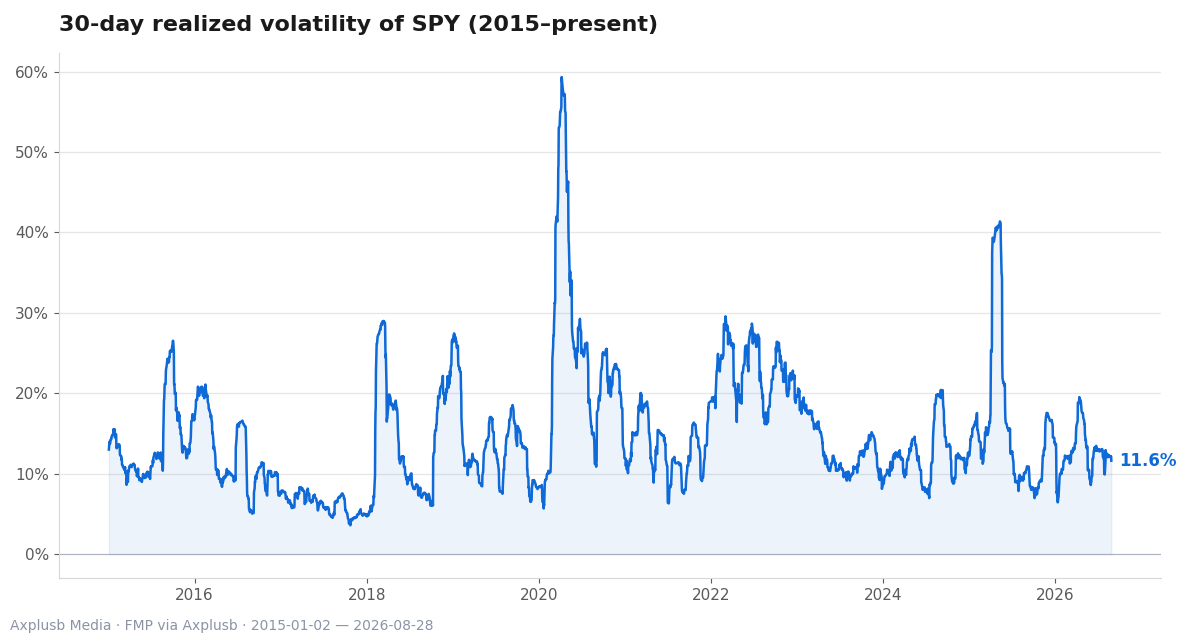
Les croyances sur le risque n’évoluent pas au rythme des prix. Les anticipations de volatilité future se réajustent souvent lentement, puis d’un coup quand le nouveau régime devient évident. L’insuffisante réaction initiale laisse un choc résonner des semaines.
Vient ensuite la surréaction différée. Tailles de positions, couvertures et limites de risque sont recalibrées après coup, une fois la douleur encaissée. Cela produit une seconde vague de ventes ou d’achats. Le mouvement paraît surprenant, mais il reflète la réponse décalée d’une multitude de bilans.
Le lien avec la peur et l’avidité est serré. Quand la peur fixe la nouvelle ancre, une volatilité attendue plus élevée devient la norme ressentie. Les investisseurs exigent alors une prime plus forte pour détenir des actifs risqués. Plus tard, quand le risque réalisé recule, l’avidité repart et le débouclage peut sembler abrupt.
Les indicateurs composites de sentiment co‑varient souvent avec la volatilité réalisée et le comportement de queue. Leurs signaux sont les plus utiles en crise. Ce ne sont pas des oracles, mais ils cartographient la température émotionnelle qui délimite les fourchettes de trading de court terme. C’est pourquoi ils figurent dans les tableaux de bord à côté des bénéfices et des spreads.
Nous avons suivi ce flux et reflux dans notre article sur les cycles du sentiment des investisseurs et montré comment ces cycles dépassent largement un seul gros titre.
Où la peur et l’avidité mordent le plus : segments de marché les plus sensibles au sentiment
Toutes les actions ne réagissent pas pareil à l’humeur de la foule. Les sociétés petites, jeunes, difficiles à évaluer et volatiles sont les plus sensibles au sentiment. Quand la peur monte, ces titres chutent plus loin et plus vite. Quand l’avidité domine, ils mènent souvent le rebond.
Ce n’est pas un simple folklore de salle des marchés. Une synthèse classique sur le sentiment montre que ces caractéristiques rendent un titre plus dépendant de l’humeur que des nouvelles de flux de trésorerie. L’effet est net dans la coupe transversale des rendements, comme le documente Investor Sentiment in the Stock Market.
Pourquoi cette sensibilité se concentre‑t‑elle là. L’évaluation est incertaine et les récits dominent. La découverte des prix s’ancre moins dans les données dures que dans les attentes de croissance future. La peur et l’avidité disposent alors d’un plus grand espace pour déplacer les prix.
Pour les allocataires, la leçon est concrète. Identifiez les poches de votre portefeuille exposées à l’humeur. Soumettez à des stress tests les segments sans ancrages solides. Ne soyez pas surpris par leur amplitude de variation.
Preuves et pratique institutionnelle : indicateurs, modèles et réponses de portefeuille
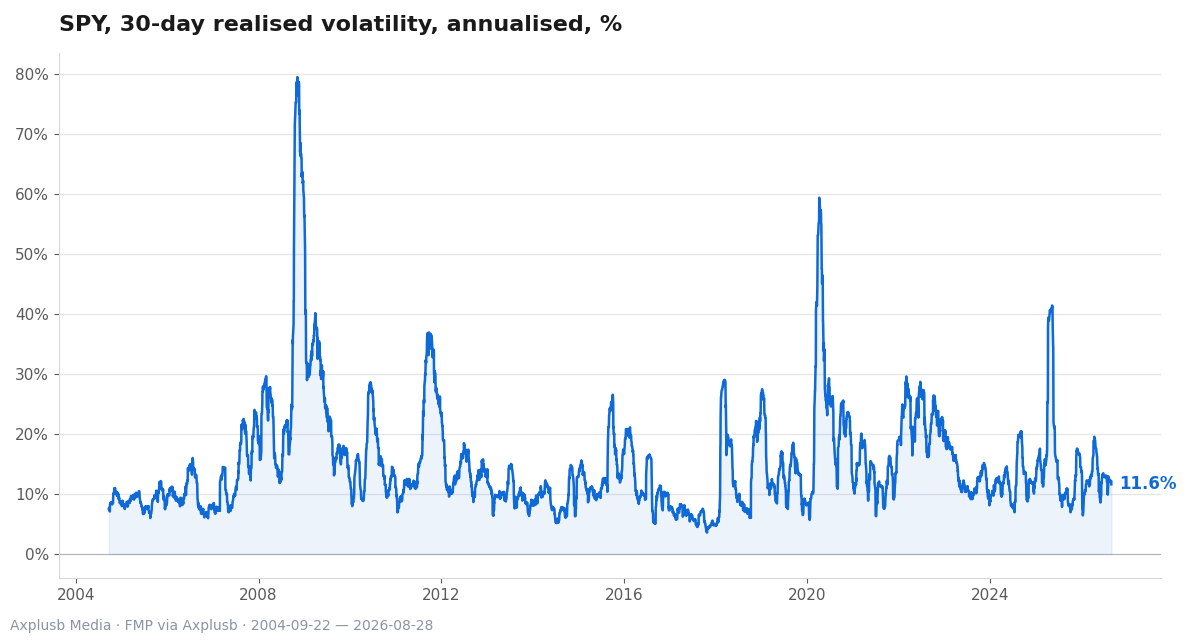
Les indicateurs de sentiment ne sont pas que des jouets médiatiques. Les indices composites peuvent suivre la forme réalisée des rendements, y compris la volatilité et l’épaisseur des queues de distribution. Leur rapport signal‑bruit grimpe quand le marché est sous stress. Leur valeur baisse en phase calme.
Les grands gérants intègrent désormais ces jauges dans des modèles systématiques. Ils combinent textes, flux et données d’options pour approcher l’humeur. L’objectif est simple. Réduire les biais humains et traduire l’émotion en entrées transparentes que des règles peuvent traiter.
Un livre blanc institutionnel décrit comment le processus peut dompter le cycle. Il détaille comment l’explosion des données permet de capter le sentiment et d’améliorer les prévisions de court horizon pour les rendements de facteurs. La promesse n’est pas une alpha universelle, c’est un outil de timing et de contrôle du risque, comme l’expose Systematic investing — Designed for a new frontier in data availability.
Des surcouches de gestion du risque complètent cette approche. Les contrôles de repli visent à plafonner les pertes pic‑à‑creux qui déclenchent des ventes paniques. Les couvertures de queue cherchent à acheter de la convexité quand la peur est bon marché. Les deux réduisent le besoin de réagir sous stress.
Nous avons observé la rencontre de ces idées et de la pratique dans notre travail sur l’analytique comportementale. Les modèles ne sont pas une panacée. Ce sont des garde‑fous qui maintiennent la trajectoire quand la lumière baisse.
Comment les signaux deviennent des décisions
– Définir l’humeur : combiner enquêtes, prix et données d’options en un score de sentiment stable.
– Mapper vers l’action : relier des seuils à des ajustements clairs d’exposition, de ratios de couverture ou d’inclinaisons factorielles.
– Tester l’horizon : utiliser le sentiment pour des inflexions de court terme et conserver des ancrages de long terme sur les fondamentaux.
– Boucler la boucle : passer en revue les comportements après chaque choc et affiner les déclencheurs pour réduire les fausses alertes.
Idées reçues et scepticisme constructif
Première idée reçue : le sentiment prédit seul les marchés. Faux. Il interagit avec la valorisation, la liquidité et la politique économique. Pensez‑y comme à un thermomètre de risque de court horizon, pas comme à un modèle de valorisation.
Deuxième idée reçue : les indicateurs battent les fondamentaux dans tous les régimes. Faux. La plupart des signaux de sentiment s’étiolent vite et peuvent se retourner sans prévenir. Ils aident davantage pour les entrées et sorties que pour l’allocation de long terme.
Un autre piège consiste à ignorer le temps nécessaire à la révision des croyances. Les modèles de comportement pointent un apprentissage lent et dépendant de l’état. Il existe donc des fenêtres où un signal reste extrême alors que les prix dérivent en sens inverse. La patience fait partie du dispositif.
Les institutions rappellent aussi que l’avantage tient surtout au processus, pas à la prédiction. Un grand gérant indique que le sentiment peut aider à prévoir les rendements factoriels à court horizon, mais seulement dans un cadre plus large et discipliné, comme le décrit le livre blanc de BlackRock.
Boîte à outils pratique : règles, processus et instruments pour maîtriser peur et avidité
Commencez par des règles simples, applicables quand les écrans virent au rouge. Des bandes de rééquilibrage prédéfinies, des dates de revue planifiées et des règles de vente claires retirent la chaleur du moment. Elles évitent aussi la dérive vers des paris involontaires.
Automatisez quand c’est possible. Utilisez des ordres conditionnels, des portefeuilles modèles ou des outils de rééquilibrage pour faire respecter le plan. Si vous vous évaluez, ajoutez une ligne « décisions prises sous stress » et cherchez à réduire ce nombre avec le temps. Le processus est une habitude, pas une note de service.
Dosez le sentiment avec discernement. Employez des jauges composites pour moduler l’exposition à l’intérieur de bandes plutôt que pour retourner le portefeuille. Reliez les signaux à de petites actions répétables. Tenez un journal de décisions et des signaux utilisés.
Maîtrisez les replis. Fixez des freins au niveau du portefeuille qui réduisent le risque si les pertes franchissent un seuil. Envisagez des couvertures de queue qui paient en cas de ventes extrêmes. Ces outils limitent l’envie de capituler près du point bas.
Alignez horizon et instrument. Les signaux de court terme s’appliquent aux poches liquides et aux couvertures. Les allocations de long terme restent ancrées dans les flux de trésorerie et la valorisation. Adaptez l’outil à la tâche.
Vérifiez la discipline réelle de votre portefeuille. Testez votre processus avant le prochain pic de volatilité.
Une checklist concise à utiliser dès demain
- Définir votre point de repère: le dernier niveau de rééquilibrage, pas le dernier plus haut.
- Vous engager à l’avance sur des bandes de rééquilibrage et des dates de revue.
- Utiliser une jauge composite de sentiment pour moduler le risque, pas pour timer le sommet ou le creux.
- Limiter la taille des décisions d’une journée pour éviter les trades de panique.
- Ajouter un frein de repli au portefeuille et documenter son déclencheur.
- Après le stress, revoir ce qui a fonctionné et ce qui n’a pas fonctionné.
Conclusion : que surveiller et quels arbitrages assumer
La peur et l’avidité ne sont pas des bizarreries. Elles reflètent la façon dont nous évaluons gains et pertes dans le temps. La théorie des perspectives en donne le langage et le mécanisme. Les marchés amplifient le tout via les volumes, le mimétisme et la lenteur des révisions de croyances.
Que faut‑il suivre. Surveillez l’humeur composite, les poches de votre portefeuille difficiles à évaluer et toute dérive hors du processus. Servez‑vous du sentiment pour le dimensionnement et les couvertures de court terme. Appuyez‑vous sur les fondamentaux pour savoir où vous prenez du risque.
Quels arbitrages accepter. Les signaux réduisent les erreurs sous pression, mais ils ajoutent du turnover. Le processus atténue la douleur des replis, mais peut faire rater le dernier sursaut d’un rally. Il n’existe pas de moyen d’éliminer peur et avidité, seulement de les canaliser.
Les institutions combinent désormais données et règles pour aider. Elles montrent que le sentiment est utile à court horizon et que les freins de risque gardent les investisseurs en place. Les particuliers peuvent s’approprier une version simple de cette boîte à outils et éviter de payer la « scolarité » du cycle.
À lire également
- Sentiment des investisseurs : comment les émotions pilotent les cycles
- Comprendre les tendances de marché grâce à l’analytique comportementale
- Économie comportementale et performance : enseignements des événements récents