Les actifs tokenisés sont souvent présentés comme une rupture nette avec la finance telle qu’on la pratique. En réalité, ce sont des créances numériques adossées à des assemblages juridiques, techniques et économiques variés. Ce sont les choix de conception qui déterminent leur utilité — ou leur inutilité — pour l’investisseur.
Ce que les actifs tokenisés changent pour les investisseurs
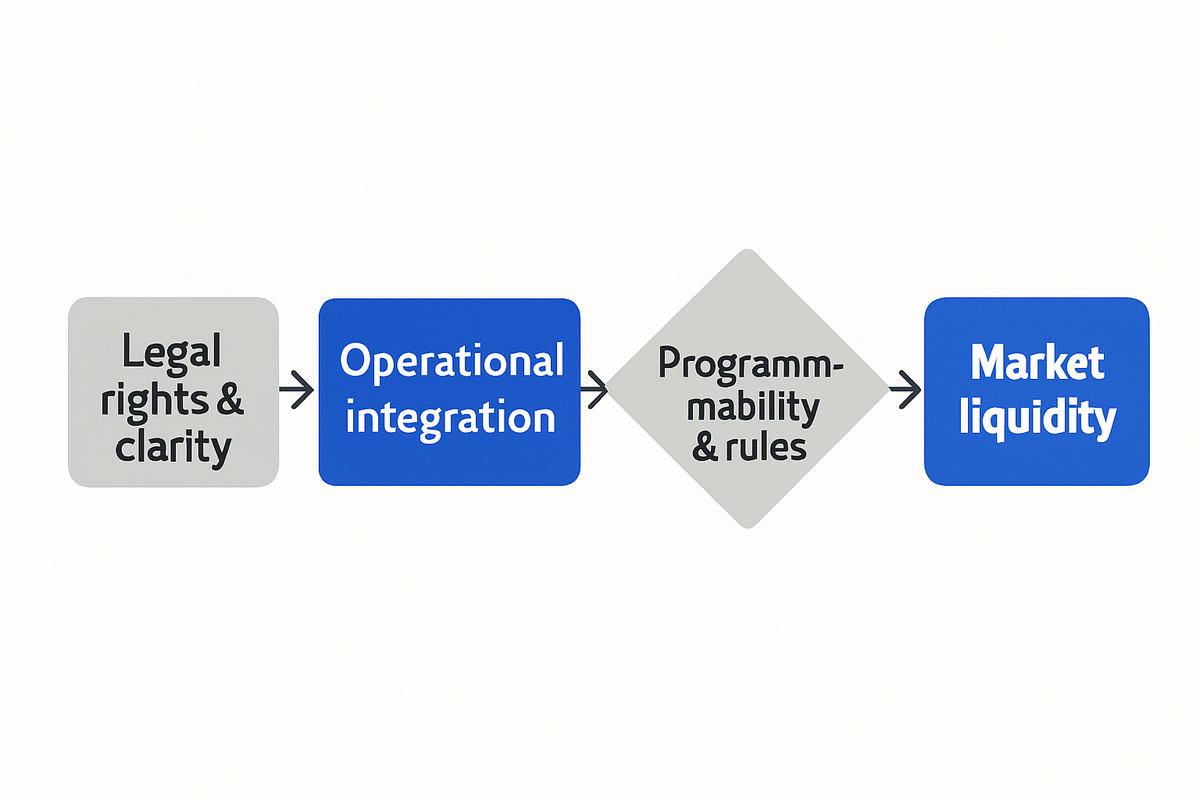
La tokenisation consiste à matérialiser des droits de propriété sous forme de jetons numériques sur des registres partagés. La Banque des règlements internationaux décrit une série de compromis où les gains majeurs n’apparaissent qu’une fois les obstacles juridiques et opérationnels franchis, non contournés. Voir le cadrage dans le continuum de tokenisation du BIS.
Pour l’investisseur, l’attrait est concret, pas ésotérique. De grands gérants citent la programmabilité, la traçabilité des droits de propriété et la possibilité d’un règlement quasi temps réel. Ce triptyque est détaillé dans la synthèse des fonctionnalités de la tokenisation par J.P. Morgan.
Ce n’est pas une bascule binaire « onchain ou offchain ». Chaque produit allège certaines frictions et en laisse d’autres ancrées dans l’ancien modèle. D’où des profils de risque et de rendement très différents sous une même étiquette.
Un continuum, pas un interrupteur
Certains jetons reproduisent des instruments juridiques existants et resserrent la tuyauterie. D’autres vont plus loin en encodant droits et actions au cœur même de l’actif. Plus on modifie de droits et de flux opérationnels, plus l’effort juridique et de gouvernance s’épaissit.
Le BIS y voit le cœur de la promesse de la tokenisation. Les cas à plus forte valeur supposent souvent des ajustements du droit des contrats, de la conservation des titres et de l’architecture de marché. Ces évolutions exigent du temps et de la coordination.
Pourquoi c’est important maintenant — infrastructures, échelle et engagement des institutionnels
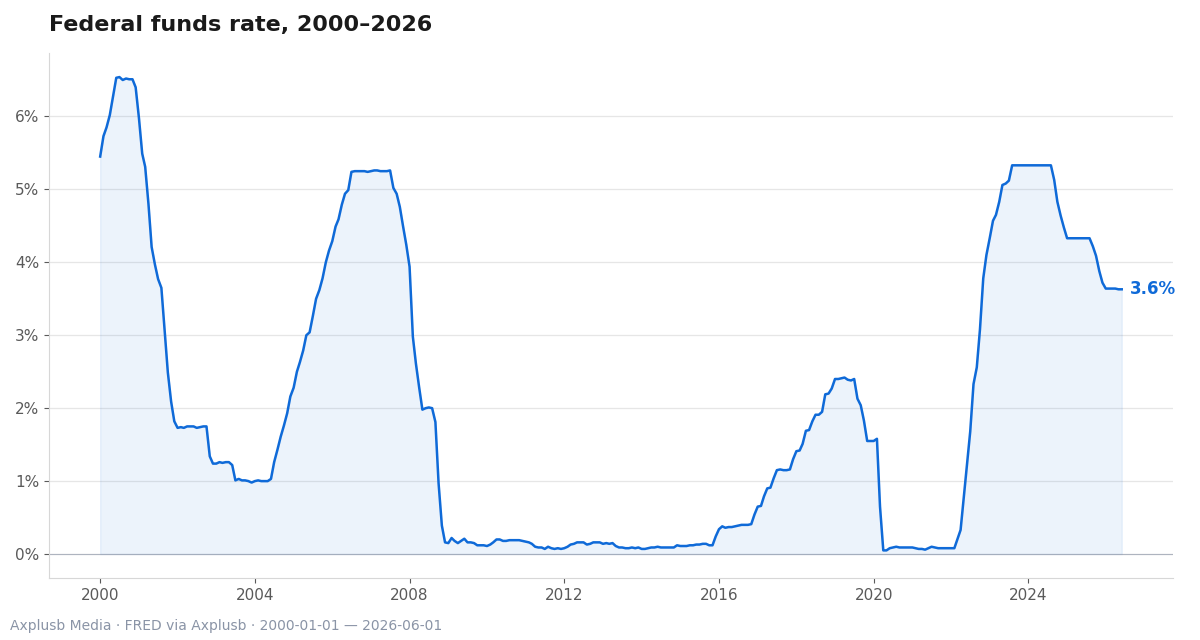
Les deux dernières années ont marqué un point d’inflexion. Des gérants institutionnels sont passés des pilotes aux déploiements en production sur certains produits. Des infrastructures de marché centrales ont bâti des rails qui relient les jetons à la conservation existante. Tout n’est pas résolu, mais la palette de choix offerte aux investisseurs a changé.
L’un des plus grands gérants mondiaux a fait de la tokenisation une priorité stratégique. Il a aussi souligné que la protection des investisseurs et la clarté réglementaire doivent encadrer tout déploiement. Cette position est explicite dans la contribution sectorielle de BlackRock sur la tokenisation.
Banques et sociétés de gestion ciblent des usages proches du Trésor, concrets et à court terme. Elles citent les fonds monétaires tokenisés et des fenêtres de liquidité 24/7 comme des outils pratiques pour la gestion du bilan et du cash. Ce ne sont pas des paris tape‑à‑l’œil, mais ils comptent pour des portefeuilles réels.
Les infrastructures de marché se sont, elles aussi, adaptées. Un grand service post‑marché a lancé une offre de tokenisation connectée à plusieurs chaînes. Il a exécuté des transactions en production en 2026 et indiqué que des rails de marché secondaire sont en construction.
Idées reçues à abandonner
Premier mythe : la tokenisation apporte toujours de la liquidité. Les données des marchés en service montrent des résultats très hétérogènes selon l’actif, la plateforme et le design de marché. Si le sous‑jacent est peu liquide ou la place fermée, l’emballage en jeton n’y changera rien.
Deuxième mythe : la tokenisation neutralise le risque juridique. Le continuum du BIS dit l’inverse. Les gains économiques les plus élevés apparaissent quand droits, protections des investisseurs et opérations sont re‑câblés de concert avec la technologie.
Troisième mythe : les intermédiaires disparaissent. En pratique, conservation, agents de transfert et services post‑marché restent centraux dans la plupart des produits. Les rôles évoluent et certains enchaînements se compressent. La gouvernance et la responsabilité ne s’évaporent pas.
Le battage s’éteint quand on relie un jeton à une créance juridique et à un modèle opératoire. C’est là que se logent le risque et le rendement d’un produit. L’enveloppe ne raconte qu’une partie de l’histoire.
Comment la tokenisation fonctionne concrètement — mécanique et exemples de produits
Un schéma typique commence par l’émission et l’enregistrement. L’émetteur ou le trustee d’un fonds définit la créance juridique. Puis il frappe des jetons qui représentent des parts ou unités dans ce cadre. Un dépositaire enregistre les actifs qui adossent ces jetons. Un agent de transfert ou un smart contract maintient les soldes.
Les jetons peuvent embarquer des règles programmables. Le règlement peut devenir continu. Les modalités de rachats, de gates ou d’actions sur titres peuvent être codées dans l’actif. L’intérêt tient à des transferts plus rapides et moins de rapprochements manuels. C’est ce que J.P. Morgan met en avant avec un règlement 24/7 et plus de transparence.
Les fonds monétaires tokenisés sont l’exemple le plus mûr. Dans ces produits, les actifs du fonds demeurent chez des dépositaires traditionnels. Les investisseurs détiennent des jetons qui correspondent aux parts. Les gains opérationnels incluent un règlement plus rapide et un contrôle plus fin des accès. Les règles de gouvernance et d’éligibilité des investisseurs restent pleinement applicables.
La plomberie post‑marché est l’héroïne discrète. Un utilitaire central qui prend en charge des positions tokenisées accélère la circulation du collatéral. Il maintient aussi la cohérence des écritures avec la conservation. C’est cela, plus que les effets d’annonce, qui rend les marchés secondaires praticables.
| Use case | Friction reduced | What to check | Primary beneficiaries |
|---|---|---|---|
| Fractional ownership of real assets | High entry tickets, slow transfers | Legal claim to cash flows, transfer restrictions, venue liquidity | Diversifiers and long‑term savers |
| Tokenized money market funds | Cut‑off times, T+1 settlement | Custody model, redemption rules, audit transparency | Treasurers and cash managers |
| Collateral mobility across venues | Manual reconciliations, daylight risk | Interoperability with core utilities, fails management | Active traders and lenders |
| SME financing in emerging markets | Thin markets, poor credit data | KYC/AML, standards, platform governance | Impact‑minded and EM allocators |
Gisement d’opportunités : où la tokenisation crée réellement de la valeur
Commencez par la diversification et l’accès. Les créances fractionnaires permettent de détenir des fragments d’actifs autrefois réservés aux gros tickets. Cela élargit la boîte à outils de la construction de portefeuille. Nous l’avons détaillé dans notre analyse de la diversification via les actifs tokenisés.
Viennent ensuite la trésorerie et la liquidité. Les fonds monétaires tokenisés peuvent offrir des fenêtres de règlement plus rapides et une lecture plus nette des avoirs. Les gérants y voient un avantage pratique pour segmenter le cash et gérer la liquidité intrajournalière.
Les marchés émergents offrent une autre voie. Des travaux de politique publique indiquent que la tokenisation peut aider les petites entreprises à bâtir un historique de crédit et à lever des capitaux via des rails standardisés. L’effet dépend de bacs à sable, de normes KYC claires et du renforcement des capacités. Ces éléments fondent un accès responsable.
De grands gérants perçoivent des bénéfices clients via des opérations plus rapides et une meilleure transparence. Ils plaident aussi pour la prudence sur la distribution et la protection des investisseurs. Ce mélange d’optimisme et de garde‑fous traverse les publications institutionnelles sur le sujet.
Si vous investissez via des poches thématiques, couplez ces idées avec les bases du risque. La tokenisation change la façon dont les actifs circulent. Elle n’annule pas l’analyse des flux de trésorerie, du risque de contrepartie et de la profondeur de marché. Voir notre mémo risque–rendement sur les marchés tokenisés.
Études de cas et preuves empiriques — ce que montrent les pilotes et les publications
Des pilotes réels sont désormais publics. Un prestataire central post‑marché a exécuté des transactions en production sur des actifs tokenisés. Il a aussi testé la connectivité multi‑chaînes. L’objectif était de valider règlement, collatéral et rapprochements entre anciens et nouveaux rails.
La leçon n’est pas que tout actif est prêt. Quand le sous‑jacent est profond et le modèle de conservation clair, la tokenisation comprime les délais sans altérer le risque. Quand le design de marché est fragmenté, les gains de liquidité sont inégaux.
La recherche académique prolonge cette nuance. Les études sur les actifs du monde réel tokenisés constatent de fortes disparités d’activité et d’écarts selon plateformes et classes d’actifs. Manière polie de dire que le design compte plus que l’étiquette.
Pour le gérant de portefeuille, la due diligence doit plonger dans la mécanique. Testez le dispositif d’animation de marché et le circuit de rachat de la place. Vérifiez le traitement des actions sur titres et la résolution des échecs de règlement.
Réglementation, conservation et conformité — les garde‑fous qui comptent
La checklist la plus utile tient en peu de lignes. Confirmez le modèle de conservation, qui détient les actifs de couverture et comment les droits des investisseurs sont exécutés. Vérifiez les standards AML et KYC et leur articulation avec votre propre dispositif.
Les régulateurs se concentrent sur ces fondamentaux. Des tables rondes ont examiné l’insertion des titres tokenisés dans le droit existant. Elles ont aussi analysé les conséquences pour la conservation, la protection des investisseurs et la lutte contre les abus de marché. Rien de tout cela n’est optionnel si l’on vise des produits durables.
Le continuum du BIS est un bon guide. La clarté juridique et la fiabilité opérationnelle ne sont pas des compléments. Elles conditionnent l’accès à l’extrémité la plus créatrice de valeur du spectre de la tokenisation.
Les livres blancs institutionnels sur les fonds tokenisés aboutissent aux mêmes conclusions. Gouvernance, éligibilité des investisseurs et supervision ne disparaissent pas parce qu’un registre est partagé. Elles s’inscrivent dans des documents, puis se traduisent en code et en processus.
Psychologie des investisseurs et dynamiques d’adoption
Un nouvel habillage modifie la perception de risques anciens. La théorie des perspectives montre que l’aversion à la perte et les effets de cadrage orientent les choix. Cet effet culmine en situation d’incertitude. Voilà pourquoi l’adoption par les particuliers dépend de la confiance, pas seulement des fonctionnalités.
Si un produit est présenté comme « toujours liquide », les investisseurs peuvent sur‑réagir en phase de stress. Ils ressentent une douleur excessive pour de petites pertes et risquent de vendre au mauvais moment. Des descriptions claires des règles de rachat et des gates aident à éviter cet écueil.
Les institutions ont besoin de la même clarté, à une autre échelle. Les garde‑fous et la protection des investisseurs réduisent l’ambiguïté et soutiennent l’adoption. Cet équilibre transparaît dans l’accent mis par BlackRock sur la clarté réglementaire et la protection des clients.
La confiance se bâtit par strates. Les documents juridiques, les audits opérationnels et un langage simple comptent tous. La capacité technique est nécessaire, jamais suffisante à elle seule.
Stratégies pratiques et enseignements pour les investisseurs du 21st‑siècle
Traitez l’exposition tokenisée comme un complément, pas une révolution du jour au lendemain. Lancez un pilote avec des allocations modestes et mesurées, dans des produits adossés à des rails crédibles. Privilégiez les offres soutenues par des dépositaires établis et raccordées aux utilitaires post‑marché centraux.
Faites de la liquidité une question de design, pas d’espérance. Demandez comment les teneurs de marché sont incités, comment fonctionnent les rachats le week‑end et comment les sources de prix sont vérifiées. La tokenisation peut étendre les heures d’accès. Cela n’aide que si des marchés bilatéraux existent.
Exigez une clarté réglementaire écrite. Confirmez l’application du droit des titres, l’identité de votre contrepartie et les modalités de ségrégation des actifs. Passez en revue AML et KYC comme pour toute nouvelle place.
Concentrez‑vous à court terme sur les poches de trésorerie et de cash. Les fonds monétaires tokenisés peuvent comprimer les cycles de règlement et améliorer la transparence. Cela cadre bien avec les besoins opérationnels. Servez‑vous‑en pour apprivoiser les rails. Ils apportent une utilité tangible.
Diversifiez vos places, mais simplifiez votre supervision. Utilisez des plateformes capables d’alimenter vos systèmes de risque et de comptabilité. Mesurez glissement, spread et échecs de règlement pour chaque produit.
Deux actions rapides à mener ce trimestre. Démarrez une allocation pilote contrôlée sur un produit de cash tokenisé, avec des limites de risque prédéfinies. Auditez votre pile conservation‑conformité au regard d’une checklist de tokenisation d’une page.
Pour une planification plus poussée, reliez ces points à la recherche sur le risque. Les actifs tokenisés changent l’accès et les processus. Les règles de risque familières restent valables. Voir notre guide pour naviguer le risque des actifs numériques dans les portefeuilles modernes pour une approche structurée.
Une checklist compacte à utiliser
– Cartographiez la créance juridique derrière le jeton et qui en assure l’exécution. – Identifiez le dépositaire et la façon dont les soldes on‑chain se rapprochent des registres off‑chain. – Passez en revue AML/KYC, l’éligibilité des investisseurs et les termes de rachat, week‑end inclus. – Testez la liquidité de la place, le design d’animation de marché et les sources de prix. – Alignez le reporting avec vos systèmes de risque, de comptabilité et d’audit. – Commencez petit, mesurez, et n’étoffez qu’après preuve opérationnelle.
Évaluez la discipline réelle de votre portefeuille. Faites‑en un contrôle de routine.
À lire également
- The Future of Tokenized Assets: Impact on Portfolio Diversification Strategies
- Evaluating Tokenized Assets: Opportunities and Risks in a Digital Economy
- Navigating the Risks of Digital Asset Investments: Strategies for Modern Investors