Un backtest point-in-time sur quatre horizons ne montre aucun avantage prédictif de l’EV/EBITDA au sein du S&P 500, l’effet allant même à l’encontre de l’hypothèse value.
L’hypothèse de départ était simple : les actions les moins chères en EV/EBITDA, mesurées par un rang percentile plutôt qu’un multiple absolu, devraient générer une performance supérieure par la suite, et un portefeuille construit sur ce filtre devrait battre le S&P 500.
Le test visait une réponse formelle plutôt qu’une performance historique optimale : données point-in-time, absence de biais de survivance, exécuté séparément sur la composition historique du S&P 500 et sur un univers investissable plus large, pour aboutir à un verdict sur l’existence d’un avantage autonome digne d’être exploité.
Chiffres clés de l’étude
Résumé
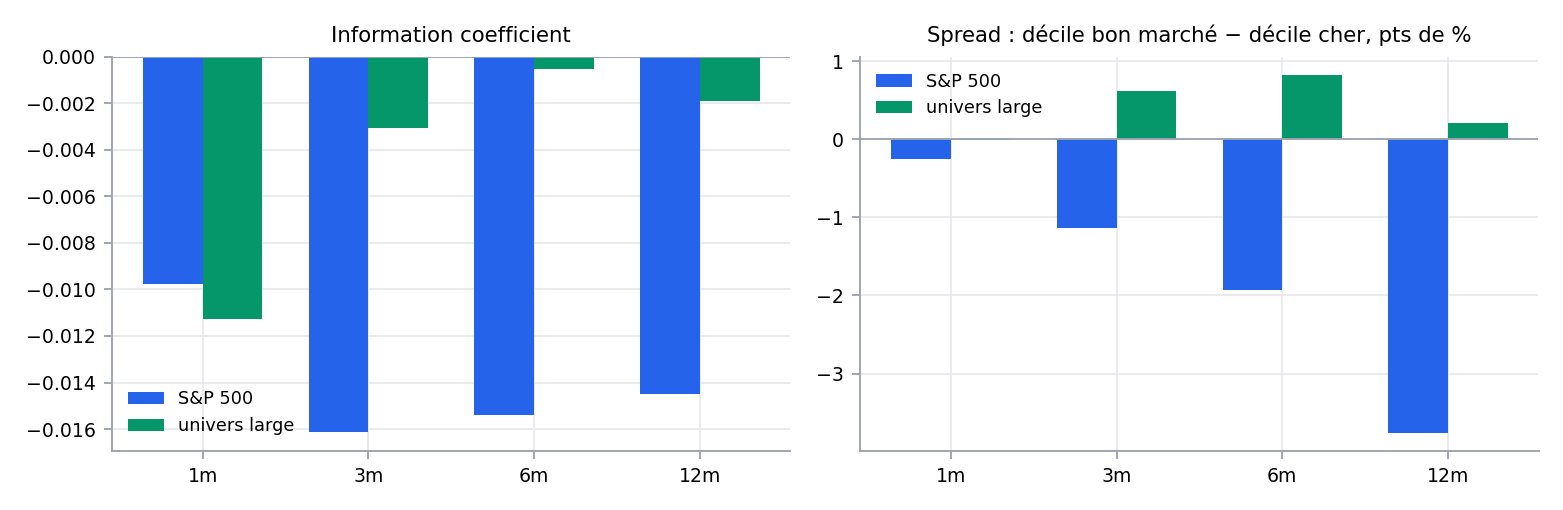
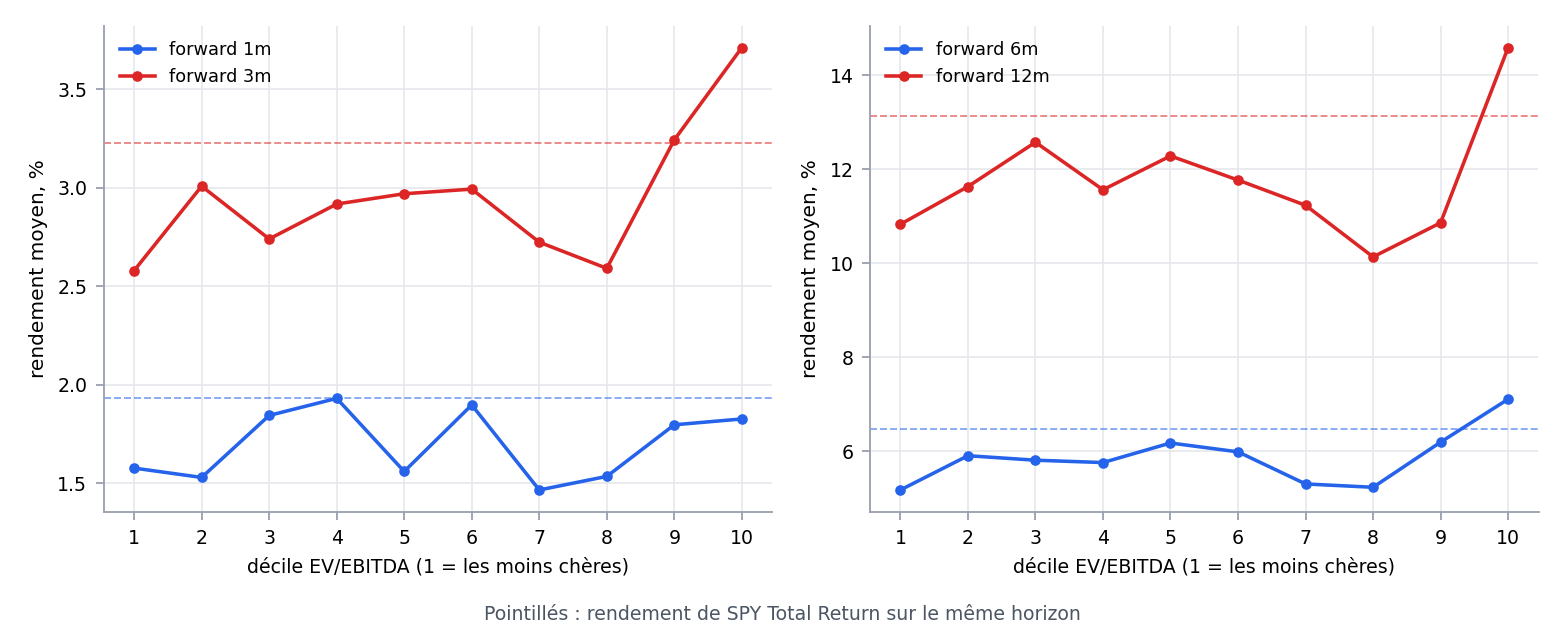
Les résultats vont dans le sens inverse de l’hypothèse. La corrélation de rang entre la cherté et la performance future est négative sur tous les horizons testés — -0,010 à un mois, -0,016 à un trimestre, -0,015 à six mois et -0,015 à un an — et le décile le moins cher a rapporté 10,83% sur douze mois contre 14,59% pour le décile le plus cher.
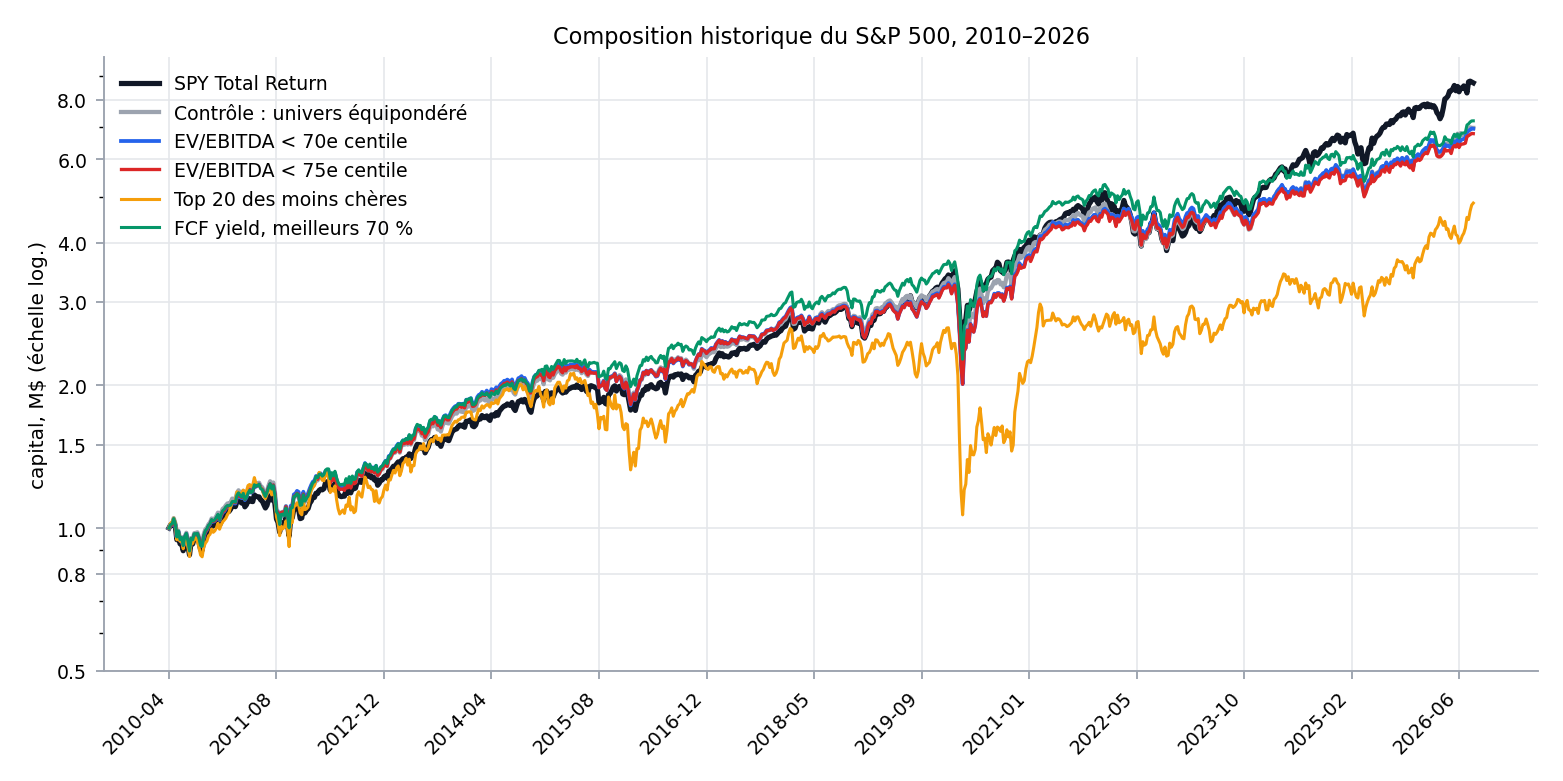
Aucun seuil de percentile n’a battu l’indice, et la comparaison qui compte est celle avec un portefeuille équipondéré de contrôle sans filtre plutôt qu’avec le S&P 500 pondéré par capitalisation : le portefeuille EV/EBITDA sous le 70e percentile a rapporté 12,46% par an contre 12,47% pour le même univers détenu sans aucun filtre — un écart d’un centième de point de pourcentage.
| Portefeuille | CAGR | Surperf. vs SPY TR | Sharpe | Max DD | Information ratio |
|---|---|---|---|---|---|
| SPY Total Return | 14.06 % | — | 0.70 | −33.7 % | — |
| EV/EBITDA < 50e centile | 12.65 % | −1.41 pts de % | 0.59 | −41.9 % | −0.18 |
| EV/EBITDA < 60e centile | 12.69 % | −1.38 pts de % | 0.61 | −40.1 % | −0.19 |
| EV/EBITDA < 65e centile | 12.53 % | −1.53 pts de % | 0.61 | −39.5 % | −0.22 |
| EV/EBITDA < 70e centile (hypothèse principale) | 12.46 % | −1.60 pts de % | 0.61 | −38.8 % | −0.24 |
| EV/EBITDA < 75e centile (variante) | 12.29 % | −1.77 pts de % | 0.60 | −38.5 % | −0.27 |
| EV/EBITDA < 80e centile | 12.26 % | −1.80 pts de % | 0.60 | −38.6 % | −0.28 |
| Top 20 des moins chères | 10.13 % | −3.93 pts de % | 0.31 | −59.9 % | −0.23 |
| Top 10 des moins chères | 5.34 % | −8.72 pts de % | 0.12 | −68.6 % | −0.42 |
| Top 5 des moins chères | 6.35 % | −7.71 pts de % | 0.14 | −72.3 % | −0.31 |
| Contrôle : univers éligible entier, équipondéré | 12.47 % | −1.60 pts de % | 0.62 | −36.8 % | −0.32 |
| Période | 50 | 60 | 65 | 70 | 75 | 80 |
|---|---|---|---|---|---|---|
| Training 2010–2016, surperf. CAGR, pts de % | +1.19 | +1.08 | +1.08 | +1.18 | +1.14 | +0.90 |
| Training, information ratio | +0.28 | +0.30 | +0.31 | +0.36 | +0.36 | +0.30 |
| Validation 2017–2020, surperf. CAGR, pts de % | −6.03 | −4.54 | −4.36 | −4.46 | −4.70 | −4.62 |
| Validation, information ratio | −0.59 | −0.50 | −0.51 | −0.55 | −0.61 | −0.63 |
| Final OOS 2021–2026, surperf. CAGR, pts de % | −3.89 | −4.31 | −4.86 | −4.91 | −5.10 | −5.02 |
Hypothèse et définition précise du filtre
Le filtre est défini comme un seuil de percentile au sein de la coupe transversale de chaque date de rééquilibrage, et non comme un niveau absolu d’EV/EBITDA — une lecture absolue avait peu de sens puisque le multiple médian du S&P 500 est passé de 9,3 en 2010 à 15,9 en 2026.
Le test principal a retenu le 70e percentile, avec le 75e percentile et une plage de seuils alternatifs examinés en analyse de sensibilité, ainsi que des portefeuilles concentrés sur les valeurs les moins chères et un portefeuille de contrôle équipondéré sans filtre destiné à isoler la contribution propre du filtre.
Univers
Le test principal s’appuie sur la composition historique du S&P 500 sur 66 dates trimestrielles, de mars 2010 à juin 2026, couvrant 814 valeurs uniques sur la période, avec entre 302 et 428 valeurs classées par EV/EBITDA à une date donnée.
Analyse cross-sectionnelle : le facteur fonctionne-t-il seul
Avant même de tester un portefeuille, l’analyse pose une question plus simple : existe-t-il un lien quelconque entre l’EV/EBITDA et la performance future ? La corrélation de rang est pratiquement nulle et, quand elle s’en écarte, va dans le mauvais sens — le décile le moins cher a sous-performé le décile le plus cher de 3,76 points de pourcentage par an, et le classement des déciles par performance ne suit pas de façon monotone leur classement par valorisation.
Le constat tient que la définition de l’EV varie ou que les financières soient exclues, et un contrôle supplémentaire se distingue : les sociétés à EBITDA négatif, que le multiple ne peut pas classer, ont rapporté 19,9% par an — nettement au-dessus de l’indice et de tous les déciles —, ce qui rappelle que l’exclusion intégrée au multiple constitue en soi une forme de sélection de titres.
| Horizon | IC moyen | IC médian | statistique t | Part des dates avec IC > 0 | Dates |
|---|---|---|---|---|---|
| 1 mois | −0.0098 | −0.0043 | −0.48 | 48.5 % | 66 |
| 3 mois | −0.0161 | −0.0344 | −0.81 | 46.2 % | 65 |
| 6 mois | −0.0154 | +0.0014 | −0.73 | 51.6 % | 64 |
| 12 mois | −0.0145 | −0.0113 | −0.65 | 46.8 % | 62 |
| Décile | Moyenne 12 m | Médiane 12 m | A devancé le SPY, part des dates |
|---|---|---|---|
| 1 (bon marché) | 10.83 % | 9.49 % | 32.3 % |
| 2 | 11.64 % | 9.53 % | 37.1 % |
| 3 | 12.58 % | 10.62 % | 48.4 % |
| 4 | 11.57 % | 10.12 % | 38.7 % |
| 5 | 12.29 % | 10.19 % | 48.4 % |
| 6 | 11.77 % | 10.65 % | 41.9 % |
| 7 | 11.24 % | 9.64 % | 37.1 % |
| 8 | 10.14 % | 9.07 % | 40.3 % |
| 9 | 10.86 % | 10.35 % | 37.1 % |
| 10 (chères) | 14.59 % | 13.84 % | 56.5 % |
| SPY Total Return | 13.13 % | — | — |
| Quartile | Rendement moyen 12 m |
|---|---|
| 1 (bon marché) | 11.66 % |
| 2 | 11.89 % |
| 3 | 11.38 % |
| 4 (chères) | 12.07 % |
| Variante | IC 12 m | Spread des déciles extrêmes 12 m | Décile 1 | Décile 10 |
|---|---|---|---|---|
| Principale (EV = MCap + Debt − Cash) | −0.0145 | −3.76 pts de % | 10.83 % | 14.59 % |
| EV avec intérêts minoritaires et actions de préférence | −0.0129 | −3.70 pts de % | 10.75 % | 14.44 % |
| Secteur financier inclus dans le classement | −0.0153 | −2.97 pts de % | 11.40 % | 14.38 % |
| Panier | Rendement moyen 12 m | ||
|---|---|---|---|
| EBITDA ≤ 0 | (exclues du facteur) | 19.87 % | |
| EV ≤ 0 | (exclues du facteur) | 13.33 % | |
| Univers classable entier (moyenne des déciles) | 11.75 % | ||
| SPY Total Return | 13.13 % |
Backtest sur la composition historique du S&P 500
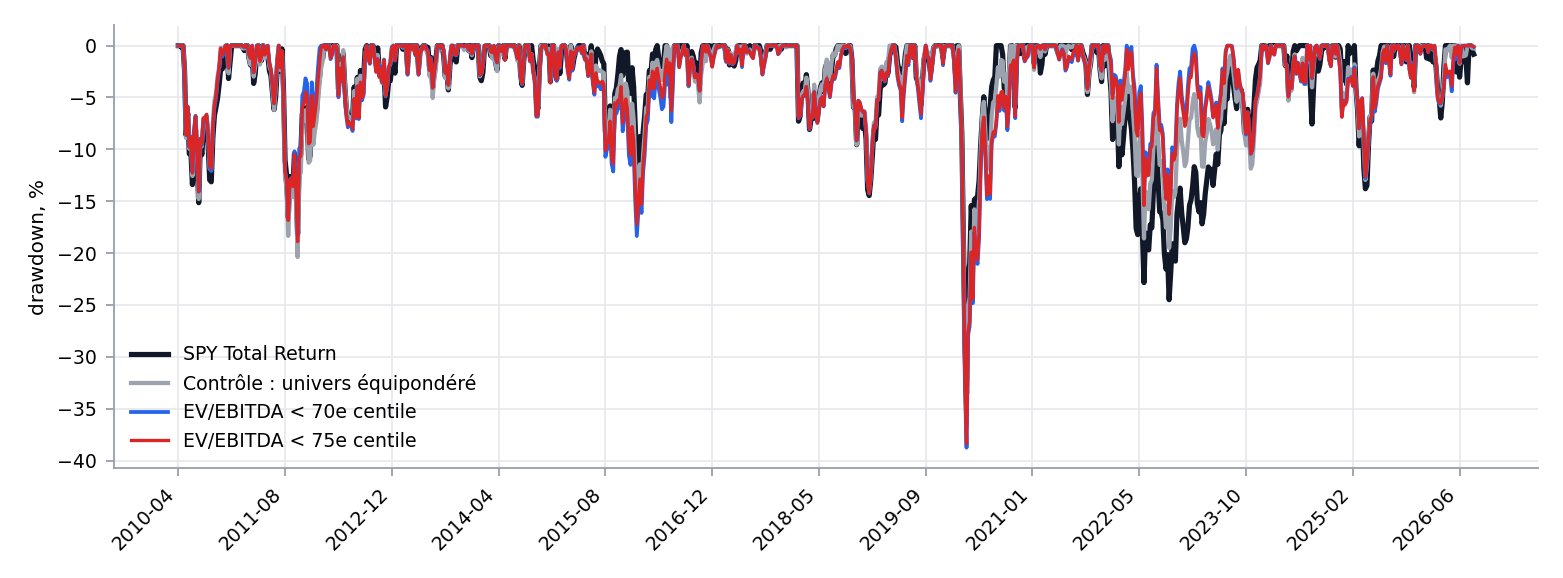
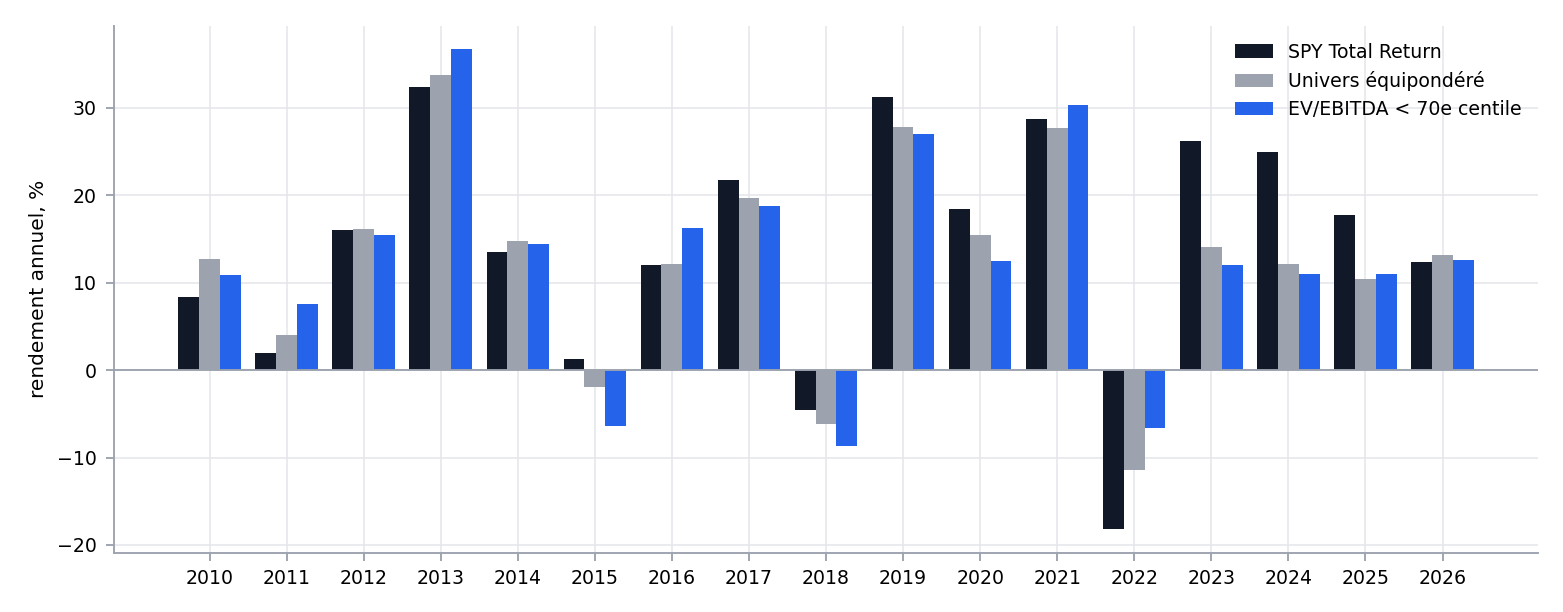
Le passage du filtre en portefeuille réel, d’avril 2010 à septembre 2026 avec un rééquilibrage trimestriel, confirme le constat transversal : la contribution propre du filtre, mesurée par rapport au contrôle équipondéré plutôt qu’à l’indice, oscille autour de zéro sur les sous-périodes, les fenêtres glissantes de trois ans et les tests annuels indépendants, avec seulement 8 années sur 17 en résultat positif.
La seule année où le filtre l’a nettement emporté est aussi la seule année où les valeurs chères ont globalement chuté — le profil d’un facteur value qui ne paie que lors des corrections des valeurs de croissance, et non une source de performance permanente.
| Métrique | SPY TR | EV/EBITDA <70 | EV/EBITDA <75 | Univers EW | Chères >70 | Top 20 bon marché |
|---|---|---|---|---|---|---|
| Total Return | 763.6 % | 585.2 % | 568.5 % | 585.4 % | 585.3 % | 385.9 % |
| CAGR | 14.06 % | 12.46 % | 12.29 % | 12.47 % | 12.46 % | 10.13 % |
| Volatilité annualisée | 17.12 % | 17.15 % | 17.02 % | 16.94 % | 18.58 % | 25.87 % |
| Sharpe | 0.70 | 0.61 | 0.60 | 0.62 | 0.56 | 0.31 |
| Sortino | 0.87 | 0.77 | 0.76 | 0.77 | 0.72 | 0.42 |
| Max Drawdown | −33.7 % | −38.8 % | −38.5 % | −36.8 % | −34.4 % | −59.9 % |
| Calmar | 0.42 | 0.32 | 0.32 | 0.34 | 0.36 | 0.17 |
| Alpha (annualisé) | — | −0.67 | −0.81 | −0.96 | −2.08 | −5.41 |
| Beta | — | 0.92 | 0.92 | 0.95 | 1.04 | 1.12 |
| Tracking error | — | 6.80 % | 6.57 % | 4.99 % | 5.39 % | 17.45 % |
| Information Ratio | — | −0.24 | −0.27 | −0.32 | −0.30 | −0.23 |
| Hit rate mensuel contre le SPY | — | 48.2 % | 46.7 % | 44.7 % | 47.7 % | 49.2 % |
| Win/loss (gain moyen / perte moyenne) | — | 0.90 | 0.92 | 0.95 | 0.89 | 0.98 |
| Rotation par rebalancement | — | 18.2 % | 16.2 % | 6.8 % | 35.0 % | 64.9 % |
| Durée de détention moyenne | — | 682 j. | 734 j. | 1 309 j. | 250 j. | 177 j. |
| Positions en fin de période | 1 | 295 | 317 | 421 | 126 | 20 |
| Transactions au total | — | 4 178 | 3 971 | 2 463 | 4 441 | 1 553 |
| Part du temps investi | — | 99.98 % | 99.9 % | 99.9 % | 100 % | 99.8 % |
| Part moyenne de liquidités | — | 2.30 % | 2.58 % | 3.06 % | 0.0 % | 0.24 % |
| Coûts sur la période | — | 3.57 % du capital | 3.11 % | 1.20 % | 7.20 % | 9.40 % |
| Seuil | Training, vs EW | Validation, vs EW | Final OOS, vs EW |
|---|---|---|---|
| 50 | +0.35 pts de % | −3.44 pts de % | +0.57 pts de % |
| 60 | +0.25 | −1.95 | +0.15 |
| 65 | +0.24 | −1.77 | −0.40 |
| 70 | +0.34 | −1.87 | −0.45 |
| 75 | +0.30 | −2.11 | −0.64 |
| 80 | +0.06 | −2.03 | −0.57 |
| Année | SPY TR | Univers EW | EV/EBITDA < 70 | Surperf. vs SPY |
|---|---|---|---|---|
| 2010 | 8.40 % | 12.66 % | 10.86 % | +2.46 |
| 2011 | 1.89 % | 3.98 % | 7.58 % | +5.69 |
| 2012 | 15.99 % | 16.09 % | 15.49 % | −0.50 |
| 2013 | 32.31 % | 33.69 % | 36.64 % | +4.33 |
| 2014 | 13.46 % | 14.74 % | 14.35 % | +0.89 |
| 2015 | 1.25 % | −1.93 % | −6.45 % | −7.70 |
| 2016 | 12.00 % | 12.08 % | 16.25 % | +4.25 |
| 2017 | 21.70 % | 19.62 % | 18.76 % | −2.94 |
| 2018 | −4.56 % | −6.19 % | −8.66 % | −4.10 |
| 2019 | 31.22 % | 27.78 % | 27.01 % | −4.21 |
| 2020 | 18.37 % | 15.45 % | 12.48 % | −5.89 |
| 2021 | 28.74 % | 27.61 % | 30.27 % | +1.53 |
| 2022 | −18.17 % | −11.43 % | −6.58 % | +11.59 |
| 2023 | 26.19 % | 14.05 % | 12.04 % | −14.15 |
| 2024 | 24.89 % | 12.16 % | 10.98 % | −13.91 |
| 2025 | 17.72 % | 10.39 % | 10.92 % | −6.80 |
| 2026 (6 mois) | 12.31 % | 13.13 % | 12.56 % | +0.25 |
| Portefeuille | Part de fenêtres à surperformance positive | Surperformance moyenne | Pire fenêtre | Meilleure fenêtre |
|---|---|---|---|---|
| EV/EBITDA < 70 | 32.9 % | −6.23 pts de % | −49.97 pts de % | +26.32 pts de % |
| EV/EBITDA < 75 | 33.5 % | −6.78 pts de % | — | — |
| Univers EW | 32.3 % | −6.57 pts de % | −45.79 pts de % | +10.84 pts de % |
| 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 |
|---|
| EV/EBITDA < 70 | +2.5 | +3.3 | +2.2 | +2.0 | −1.2 | −8.5 | −1.0 | −2.3 | −3.2 | |||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Univers EW | +4.3 | +0.2 | +1.6 | +0.4 | −0.5 | −5.2 | −2.7 | −2.1 | −1.5 | |||||
| 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026 | |||||||
| EV/EBITDA < 70 | −3.8 | +9.5 | −5.4 | +8.7 | −8.3 | −9.2 | −11.8 | −6.7 | ||||||
| Univers EW | −4.2 | +7.5 | −3.2 | +5.7 | −7.4 | −9.2 | −10.2 | −5.8 |
Protocole formel de sélection du seuil
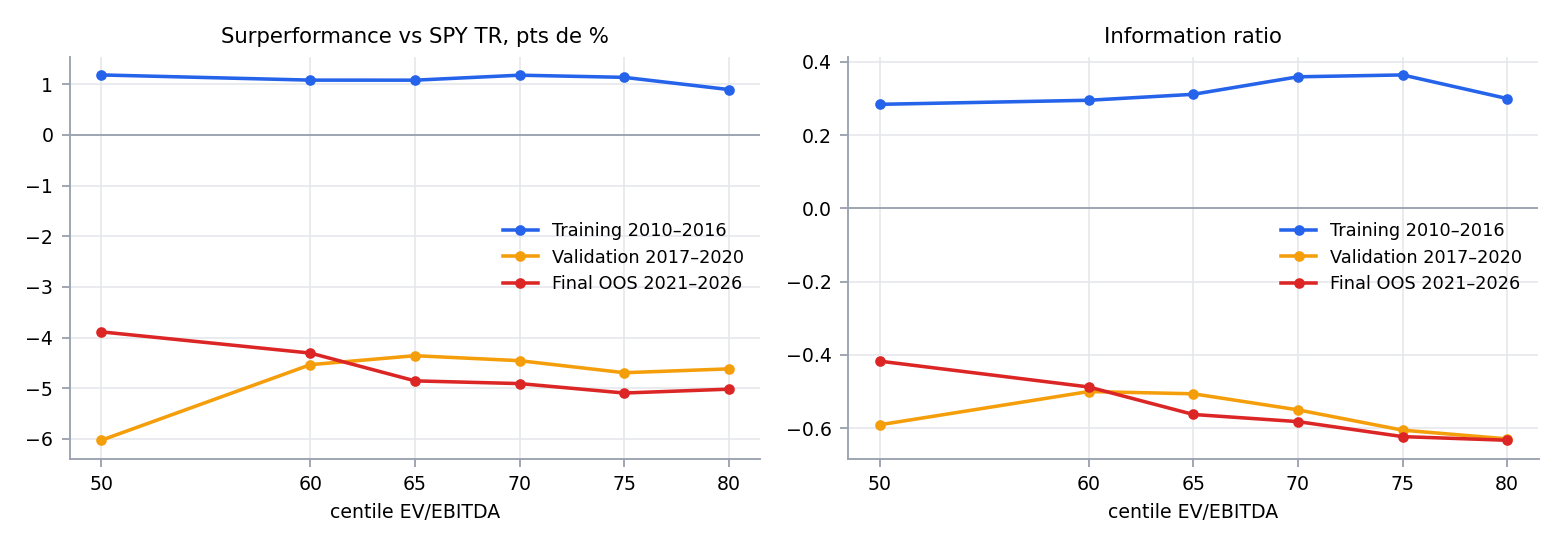
Pour garantir l’honnêteté du choix de seuil, la règle de sélection a été écrite et figée avant tout résultat : un seuil devait afficher une surperformance ajustée du risque positive sur deux périodes historiques distinctes, avec des seuils voisins également validés, pour pouvoir être retenu — la période de test final restant exclue de la sélection elle-même.
Aucun seuil n’a été retenu. Sur la première des deux périodes, tous les seuils testés paraissaient pourtant positifs, exactement le schéma qui aurait pu passer pour un facteur robuste si les périodes n’avaient pas été séparées à l’avance ; la période suivante a inversé ce constat, et la période de test final, non utilisée pour la sélection, a reproduit le même signe négatif.
| Période | Bornes | Rebalancements |
|---|---|---|
| Training / Research | 01.01.2010 — 31.12.2016 | 28 |
| Validation | 01.01.2017 — 31.12.2020 | 16 |
| Final Out-of-Sample | 01.01.2021 — 30.06.2026 | 22 |
| Seuil | Training : surperf. CAGR / IR | Validation : surperf. CAGR / IR | Retenu ? |
|---|---|---|---|
| 50 | +1.19 pts de % / +0.28 | −6.03 pts de % / −0.59 | non |
| 60 | +1.08 / +0.30 | −4.54 / −0.50 | non |
| 65 | +1.08 / +0.31 | −4.36 / −0.51 | non |
| 70 | +1.18 / +0.36 | −4.46 / −0.55 | non |
| 75 | +1.14 / +0.36 | −4.70 / −0.61 | non |
| 80 | +0.90 / +0.30 | −4.62 / −0.63 | non |
| Seuil | Final OOS : CAGR | Surperf. vs SPY | IR | Sharpe | Max DD |
|---|---|---|---|---|---|
| 50 | 10.32 % | −3.89 pts de % | −0.42 | 0.54 | −18.1 % |
| 60 | 9.90 % | −4.31 | −0.49 | 0.52 | −18.1 % |
| 65 | 9.35 % | −4.86 | −0.56 | 0.49 | −18.0 % |
| 70 | 9.30 % | −4.91 | −0.58 | 0.49 | −17.7 % |
| 75 | 9.11 % | −5.10 | −0.62 | 0.48 | −18.3 % |
| 80 | 9.19 % | −5.02 | −0.63 | 0.48 | −18.9 % |
| SPY TR sur la période | 14.21 % | — | — | — | — |
Biais et limites
Plusieurs limites de données subsistent, et tous les biais identifiés jouent dans le même sens : ils gonflent le résultat plutôt qu’ils ne masquent un effet réel. Les révisions comptables, le traitement des sociétés rachetées et l’usage de comptes annuels plutôt que glissants sur douze mois jouent chacun en faveur du filtre, et le résultat reste malgré tout négatif.
L’étude porte sur un seul marché et une seule période de seize ans — historiquement favorable aux valeurs de croissance chèrement valorisées — de sorte que la conclusion décrit l’EV/EBITDA sur les actions américaines entre 2010 et 2026, et non un jugement universel sur l’investissement value.
| Biais | Neutralisation | ||
|---|---|---|---|
| Look-ahead dans les états financiers | filtrage par | acceptedDate | , § 3.2 |
| Look-ahead dans les cours et capitalisations | troncature des séries à la date, rendements forward vers l’avant uniquement | ||
| Look-ahead via les multiples préconstruits de FMP | datasets dérivés non utilisés, EV et EBITDA recalculés en interne | ||
| Look-ahead via la composition de l’indice | members_on(T) | , § 3.3 | |
| Survivorship bias dans le S&P 500 | journal historique des modifications de l’indice | ||
| Survivorship bias dans l’univers large | valeurs radiées incluses, § 10.1 | ||
| Effet de l’équipondération présenté comme effet du facteur | contrôle équipondéré, § 2.3 | ||
| Surajustement du seuil | protocole figé avant l’exécution, § 8 | ||
| Pari sectoriel | variante sector-neutral, § 9.2 | ||
| Pari sur la taille | découpages par capitalisation contre le contrôle de leur propre panier, § 9.4 | ||
| Dépendance à la définition de l’EV | variante avec intérêts minoritaires et actions de préférence, § 6.4 | ||
| Dépendance à l’exclusion des financières | variante avec leur inclusion, § 6.4 |
Conclusion
Pris ensemble, les résultats excluent aussi bien l’existence d’un facteur réel qu’un simple sur-ajustement : aucun seuil ne bat l’indice ni le contrôle équipondéré sur les trois périodes testées, et la relation transversale va à l’encontre de l’hypothèse d’un bout à l’autre. Le facteur est classé sans avantage, et la conclusion est de ne l’intégrer dans aucun processus en production.
L’inverse de l’EV/EBITDA est déjà utilisé, avec un poids modeste, au sein d’un cadre de valorisation interne existant, et rien ici ne justifie d’augmenter ce poids. Deux configurations exploratoires ont montré un intérêt isolé, mais aucune n’a satisfait les critères de sélection fixés à l’avance, et toutes deux reposent sur des portefeuilles de quelques titres seulement — trop réduits pour distinguer un signal du bruit. Elles constituent des pistes pour de futurs tests, pas des résultats établis.
Testé comme un filtre de percentile sur seize années de données point-in-time, l’EV/EBITDA ne présente aucun pouvoir prédictif autonome dans le S&P 500 et va, si tant est qu’il penche d’un côté, dans le mauvais sens. Le facteur est classé sans avantage, et la conclusion est de ne pas l’intégrer dans un processus de production.
Cela ne signifie pas que l’exercice n’a rien apporté. Il montre pourquoi un contrôle équipondéré et des périodes de test fixées à l’avance sont des garde-fous indispensables — sans eux, ces mêmes données auraient raconté une histoire convaincante mais fausse, celle d’un facteur value qui fonctionne.
Chaque chiffre, tableau et graphique de cet article provient de la recherche quantitative interne d’Axplusb, 09.2026. Rien n’a été recalculé pour la publication.
Cet article est une synthèse éditoriale d’une recherche quantitative interne. Il constitue une information et non un conseil en investissement, ni une recommandation personnalisée : les chiffres sont ceux de la date de la recherche sous-jacente.