Inflation n’est pas qu’un chiffre publié chaque mois. C’est l’histoire que nous nous racontons sur la valeur future de l’argent.
Cette histoire déplace les portefeuilles quand les prix montent. Les anticipations bougent, l’appétit pour le risque vacille, et un même chiffre peut déclencher des paris opposés.
L’enjeu systémique est réel. Si une inflation élevée s’installe, elle peut façonner une « psychologie de l’inflation » durable qui décroche les anticipations de leur ancre et les renvoie dans les prix. C’est la thèse défendue dans le rapport de la Banque des règlements internationaux 2024 sur l’ancrage des anticipations le chapitre du BIS Annual Economic Report 2024 consacré à la psychologie de l’inflation et aux anticipations.
Pourquoi la psychologie des investisseurs est au cœur de l’histoire de marché de l’inflation
Les marchés bougent quand les croyances s’actualisent. L’inflation modifie ces croyances de façon hétérogène selon les investisseurs et dans le temps. La même hausse des prix peut ressembler pour l’un à un risque couvrable et, pour l’autre, à une perte réelle.
Une étude récente fondée sur des données de transactions détaillées montre que les investisseurs ne réagissent pas à l’inflation d’une seule manière. Certains achètent, conformément à un motif de couverture. D’autres vendent en réponse à des pertes réelles perçues et à l’illusion monétaire.
Les auteurs constatent aussi que la compétence réduit ces erreurs et conduit à des actions plus mesurées. Si les anticipations restent bien ancrées, les chocs d’inflation laissent moins de traces durables sur les marchés. Sinon, le risque est une boucle : les anticipations poussent les prix, et les prix valident les anticipations.
Voilà pourquoi la psychologie des investisseurs doit être au centre du débat sur l’inflation. Ce n’est pas une décoration du récit macro. C’est un moteur central de sa traduction en prix et en portefeuilles.
Une note sur les cycles et la peur
L’inflation arrive souvent avec d’autres facteurs de stress. Ce mélange peut amplifier les erreurs et créer des comportements grégaires.
Pour la psychologie des marchés sous tension, voir notre guide de terrain La psychologie des marchés baissiers : naviguer le comportement des investisseurs en temps difficiles.
Les mécanismes comportementaux : comment l’inflation change les esprits et les transactions
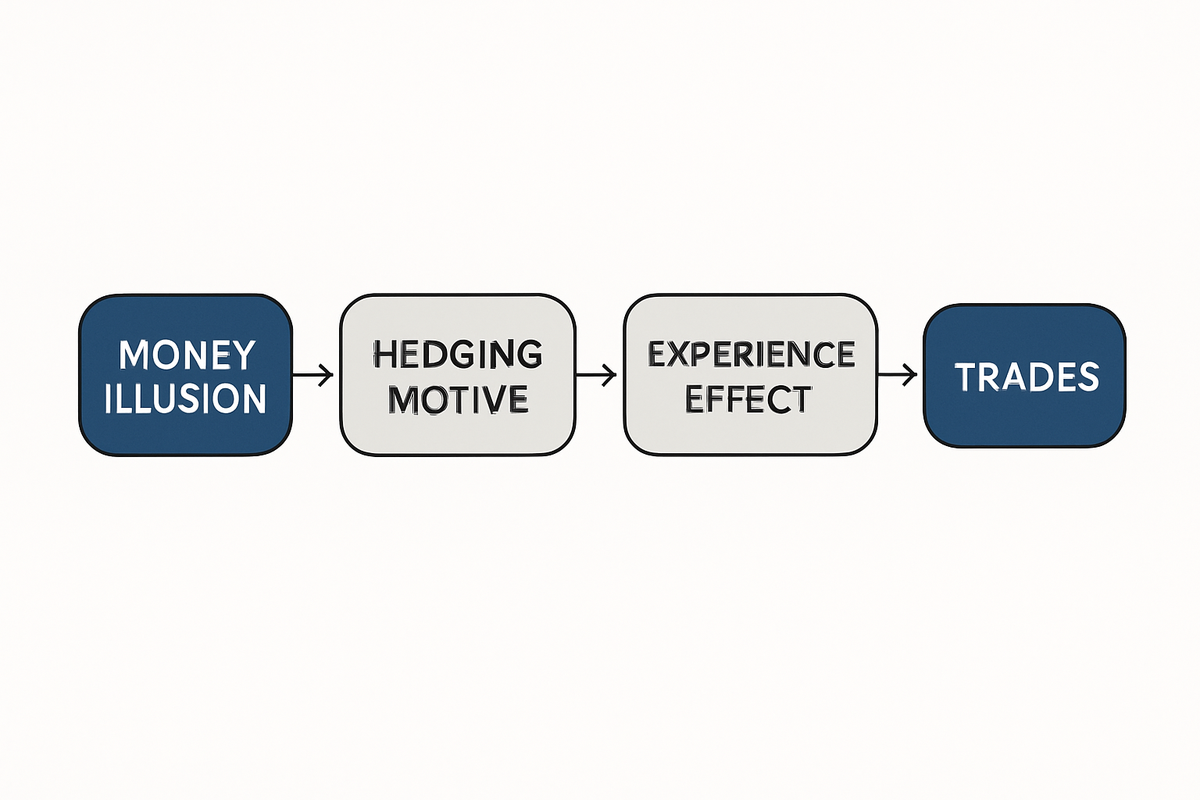
Quatre mécanismes expliquent l’essentiel. Ils se chevauchent souvent au sein d’une même décision. Ce chevauchement explique pourquoi des statistiques macro identiques peuvent provoquer des transactions divergentes.
L’illusion monétaire et la perception de pertes réelles poussent certains investisseurs à prendre des baisses nominales pour des pertes réelles. Cette perception renforce l’aversion à la perte et peut déclencher des ventes. À l’inverse, des motifs de couverture conduisent d’autres investisseurs à se tourner vers des actifs censés suivre les prix, comme des actions avec pouvoir de fixation ou des couvertures explicites contre l’inflation.
L’attention amplifie le tout. Quand l’attention des investisseurs est élevée, les marchés réagissent davantage aux nouvelles sur l’inflation.
Durant la période 2021 to 2023, les publications de l’Indice des prix à la consommation ont suscité des réactions disproportionnées. Les périodes de forte attention avant annonce ont vu des mouvements plus marqués et des sur‑réactions ponctuelles. Voir l’étude de la Réserve fédérale sur l’attention et les annonces de CPI l’étude de la Réserve fédérale sur l’attention et les annonces de CPI.
Les effets d’expérience façonnent aussi les croyances. Les investisseurs ayant vécu des épisodes d’inflation élevée peuvent surpondérer ces souvenirs lorsqu’ils forment leurs anticipations.
Les travaux académiques sur les anticipations d’inflation montrent que les croyances subjectives diffèrent selon les groupes et qu’elles déteignent sur la consommation et les choix de portefeuille. Des biais haussiers chez certains groupes sont bien documentés et expliquent la dispersion persistante des vues sur l’inflation.
Au final, c’est une tapisserie de motifs, de cadrages et d’heuristiques. La variation des transactions n’est pas un bruit autour d’une réponse moyenne unique. C’est le mécanisme lui‑même.
Carte rapide des canaux et des preuves
| Mécanisme | Ce que l’on ressent | Schéma de transaction typique | Point d’appui empirique |
|---|---|---|---|
| Illusion monétaire / cadrage en pertes réelles | « Mon cash achète moins, je perds maintenant » | Vendre les actifs risqués, rechercher la certitude nominale | Hétérogénéité des investisseurs et atténuation des biais par la sophistication dans RFS 2023 |
| Motif de couverture | « Je veux des actifs qui bougent avec les prix » | Acheter des actions avec pouvoir de fixation, considérer des couvertures inflation | RFS 2023 relève des achats cohérents avec la couverture |
| Sur‑réaction liée à l’attention | « Ce chiffre de CPI va tout bouger » | Pré‑positionnement, mouvements vifs après publication | L’étude de la Fed relie l’attention à de plus fortes réactions en 2021–23 |
| Effets d’expérience | « Je me souviens de l’inflation, elle persiste » | Biais défensifs persistants ou anticipations d’inflation plus élevées | Recherches du NBER sur les anticipations et l’hétérogénéité |
Pour un panorama plus fouillé des pièges classiques dans ce contexte, notre introduction Comprendre les pièges comportementaux en période d’inflation présente les biais clés à travers des vignettes de cas.
Pourquoi cela compte maintenant : le problème de persistance et la sensibilité du marché
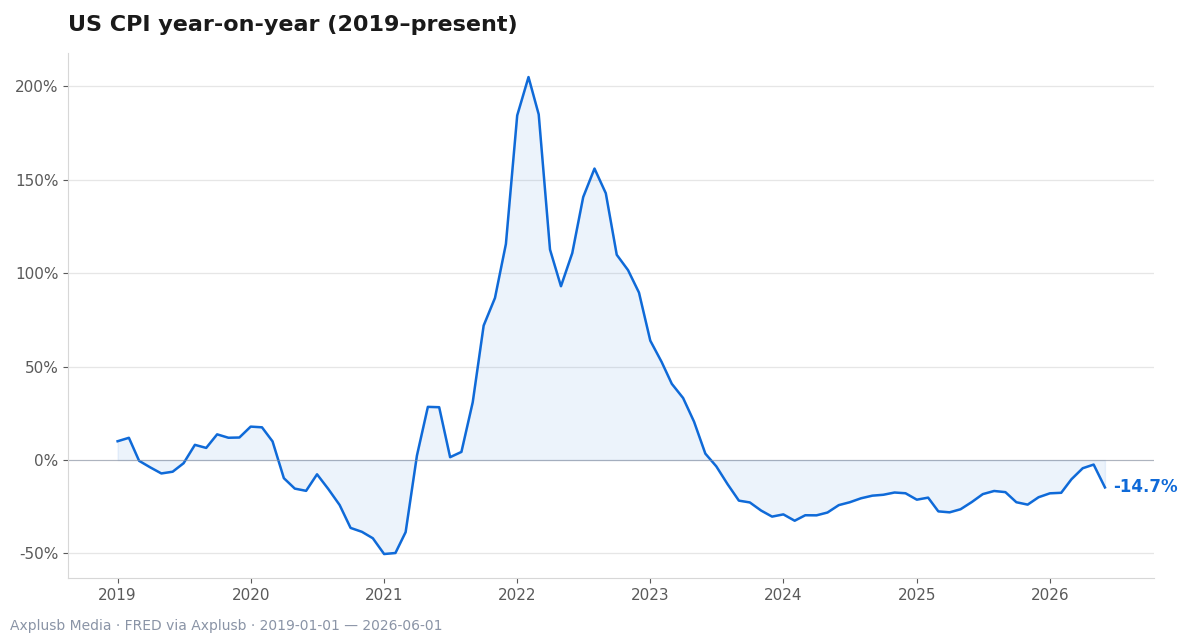
Une poussée brève d’inflation peut être absorbée. Un régime prolongé est différent. Il augmente la probabilité que les anticipations dérivent puis se figent au mauvais endroit. C’est le risque « d’enracinement » qui préoccupe les autorités.
La BRI avertit qu’une inflation élevée et durable peut nourrir une « psychologie de l’inflation » auto‑entretenue si les anticipations perdent leur ancrage. Cela complique le retour à la stabilité des prix. C’est la couche macro qui plane sur chaque transaction.
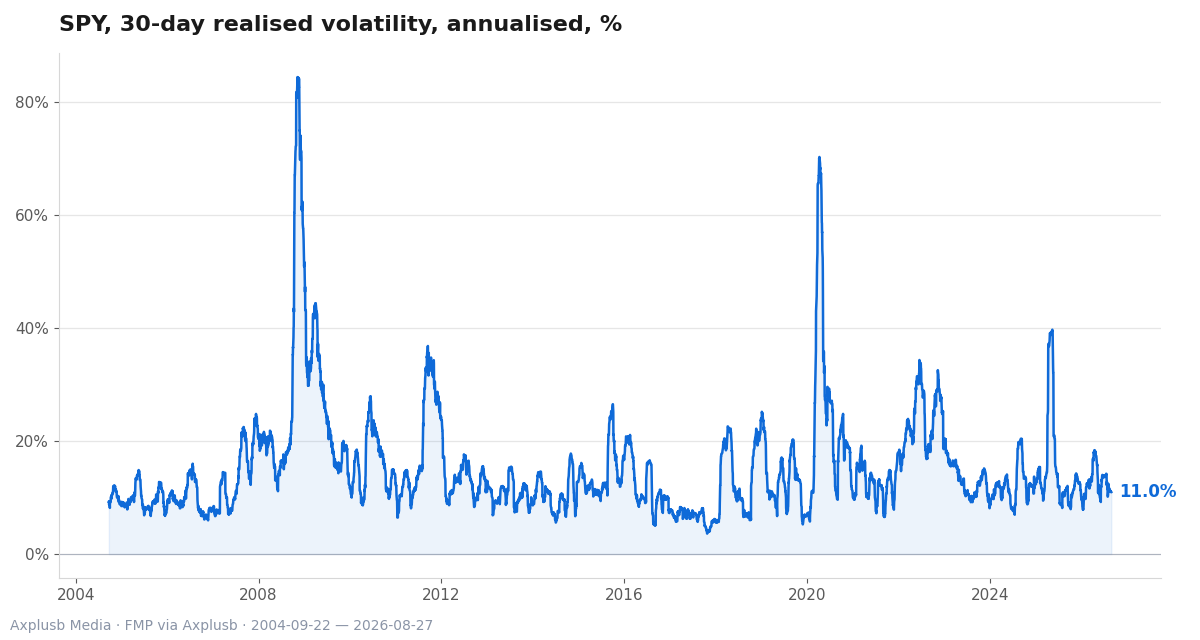
À la couche micro siègent l’attention et la sensibilité. Durant la récente montée de l’inflation, les publications de CPI ont attiré une attention intense et provoqué des mouvements de marché plus amples.
Il y a eu des périodes où l’attention a préparé des sur‑réactions. Ce n’est pas qu’une affaire de gros titres. C’est le câblage du marché quand l’inflation semble la seule histoire qui compte.
Le défi est la coordination. La politique doit parler clairement pour préserver l’ancrage. Les investisseurs doivent se doter d’une gouvernance qui empêche les vagues d’attention de devenir des dérives de stratégie.
Idées reçues et pièges comportementaux dans lesquels tombent les investisseurs
Trois croyances erronées reviennent en période d’inflation. Chacune a une racine comportementale et chacune coûte cher.
– « Le cash est une valeur refuge. » Les coussins de liquidité sont vitaux pour les besoins de court terme, mais être intégralement en cash quand l’inflation est élevée laisse le pouvoir d’achat s’éroder. Les conseils d’un grand acteur de la distribution et de la gestion déconseillent une posture tout‑cash en période d’inflation et insistent sur l’alignement au horizon et le rééquilibrage discipliné.
– « Tout le monde réagit de la même façon. » Les données de transaction disent le contraire. Certains achètent à la nouvelle d’inflation, d’autres vendent, et la compétence réduit la probabilité d’une réponse d’illusion monétaire.
– « Un portefeuille 60/40 diversifie toujours le risque d’inflation. » La recherche historique documente des épisodes où actions et obligations baissent ensemble lors de chocs d’inflation. Cela sape le ballast habituel et a des implications claires pour les budgets de risque et la couverture.
Beaucoup de ces erreurs naissent d’instincts raisonnables poussés trop loin. La défense vire à la paralysie. La discipline vire à la rigidité. Être prévenu, c’est être armé.
Checklist pour auditer vos biais
– Vendez‑vous à cause d’un besoin réel de trésorerie ou parce que vous cadrez la perte en nominal ?
– Votre couverture reflète‑t‑elle des preuves sur le pouvoir de fixation des prix et les bêtas d’inflation, ou un gros titre récent ?
– Si obligations et actions baissent ensemble, avez‑vous une règle de rééquilibrage ou un plan de désensibilisation du risque ?
Pour un outil plus large de mesure de l’humeur de foule quand l’attention est élevée, voir notre guide Analyse du sentiment de marché qui propose des méthodes pour lire l’humeur des marchés.
Le terrain des preuves : ce que montrent réellement données et cas
Commençons par le micro. L’article de la Review of Financial Studies suit des transactions individuelles pendant des épisodes d’inflation et documente une nette variation des réponses. Certains investisseurs achètent d’une manière compatible avec la couverture.
D’autres vendent selon des schémas cohérents avec l’illusion monétaire et un focus sur le nominal plutôt que sur le réel. L’étude montre aussi que les investisseurs plus compétents sont moins sujets à ces erreurs.
Ajoutons le cycle de l’actualité. Les travaux de la Réserve fédérale sur l’attention montrent que les publications de CPI de 2021 to 2023 ont suscité une attention inhabituelle et des réactions de prix plus fortes. L’étude relie une attention plus élevée avant annonce à des mouvements plus amples et à des dépassements ponctuels.
Considérons maintenant l’enveloppe de portefeuille. Les travaux d’AQR recensent des périodes où la diversification actions‑obligations habituelle s’est rompue pendant des chocs d’inflation. Dans ces moments, les cadres 60/40 traditionnels offrent une protection moindre qu’attendu.
Cette réalité oblige les investisseurs à réfléchir soigneusement à des couvertures ou des inclinaisons alternatives. Enfin, intégrons les anticipations subjectives. La recherche du NBER sur les ménages et les entreprises documente que les croyances d’inflation varient selon les groupes et peuvent être biaisées à la hausse pour certains.
Ces croyances influencent dépenses et choix de portefeuille et aident à expliquer pourquoi les actions des investisseurs divergent même face aux mêmes données. Aucun chiffre unique n’explique toute la variance. Ensemble, ces fils offrent une carte robuste reliant psychologie de l’inflation, transactions et comportement des actifs.
Contre‑arguments plausibles et lectures alternatives
Un point de vue soutient que l’essentiel est une couverture rationnelle. Les investisseurs se tournent vers des actifs aux meilleures propriétés face à l’inflation, et le reste est du bruit.
Un autre met en avant la panique comportementale et l’illusion monétaire. Les preuves de la RFS laissent en réalité de la place aux deux, puisqu’elles observent des achats et des ventes compatibles avec chaque théorie.
Un second débat porte sur la politique économique. Si la politique est crédible et agit rapidement, les anticipations restent ancrées et la psychologie ne s’enracine pas. La BRI est explicite sur ce canal d’ancrage et le rôle de la politique pour prévenir le désancrage.
Les sceptiques soutiennent aussi que les pics d’attention signalent un traitement sain de l’information. Les preuves de la Fed compliquent ce tableau en liant une attention élevée à des sur‑réactions ponctuelles autour des publications de CPI. La frontière entre vigilance et fébrilité est mince.
La leçon est d’éviter les récits monocausaux. L’inflation est à la fois macro et micro, rationnelle et comportementale. Un bon processus respecte ce mélange.
Mode d’emploi pratique pour investisseurs et institutions
Commencez par la gouvernance. Les institutions qui traversent les changements de régime écrivent à l’avance comment elles réagiront. Les recommandations d’un grand gérant pour des marchés volatils invitent à revoir tolérance au risque, politique de rééquilibrage, liquidité et règles de dépenses. Elles préconisent aussi une gouvernance prédéfinie pour éviter les décisions ad hoc et émotionnelles Les recommandations de BlackRock pour naviguer des marchés volatils.
Vient ensuite la politique de trésorerie. Conservez assez de cash pour les besoins proches et alignez le reste sur votre horizon. Évitez le réflexe tout‑cash que l’inflation punit. Les conseils à la clientèle d’un grand acteur soulignent les coussins, l’alignement à l’horizon et le rééquilibrage discipliné plutôt qu’un retrait massif.
Réexaminez les hypothèses de diversification. Si la diversification actions‑obligations peut faillir lors de chocs d’inflation, préparez‑vous. Cela peut signifier des inclinaisons réfléchies vers des actifs plus résilients à l’inflation ou l’usage de couvertures explicites. Évitez de sur‑adapter au dernier régime.
Enfin, améliorez la qualité des décisions. Les preuves de la RFS suggèrent que la compétence réduit les biais. Construisez des checklists, faites des prémortems et suivez quand une thèse a changé à cause de preuves, pas parce qu’un gros titre sonnait fort. Envisagez comment un rééquilibrage simple et fondé sur des règles peut empêcher les pics d’attention de dicter vos transactions.
Testez la discipline réelle de votre portefeuille. Une politique d’une page peut valoir plus qu’une prévision parfaite.
Tactiques pour les particuliers sous stress
– Pré‑engagez‑vous sur une bande et un calendrier de rééquilibrage.
– Séparez l’épargne de précaution du capital d’investissement pour réduire le cadrage en perte.
– Rédigez une thèse d’inflation et les conditions qui la falsifieraient.
– Tenez une liste de « sources d’avantage » qui n’inclut pas de deviner la prochaine surprise de CPI.
Pour des habitudes qui font baisser la température émotionnelle quand le marché tremble, voir notre note Cultiver la résilience de l’investisseur qui propose des conseils pratiques.
Implications pour la politique et les marchés : quoi surveiller et pourquoi cela compte pour la suite
Deux piliers comptent surtout. D’abord, la crédibilité de la politique et une communication claire aident à maintenir les anticipations ancrées. Si la psychologie de l’inflation s’enracine, le comportement des investisseurs change d’une manière qui rend la stabilisation plus difficile, pas plus facile.
Ensuite, le moteur d’attention du marché. Quand l’attention se concentre sur les publications d’inflation, la volatilité qui en résulte peut déferler sur des actifs peu liés aux données. L’expérience de 2021 to 2023 a montré à quel point les prix peuvent devenir sensibles quand l’inflation est le seul sujet dans la pièce.
Pour les investisseurs, cela plaide pour la gouvernance plutôt que pour les paris. Pour les autorités, cela plaide pour un message constant qui mérite la confiance. Les deux visent la même cible : un marché où la psychologie ne tient pas la barre.
Le travail porte moins sur la prescience parfaite que sur un processus robuste. C’est un avantage accessible.
À lire également
- Comprendre les pièges comportementaux en période d’inflation
- Analyse du sentiment de marché
- Cultiver la résilience de l’investisseur