L’argent numérique n’est pas un bloc unique. Il s’étend de la monnaie publique émise par une banque centrale à des jetons privés qui circulent sur des réseaux d’entreprises. Les mots se mélangent dans les gros titres, mais ces différences détermineront comment nous paierons un déjeuner et règlerons des transactions.
Le changement ne se résume pas à des applis ou à un nouveau sigle monétaire. Il porte sur ce qui vaut règlement final et sur qui supporte le risque en cours de route. Il touche aussi aux traces de données acceptées quand on déplace de la valeur. D’où l’importance des libellés.
Ce que recouvre vraiment « monnaies numériques »
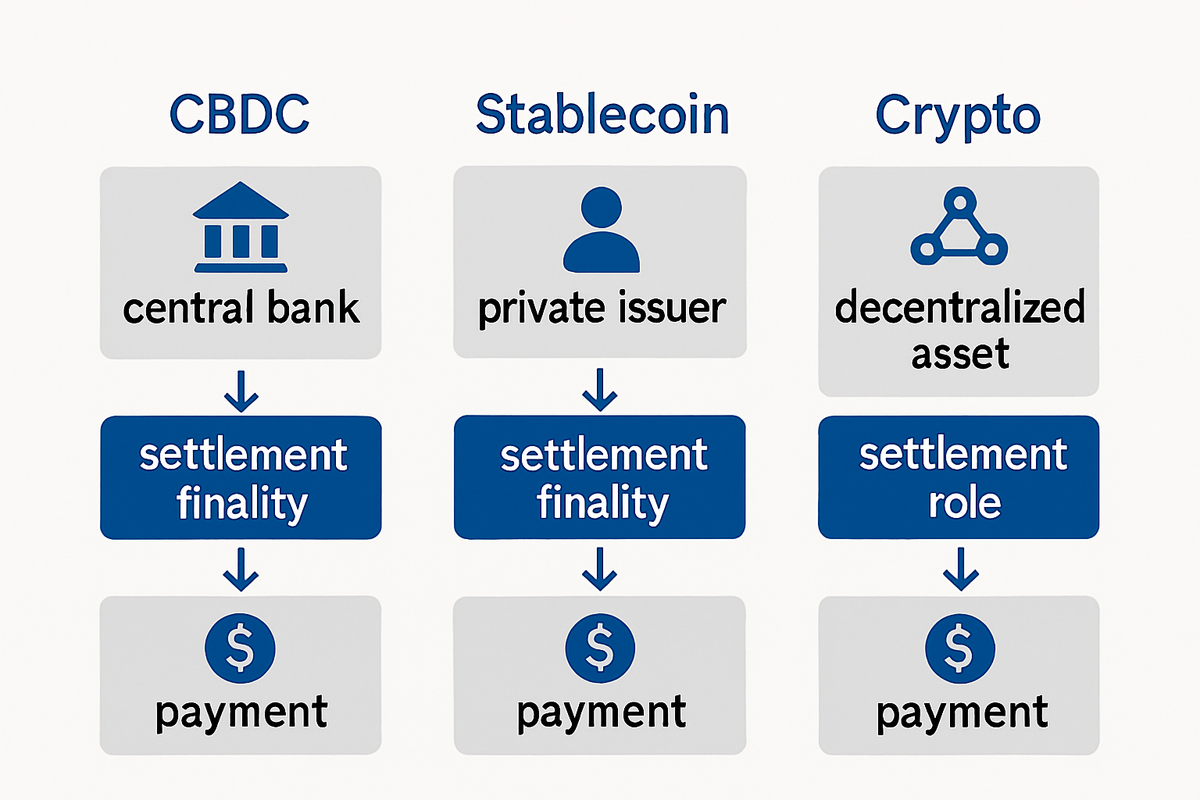
Les monnaies numériques de banque centrale sont de la monnaie publique sous forme digitale. La Banque des règlements internationaux présente les CBDC comme une forme avancée de monnaie de banque centrale garantissant finalité, liquidité et intégrité du règlement. Elle précise que la conception tranchera les enjeux de vie privée et de concurrence, et que les gains transfrontaliers exigeront de la coopération le chapitre de la BRI sur les CBDC.
Les stablecoins sont des créances tokenisées sur un émetteur qui promettent une valeur stable. Ils peuvent être conçus pour le paiement, mais restent des passifs privés qui doivent être adossés et gouvernés pour éviter les risques de crédit et de liquidité. Les crypto‑actifs s’en distinguent, car ils ne sont pas des créances monétaires et n’offrent pas de rachat par un émetteur. Cela les rend volatils et moins adaptés aux paiements de routine.
La Banque centrale européenne pose la question en termes de systèmes de paiement. Un euro numérique doit répondre à des objectifs de confidentialité, d’efficacité et d’inclusion pour espérer une large adoption. Son impact sur les banques dépendra des choix d’accès et de distribution le rapport de la BCE sur un euro numérique.
Cette taxonomie n’est pas un exercice comptable académique. Elle trace une frontière nette entre la finalité de règlement en monnaie de banque centrale et le règlement qui repose sur un bilan privé. Cette ligne conditionne le risque, les frais et la confiance.
| Instrument | Émetteur | Nature du règlement | Risques principaux | Rôle de paiement typique |
|---|---|---|---|---|
| CBDC | Banque centrale | Final en monnaie de banque centrale | Arbitrages de conception, intermédiation bancaire | Rails de détail et de gros |
| Stablecoin | Émetteur privé | Créance tokenisée sur des réserves | Crédit/liquidité, gouvernance | Paiements numériques inter‑plateformes |
| Crypto asset | Protocole décentralisé | Pas de rachat par un émetteur | Volatilité, passage à l’échelle | Paiements de niche, investissement |
Pour un regard d’investisseur plus poussé sur cette carte, voir Comprendre les monnaies numériques de banque centrale: implications pour les investisseurs.
Pourquoi le moment est différent
La technologie a levé un goulet d’étranglement central. Un projet conjoint de la Réserve fédérale de Boston et du MIT a présenté un prototype. Il a traité jusqu’à 1.7 million transactions par seconde lors des tests, avec une finalité sous la seconde dans des architectures spécifiques Project Hamilton Phase 1.
Les politiques ont convergé vers la modernisation du règlement et la baisse du coût et du temps des flux transfrontaliers. La BRI soutient que les CBDC peuvent améliorer les paiements transfrontaliers si les juridictions se coordonnent sur les règles et les interfaces. Elle souligne aussi qu’une gouvernance rigoureuse des données est centrale pour la confiance, comme l’expose le chapitre de la BRI sur les CBDC.
La demande vient des deux côtés du marché. Les consommateurs se sont accoutumés aux portefeuilles numériques. Les institutions réclament moins de frictions et un règlement programmable, et les plateformes voient l’intérêt de rails ouverts. La BCE rappelle que l’adoption n’est pas automatique et dépend d’une conception alignée sur des bénéfices clairs pour l’utilisateur, comme le détaille le rapport de la BCE sur un euro numérique.
Ajoutez les effets de réseau des grandes plateformes de paiement et vous obtenez une fenêtre où technologie, politique et demande poussent dans le même sens. C’est nouveau.
Des choix de conception qui font l’issue
Vie privée et auditabilité sont en tension. Une CBDC peut être conçue pour ne laisser que peu de données à la banque centrale, ou pour intégrer une confidentialité par paliers avec de solides pistes d’audit. La BRI insiste sur le fait que les choix de gouvernance détermineront les résultats concurrentiels et la confiance des utilisateurs. La conception des données devient ainsi un instrument de politique autant qu’un choix d’ingénierie.
L’accès est un autre embranchement. Un accès universel favorise l’inclusion, mais une CBDC de détail en accès direct peut attirer des dépôts hors des banques et modifier leur rôle dans le crédit. La BCE décrit des modèles de distribution fondés sur des intermédiaires et des plafonds afin d’équilibrer vie privée, efficacité et stabilité financière.
La programmabilité fait rêver, mais elle a deux faces. Des fonctions « smart » peuvent soutenir des paiements conditionnels et automatiser la conformité. Elles peuvent aussi intégrer des politiques dans la monnaie d’une manière que les utilisateurs pourraient refuser. Les stablecoins ont leurs propres règles de conception. Les jetons utilisés pour régler des obligations monétaires doivent porter peu ou pas de risque de crédit et de liquidité. Cela exige des réserves claires et une gouvernance solide.
Dans chaque cas, les contours comptent plus que l’étiquette. Un système peut être public au regard de la monnaie et privé dans sa gestion des données et de l’accès. Et l’inverse est possible.
La réalité d’ingénierie: latence, échelle et l’expérience de paiement
Project Hamilton n’a pas promis un système national. C’était un banc d’essai montrant ce qui est possible selon des arbitrages choisis. Il a atteint un débit très élevé et une finalité sous la seconde dans un environnement contrôlé. L’équipe a aussi discuté des arbitrages entre passage à l’échelle et auditabilité, et entre vie privée et conservation d’un historique.
Qu’est‑ce que cela signifie pour un particulier ou un commerçant. Les paiements peuvent paraître instantanés même en période de pointe si le cœur peut monter en charge et régler vite. Les applis de détail peuvent confirmer avec une faible latence. Les systèmes de gros peuvent planifier la liquidité avec plus de certitude.
La conception doit encore équilibrer vitesse et résilience. Le parcours du prototype de laboratoire au système en production inclut tolérance aux pannes, reprise et observabilité. Ce n’est pas une simple liste de contrôle. C’est la différence entre un jouet rapide et un rail sûr.
Les normes et interfaces détermineront l’assemblage transfrontalier de ces rails. La BRI souligne que les gains transfrontaliers exigent une coopération sur les données et la messagerie. Le problème est d’abord de gouvernance avant d’être de code.
Stabilité financière et implications macro
Une CBDC d’usage général modifie l’équilibre entre dépôts bancaires et monnaie publique. Des modèles économiques suggèrent qu’un accès aisé à la monnaie de banque centrale peut rendre les paniques moins dommageables, car les dépôts se déplacent plus tôt et de façon plus prévisible. Les mêmes modèles alertent sur une transformation des échéances réduite en régime normal si les banques subissent des sorties de dépôts persistantes.
La BCE reprend l’idée que la distribution et les plafonds de détention peuvent réduire les déplacements non souhaités. C’est pourquoi son rapport met l’accent sur des modèles intermédiés et des leviers de conception qui préservent le rôle des banques tout en améliorant l’efficacité des paiements.
Pour les banques centrales, la boîte à outils change aussi. Une CBDC peut renforcer la transmission des taux directeurs. Un canal de détail peut fournir de nouvelles données sur la demande de monnaie. Ces gains s’accompagnent d’arbitrages en matière de vie privée et de structure de marché. La BRI présente cela comme un projet d’intérêt public qui doit protéger l’intégrité tout en permettant l’innovation.
Pour les marchés, le cheminement est graduel. Les investisseurs ne doivent pas s’attendre à ce qu’un lancement bouleverse en un trimestre le mix de financement bancaire. La conception et les limites en dicteront la vitesse.
Pour une lecture stratégique de ces évolutions, voir L’impact des monnaies numériques de banque centrale sur les stratégies de portefeuille traditionnelles.
Rails privés et stratégie des acteurs en place
Les banques et les plateformes n’attendent pas la décision finale sur une CBDC. Beaucoup explorent un règlement tokenisé pour la liquidité intrajournalière et les flux transfrontaliers sur des registres partagés. L’objectif est de réduire les frictions là où les systèmes existants subissent décalages horaires, fenêtres de traitement par lots et messageries fragmentées.
Les réseaux de paiement présentent les nouveaux rails comme des compléments, pas des substituts. Un portefeuille peut acheminer par carte, compte à compte, une future CBDC ou un stablecoin bien gouverné, selon le coût et l’empreinte. Cette logique d’acheminement favorise des interfaces ouvertes et des règles cohérentes.
Les trésoriers d’entreprise doivent se préparer à un règlement conditionnel et quasi instantané. Évaluez dès maintenant la préparation de votre trésorerie à un règlement programmable.
Cela implique de revoir les coussins de liquidité, les heures limites et la façon dont la visibilité de trésorerie alimente les limites de risque. Il faut aussi interroger les partenaires sur la conservation des jetons et la gestion des clés logicielles dans des piles de paiement hybrides.
Idées reçues et contre‑arguments
« Les CBDC sont de la surveillance par conception. » La conception décide des traces de données et des droits d’accès. La BRI expose des modèles qui préservent la confidentialité par défaut tout en permettant un audit ciblé. C’est un choix de politique, pas une fatalité technique.
« Les stablecoins, c’est comme l’argent à la banque. » Les stablecoins ne sont aussi sûrs que leurs réserves et leur gouvernance. Les principes appliqués aux dispositifs d’importance systémique exigent peu ou pas de risque de crédit et de liquidité pour des jetons utilisés au règlement d’obligations monétaires. La barre est bien plus haute qu’une promesse informelle.
« La tokenisation rend les règles inutiles. » Les jetons circulent via du code, mais les paiements s’inscrivent dans un empilement juridique et opérationnel. La BCE insiste sur la clarté juridique, la protection des consommateurs et l’inclusion. De nouveaux rails exigent une discipline éprouvée.
« Les CBDC vont tuer les banques. » Les modèles ne valident pas une vision extrême. La conception peut plafonner les détentions et recourir à des intermédiaires. Cela préserve le rôle des banques dans le crédit et la relation client tout en modernisant le cœur de la monnaie.
Indicateurs à suivre dans les données
La transition sera lente, mais visible dans les données. Suivez les résultats des pilotes et les annonces publiques sur les choix de conception. La BCE a fixé des critères clairs de confidentialité, d’inclusion et d’efficacité, et lie l’adoption au degré de réalisation de ces objectifs.
Les repères techniques sont un autre signal. Un prototype a déjà atteint jusqu’à 1.7 million transactions par seconde lors de tests, avec une finalité sous la seconde sous des hypothèses spécifiques. Le même travail souligne les arbitrages entre vitesse, audit et vie privée dans l’architecture Project Hamilton Phase 1.
Observez la coopération transfrontalière. La BRI met en avant que les gains multidevises nécessiteront des normes partagées et des accords de gouvernance des données. Ils doivent se matérialiser autant dans des travaux conjoints et des spécifications alignées que dans des pilotes, comme l’expose le chapitre de la BRI sur les CBDC.
L’adoption institutionnelle laissera aussi des traces. Attendez‑vous à davantage de portefeuilles capables d’acheminer sur plusieurs rails, et à plus d’expériences intégrant des conditions de paiement dans les factures et contrats. Ces signaux sont précoces, mais disent ce que pourrait être l’état final.
- Pilotes de CBDC rendant compte de la conception de la confidentialité et de l’adoption.
- Latence et débit mesurés dans des scénarios réalistes de panne.
- Démos transfrontalières s’appuyant sur des standards partagés de messagerie et de données.
- Portefeuilles qui acheminent entre compte à compte, cartes et jetons.
- Publications de stablecoins détaillant réserves et gouvernance.
Checklist pratique pour décideurs, banques et entreprises
Pour les décideurs publics, commencez par la vie privée et la gouvernance des données. Déterminez quelles données sont collectées au cœur, qui y accède et selon quels déclencheurs juridiques. Cartographiez l’impact de ces choix sur la concurrence et l’inclusion.
Pour les banques centrales et superviseurs, fixez des garde‑fous clairs pour les stablecoins utilisés au règlement. Les réserves doivent éliminer le risque de crédit et de liquidité au niveau du jeton, et la gouvernance doit être proportionnée à l’ampleur et à la portée du système. La finalité du règlement et les contrôles de risque opérationnel doivent s’aligner sur les standards des infrastructures de marché financières.
Pour les banques, intégrez des scénarios de désintermédiation à la gestion du risque de liquidité. Testez les trajectoires de sorties de dépôts avec une CBDC opérationnelle et des plafonds de détention, et concevez de nouveaux services à valeur ajoutée dans un monde où le règlement des paiements est peu coûteux et rapide.
Pour les entreprises, préparez la plomberie. Les équipes trésorerie et paiements doivent planifier le règlement instantané, les conditions programmables et des schémas de conservation mixtes. Cela inclut la gestion des clés, l’intégration à l’ERP et des processus de reprise clairs.
Les décisions sont concrètes. Servez‑vous‑en pour briefer votre conseil et vos prestataires.
- Confidentialité par conception, avec accès par paliers et déclencheurs auditables.
- Robustesse des réserves et transparence pour les stablecoins de paiement.
- Garanties de finalité de règlement couvrant régimes normal et de stress.
- Standards d’interopérabilité pour les usages transfrontaliers et multiplateformes.
- Processus de liquidité et de trésorerie adaptés au règlement instantané.
Si vous avez besoin d’un angle investisseur, voir Le rôle des monnaies numériques de banque centrale dans l’orientation des stratégies d’investissement futures et Monnaies numériques et inflation: adaptations pour les stratégies d’investissement quantitatives pour les implications au niveau des portefeuilles.
Conclusion: horizons réalistes et prochaines étapes
L’avenir des paiements n’arrivera pas par un unique basculement. Il viendra par modules, pilotes et surcouches. Certains maillons deviendront instantanés et d’autres moins coûteux, puis l’ensemble s’étendra. La BRI et la BCE soulignent toutes deux que la conception et la coopération sont les moteurs clés. D’où des calendriers mesurés en phases.
La trajectoire reste claire. La monnaie publique peut adopter une forme digitale qui préserve son rôle spécial dans le règlement. Les jetons privés peuvent trouver leur place en apportant portée, vitesse et programmabilité sous des règles qui gèrent le risque. Les utilisateurs regardent le coût, la vitesse et la confiance, et ce sont les leviers qu’un bon système peut actionner.
Que faire maintenant. Cartographiez votre exposition aux rails de paiement, listez vos choix de conception pour les données et la conservation, et exécutez les exercices de liquidité et d’exploitation qu’exige un monde instantané. Faites le premier pas aujourd’hui avec un pilote qui teste une fonctionnalité de bout en bout.
À lire également
- Comprendre les monnaies numériques de banque centrale: implications pour les investisseurs
- L’impact des monnaies numériques de banque centrale sur les stratégies de portefeuille traditionnelles
- Le rôle des monnaies numériques de banque centrale dans l’orientation des stratégies d’investissement futures
- Monnaies numériques et inflation: adaptations pour les stratégies d’investissement quantitatives